
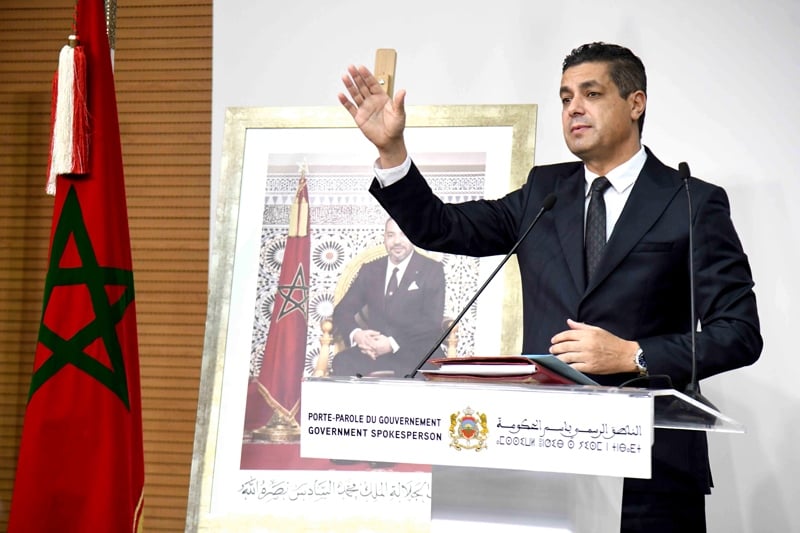
كشف مصطفى بايتاس، الوزير المنتدب المكلف بالعلاقات مع البرلمان الناطق الرسمي باسم الحكومة، أن قطاع التمويلات الصغيرة في المغرب حقّق، حتى نهاية سنة 2024، “مبلغا إجماليا من القروض يقدَّر بـ9.3 مليارات درهم؛ ما يعكس أهمية هذا السوق والإقبال الكبير عليه”، مسجلا أن “عدد المستفيدين من السلفات الصغيرة يصل إلى حوالي 778 ألفا و404 أشخاص، من بينهم حوالي 47 في المائة نساء”.
وأشار بايتاس، اليوم الخميس، خلال اللقاء الصحافي الأسبوعي الذي يأتي عقب المجلس الحكومي، إلى أن “هذه السوق تستهدف بشكل رئيسي الأفراد بمبلغ قروض يزيد عن 6 مليارات درهم، مقابل حوالي ملياريْ درهم فقط موجهة إلى المقاولات الصغيرة جدا”. كما سجل أن “عدد العاملين في هذه المؤسسات يقدَّر بـ7 آلاف و568 فردا”.
وسجل المسؤول الحكومي وهو يتفاعل مع أسئلة الصحافيين حول مصادقة مجلس الحكومة على مشروع المرسوم المتعلق بتحديد المبلغ الأقصى للسلفات الصغيرة وأسقف الأموال المتلقاة من طرف مؤسسات التمويلات الصغيرة أن “المرسوم جاء ليمنح إمكانيات جديدة للتمويل وتلقي الأموال لفئات لا تمتلك المؤهلات أو الشروط التي تخوّل لها الولوج إلى المؤسسات المالية التقليدية”.
وأبرز الوزير أن “الهدف من تحديد هذه الأسقف والخصائص هو الاستجابة بشكل أفضل لطلبات التمويل الخاصة بالفئات التي تحتاج إلى تمويل ولا تجد إمكانية لذلك لدى المؤسسات المالية التقليدية، خاصة الأشخاص ذوي الدخل المحدود والمقاولات الصغيرة جدا التي تسعى إلى إحداث أنشطة تجارية أو خدماتية”.
ولفت المتحدث عينه الانتباه إلى ما سماه “مرحلة انتقالية”، تعيشها جمعيات التمويلات الصغيرة “حاليا” بعد “الإنجازات المهمة والمتسارعة التي حققتها”، إذ إن “المغرب يتوفر على 11 مؤسسة للتمويلات الصغيرة، من بينها 4 مؤسسات كبيرة معروفة، ولها مكاتب منتشرة في مختلف المدن، وهي تستحوذ على حوالي 98 في المائة من القروض الممنوحة في هذا القطاع”.
وذكر الناطق الرسمي باسم الحكومة بأن مؤسسات التمويل سالفة الذكر “هي في الأصل جمعيات؛ لكنها قد تتحول إلى شركات مساهمة وعندئذ تختلف المبالغ حسب الإطار القانوني لكل مؤسسة”، مبرزا أنه “فيما يخص المبلغ الأقصى للسلفات الصغيرة فقد حافظ مشروع المرسوم على السقف المحدد سابقا للمؤسسات التي تُؤسس في شكل جمعيات كما هو منصوص عليه في المرسوم السابق لسنة 2019”.
وأورد بايتاس أن “هذه الأسقف تشمل 50 ألف درهم عندما يتعلق الأمر بتمويل نشاط أو تطويره أو بتمويل خدمات موجهة إلى الأشخاص ذوي الدخل المحدود بهدف إدماجهم الاقتصادي”، بالإضافة إلى “100 ألف درهم في حال تعلق الأمر باقتناء السكن الخاص بهذه الفئة من الأشخاص”، وكذا “150 ألف درهم إذا تعلق الأمر بتمويل إحداث نشاط أو تطويره أو بتمويل خدمات خاصة من أجل الاندماج الاقتصادي، لا سيما عندما يكون النشاط مهيكلا أي مدونا في السجل التجاري أو في سجل التعاونيات أو كمقاول ذاتي أو على الأقل خاضعا للرسم المهني”.
وبالنسبة للسلفات الصغيرة المقدّمة من لدن مؤسسات التمويل الصغيرة المنشأة كمؤسسات ائتمان معتمدة، فإن السقف “يصل إلى مليون و200 ألف درهم”، وفق المسؤول الحكومي سالف الذكر الذي سجل أنه “بالنسبة للأسقف المحددة في تلقي الأموال، من قبل هذه المؤسسات فقد حُدد سقف 10 ملايين درهم للأموال المجموعة من أشخاص يزاولون أنشطة مدرة للدخل ومهيكلة”.
وتابع الوزير المنتدب المكلف بالعلاقات مع البرلمان الناطق الرسمي باسم الحكومة: “كما جرى تحديد سقف مليوني درهم للأموال المجموعة من أشخاص يزاولون أنشطة مدرة للدخل غير مهيكلة”، لافتا كذلك إلى أنه “حُدد سقف 400 ألف درهم بالنسبة للأموال المجموعة برسم الادخار”.

على كل حال الشعب فقد منذ مدة الأمل في هذه الحكومة وصار لا يهتم بما تفعله وما تعقده من اجتماعات وما تتخذه من إجراءات وهو يعرف أنها لن ولم تكن في صالحه
افضل طريقة لخلق المقاولات الصغرى التي تمتص البطالة والمشاكل الاسرية هي ترخيص كثير من المهن الذاتية التي تعرقلها وزارة الداخلية وعلى راسها اجرة النقل بالتطبيقات وهناك كثير من الافكار المهنية يطلب من صاحبها إنشاء شركة و محل تجاري رغم انه يمكنه ممارستها من البيت وتأدية الضريبة عنها دون RC فجل الدول الغربية تشجع مواطنيها الغير مأهلين ماديا وتعليميا لمزاولة عمل يحفظ به كرامته عكس المغرب كثرة العراقيل وكثرة التراخيص وكثرة المال وكانه عدو وليس مواطن
نعبّر عن أملنا في تفهمكم للوضعية المتأزمة التي تمر بها المقاولات الميكروسكوبية ، وثقتنا الكبيرة في حكومتكم وحرصها الدائم على دعم المقاولات المواطِنة وتثبيت التوازن داخل المنظومة الاقتصادية والاجتماعية المحلية.
وتفضلوا، بقبول فائق عبارات التقدير والاحترام.
من مقاول لا يفصله عن الافلاس سوى 26 يوما وبكل روح رياضية اكون قد انهزمت لانني قرأت 1500 كتاب في الاقتصاد والسياسة و علوم كثيرة ولم استطع ان احمي مقاولة مكروسكوبية بسبب سياسة طوم وجيري والفهد الوردي في مدينتي والشكر الجزيل لهذه الجريدة التي تسمح لنا بالتعبير
سي بايتاس لقد ربحتم المعركة أليس كذلك، على أي أنتم أمام رهانات كبرى يجب أن تتعاطوا معها بجدية ووطنية خالصة، والتاريخ بيننا
ونتوما النقل بالتطبيقات حاربتوهم اي مصدر رزق لشباب كتحاربوo فبلا متبقاو تجيو تعطيونا في لغة الخشب وصلنا لوحد المرحة من اليئس ان اي ضهور اعلامي لاعضاء الحكومة اصبح مستفز كان يجب ا،،، هد الحكومة لي زورات الانتخابات من شحال هذي
حتى لو توزعوا المال في الشوراع والبنزين يصبح درهم واحد الثقة منعدمة ولا نريد خمسة سنوات أخرى من الجوع والغلاء والفساد وتكميم الافواه بالسجن والتهديد. موعدنا ان شاء قريبا هنا سنرى مستوى وعي الشعب هو من يقرر .
ماشي كلشي مثالي، ولكن كاين بوادر إيجابية كتشجع.
رغم الصعوبات كيان بلي الناس خدامين و كيحاولو يحسنون الوضع
خاص مزيد من الخدمة، ولكن كاين خطوات فالاتجاه الصحيح
الوضع معقد ولكن كاين مجهود كيبان، وخاصنا نكونو واقعيين ونعطيو الوقت للتغيير
رقم كبير هاد 9.3 مليار درهم، كيبين باللي كاين إقبال كبير على التمويلات الصغيرة وهادشي كيشجع الناس يطلقو مشاريعهم
778 ألف مستفيد رقم مشرف، و47% منهم نساء، دليل باللي المرا المغربية ولات فمقدمة التنمية المحلية
مزيان أن الحكومة كتحاول تسهّل التمويل للي ما عندهومش إمكانية يدخلوا للبنوك الكلاسيكية، خصوصا الناس اللي عندهم دخل محدود
المرسوم الجديد غادي يعطي فرص أكثر للفئات اللي باغية تبدى شي نشاط تجاري ولا خدماتي ولكن ما عندهاش الضمانات الكافية
كاين تطور واضح فهاد المجال، خصوصا بعدما جمعيات التمويلات الصغيرة ولات كتخدم بحال شركات مساهمة وكتوسع نشاطها
هاد السقوف اللي تحددات معقولة، وخصوصا 150 ألف درهم للي باغي يطلق مشروع مهيكل، راه كافية باش يدير انطلاقة محترمة
خاص غير تكون المراقبة مشددة باش ما يكونش استغلال للناس البسطاء ولا تكون الشروط تعجيزية
هاد النوع من المبادرات كيساهم فالاندماج الاقتصادي ويشجع على خلق الثروة وفرص الشغل، خصوصا فالمجالات اللي ما كاتوصلهاش البنوك
نعم هناك تمويلات لكن شروطها و كيفيات تلقى الأشطر التمويلية و أجال ارجاعها لا علاقة لها بالواقع المعاش و كثير ممن عاشوا التجربة لم تنجح مشاريعهم رغم الجهد الكبير الذي بدلوه من أجل الاستمرار. وطريق المشاريع كلها مفاجئات غير سارة حيث يظهر كل مرة عائق لم يخبرك به أحد من المسؤولين من قبل
الحكومة خدامة وكتحاول تصلح ما يمكن إصلاحه خاصنا غير شوية ديال الصبر
راه الوضع ماشي ساهل ولكن كاينين بوادر ديال التحسن خاصنا نعطيو فرصة
الحكومة كتحاول تصلح بزاف ديال القطاعات وخاصنا نعاونوها ماشي غير ننتاقدو
الحكومة كتحاول تصلح بزاف ديال القطاعات وخاصنا نعاونوها ماشي غير ننتاقدو
الحكومة كتحاول تصلح بزاف ديال القطاعات وخاصنا نعاونوها ماشي غير ننتاقدو
ماشي مثالية ولكن مقارنة مع ما فات راه كاين تحسن واضح
بلادنا محتاجة والحكومة كتلعب دور كبير فهاد الاتجاه
كاينين مشاكل بصح كاينين حلول بدات كتطبق وهادي حاجة مزيانة
واخّا السلفات الصغيرة كتعاون الناس، خاص تكون مراقبة باش ما تولّيش سبب فالتغراق فالديون.
اللي دارو هاد المشروع ديال تحديد السلفات، باين باغين ينظّمو القطاع ويخليوه فخدمة الناس اللي محتاجين.
اللي دارو هاد المشروع ديال تحديد السلفات، باين باغين ينظّمو القطاع ويخليوه فخدمة الناس اللي محتاجين
مزيان يديرو سقف للفلوس اللي كتوزع مؤسسات التمويلات الصغيرة، باش ما يبقاوش يستغلو الناس
هادي خطوة زوينة فطريق الشمول المالي، خصوصًا للمقاولين الذاتيين والناس اللي ما عندهمش ولوج للبنك.
الاتفاق مع وكالة نيباد كيبين أن المغرب باغي يكون فوسط المشاريع التنموية ديال إفريقيا.
مكتب نيباد فالمغرب غادي يزيد يرسّخ موقع بلادنا كبلاد استراتيجية فالقارة
عجبني كيفاش كيدوزو الاتفاق للبرلمان للموافقة، كيبين احترام المساطر والشفافية
المجلس الوزاري كيبان خدام على بزاف ديال الأوراش المهمة، من تمويلات صغرى حتى للتعاون الدولي.
برافو إلا قدرو يلقاو توازن بين دعم الفئات الهشة ومراقبة المؤسسات المالية باش ما تبقاش كتدير الربح على ظهر الضعفاء
القروض الصغرى هي عبارة عن مركب به ثقوب من ركبه غرق لامحالة
القروض الصغرى زادت الشعب فقرا في فقر
أتعلم ان القروض الصغرى بها نسبة تصل الى 34٪ و البنوك التقليدية تصل الى 7٪ فقط
القروض الصغرى تربح اموال طائلة جدا على حساب المستضعفين من الشعب
أغلب زبناء القروض الصغرى تتسلم القرض للاستهلاك لا لتمويل التجارة او الحرفة بل لان اغلب الحرفيين وصلوا الحديدة تم تفقيرهم في ظل حكومة الكفاءات