
تواجه الأبناك شحا غير مسبوق في السيولة، بعدما قفز متوسط حاجياتها الأسبوعية من 109.2 مليارات درهم إلى 111.2 مليار بين يناير وفبراير الماضيين، فيما استقرت قيمة هذه الحاجيات عند 107.1 مليارات درهم خلال دجنبر الماضي، الأمر الذي دفع ببنك المغرب إلى رفع قيمة مبالغ السيولة التي ضخها في السوق النقدية لإنعاش معاملات الأبناك، من 122 مليار درهم إلى 123.4 مليار خلال الفترة المذكورة.
وارتبط تفاقم شح السيولة بدرجة كبيرة بالارتفاع القياسي لرواج الأوراق النقدية (الكاش) إلى 393.1 مليار درهم متم يناير الماضي، بارتفاع نسبته 10.2 في المائة مقارنة مع الفترة ذاتها من السنة الماضية، ما يمثل زيادة بقيمة 36.3 مليار درهم، باعتبار أن هذه الأوراق شكلت موضوع معاملات مالية خارج القنوات البنكية، وجففت بالتالي السيولة، فيما أصبحت قيمة معاملات “الكاش” تمثل حوالي 4 أضعاف قيمة عجز السيولة البنكية.
وهم العامل الثاني تراجع قيمة التعويضات في منتجات الادخار، إذ أصبح زبائن الأبناك يفضلون الاحتفاظ بأموالهم على ادخارها في حسابات بنكية، ناهيك عن تأثير موجات التضخم وارتفاع النفقات وحالة عدم اليقين على علاقة المغاربة بالأوراق النقدية، التي أصبح إعدادها للاستغلال الفوري بديلا للإيداعات لدى البنوك، وإنجاز معاملات قصيرة أو متوسطة الأمد بواسطتها.
“الكاش” فاقم العجز
لم يتردد عبد اللطيف الجواهري، والي بنك المغرب، خلال الاجتماع الفصلي للمجلس الإداري للبنك المركزي، في طرح مشكل تفاقم عجز السيولة البنكية بالمغرب، إذ بلغ 110.5 مليارات درهم في المتوسط خلال شهريْ يناير وفبراير الماضيين، فيما انتقلت قيمة حاجيات البنوك من السيولة من 88.8 مليار درهم إلى 100.9 مليار بين الفصلين الثالث والرابع من السنة الماضية، التي شهدت انتقال المتوسط الأسبوعي لهذه الحاجيات من 80.9 مليار درهم خلال 2022 إلى 83.2 مليار درهم في 2023.
واعتبر صلاح إسماعيلي، محلل ومستشار مالي، أنه “ليست من باب الصدفة إثارة والي بنك المغرب مشكل عجز السيولة البنكية، مع تعبيره في الآن نفسه عن قلقه من تطور رواج الأوراق النقدية”، موضحا أنه “يدرك بشكل كبير خطورة التداولات النقدية خارج القنوات البنكية وتأثيرها السلبي على السيولة، ما يمثل ضغطا على بنك المغرب، الذي يصبح مطالبا بتكثيف تدخلاته في السوق النقدية”، وموردا أن “تسبيقات بنك المغرب عبر طلبات عروض لمدة 7 أيام تراوحت بين 49.4 مليار درهم و46.2 مليار خلال الشهرين الماضيين”.
وأوضح إسماعيلي، لهسبريس، أن “بنك المغرب واع بأهمية تقليص المعاملات بالأوراق النقدية من أجل تخفيف العبء الذي يتحمله بسبب تكثيف تدخلاته في السوق النقدية من أجل تلبية حاجيات البنوك من السيولة”، مؤكدا أن “تخفيض قيمة هذه التدخلات يفترض التوفر على احتياطي مهم من العملة الصعبة، وهو الأمر الذي لا يمكن المخاطرة به حاليا، باعتبار الالتزامات الكبيرة للمغرب مع المؤسسات الائتمانية الدولية، وحالة عدم اليقين، ومخاطر تطور التضخم وارتفاع قيمة الواردات”، ومشددا على أن “هذه العوامل تبعد هذا الخيار من حسابات البنك المركزي”.
تحديات نقدية مقبلة
يرتقب أن يواصل عجز السيولة البنكية تطوره خلال الأشهر المقبلة، في علاقة مع نمو محتمل لرواج المعاملات بالأوراق النقدية، وذلك مع اقتراب مناسبات تجارية مهمة مثل عيد الأضحى، وكذا موسم العطلة الصيفية، وما يصاحب ذلك من ارتفاع في تداول “الكاش” بشكل أكبر، خصوصاً مع تقدم عمليات توزيع الدعم الاجتماعي المباشر وصرف تعويضات المتضررين من زلزال الحوز، إذ يتسبب السحب المرتفع للنقد في أزمة لدى البنوك ويقوض قدرتها على توفير تمويل الاقتصاد.
وبالنسبة إلى سليم شهابي، مستشار مالي وبنكي، فالظرفية الحالية تتطلب طفرة في تطوير وسائل وقنوات الأداء الإلكتروني بما يناسب حاجيات المستهلك المغربي، من خلال إعادة النظر في الإستراتيجيات التشغيلية والتسويقية للمنتجات التي تم طرحها خلال الفترة السابقة، وأثبتت محدوديتها في جذب الزبائن إليها، إذ ظل أغلبهم مرتبطين بالأوراق النقدية والمعاملات عن طريق “الكاش”، مستدلا بتقارير بنك المغرب التي تضع عمليات السحب من الشبابيك الأوتوماتيكية في صدارة الخدمات البنكية.
وأضاف شهابي أن تعميم اعتماد الأداء بواسطة الهواتف المحمولة على المديين المتوسط والطويل سيتيح تطوير الاقتصاد الرقمي، ويسمح للأبناك ومؤسسات الائتمان بتوفير جزء أكبر من السيولة، وتقليص التكاليف التشغيلية لتدبير الأوراق النقدية، التي تكبد الاقتصاد الوطني خاسر تقدر بـ7 مليارات درهم سنويا، أي 700 مليار سنتيم، مستدلا بتوقعات بنك المغرب التي تفيد بأن 400 مليار درهم من التعاملات يمكن إجراؤها بشكل سريع عن طريق الدفع بواسطة الهاتف المحمول.




السبب الاول فاستعمال اوراق الكاش في المغرب..يرجع الى الاقتطاعات البنكية على خدمات الاداء عبر البطاقة… وسبب التاني هو ان هذه تطبيقات دئما تجدها معطلة زائد ان بعضها يتيح اللغة الفرنسية الفقط في بلد يتكلم العربية.. وان هذه تطبيقات تجديها راديئة في من ناحية desing وقديمة شكل و تحديت… وسبب التالت رائيسي هو انا هناك منظومة تعليمية فاشلة انتجت شعب ليعرف استعمال ادوات تيكنولجيا ولم يدرس الاعلاميات ….. فشل تعليم يعني فشل في جميع القطاعات.. انشري هسبري
و ماذا فعلت الدولة لتقليص استعمال الأوراق المالية نقدا ؟ حتى الغرامات الطرقية يجب أداءها في الآن و فقط بالكاش … و إلا ستزداد قيمتها في اليوم الموالي
يعني كل مسافر يجب أن يحمل معه مبلغ مهم من المال ….
أما البنوك : فأقل ما يمكن أن تقوم به هو جعل التحويلات البنكية بينها مجانية …. و كذا مجانية الحسابات لتشجيع التعاملات الرقمية … و إلا ماذا سأستفيد من وضع مالي في البنك و أنا ملزم بأداء عمولة عن كل حركة أقوم بها !!!
يجب محاربة العشوائية والفراشة واحتلال الملك العمومي والطرقات والزام المواطنين بالاداء عبر البطاقات البنكية ومن ليس له حساب بنكي عليه ان يفتح لتصبح عنده بطاقة بنكية وعلى المتاجر الكبرى والمتاجر ان تلزم الاداء بالبطاقة البنكية اذا كان مجموع ما اقتناه يتجاوز 300 درهم وكذلك على الابناك ان تضع حماية قوية للحسابات البنكية لزبناء اي بنك . لان هناك وعددهم كبير ممن يتخوفون من الاداء في كل مكان باستعماله البطاقة البنكية
الدولة قادرة على الحد من التعامل مع السيولة نقدا. ولكنها ليست لها الشجاعة الكافية ..القرار قانون مسطري مالي وبنكي وتعاملي ..على الحد من الكاش….فالتعاملات العقارية .التصدير والاستيرداد ..تعاملات مختلفة تتجاوز قيمتها مبلغ معين وتكون ملزمة المرور امام نظر السلطة..لابد من إثبات ان اتمامها قد مر بااتحويلات ..وهو ما يسهل الحد من اهدار السيولة ..
عندما تصلحون نظام الدفع عن طريق الانترنت او الهاتف عندها يمكن أن نستعمل هذه الطريقة. ولكم الان عندما تريد أداء فاتورة او شراء اي شيء يتم اقتطاع ثلاثة دراهم .هذه تسمى سرقة المواطن. لذلك الأفضل الدفع نقدا. ومجلس المنافسة نائم كعادته بدون اي دور في دعم المواطن وتطبيق القانون. .
السبب الاول فاستعمال اوراق الكاش في المغرب..يرجع الى الاقتطاعات البنكية على خدمات الاداء عبر البطاقة
التدابير الجبائية الجديدة التي نص عليها قانون مالية سنة 2024 جعلت فئة كبيرة تتخوف من المعاملات البنكية
انا علي سبيل المثل حجزت مديرية الضرائب على مبلغ مالي مهم في حسابي البنكي ولما صححنا الأمور في الملف لان بعض الوثائق كانت ناقصة سلمتني مديرية الضرائب رفع اليد على المبلغ الا ان البنك اقتطعة 550,00درهم بدعوى خدمات البنك على عملية الحجز هل هذا سليم والله انه ظلم
الحل هو استرجاع الاموال الموجودة فى البنوك الاوروبية .
اما الكاش فهو شيء طبيعى وعادى مند زمن لم نسمع من البنوك انها تعانى من الكاش
ادا المشكل فى من يضع اموال خارج البلاد و ليس في من يدفع بالكاش هناك اناس اميين لا يعرفون حتى كتابة اسماءهم كيف لهم ان يستعملو البطاقة البنكية
تريد ربطة نعناع او كيلو بطاطس عليك بالبطاقة هههه.
و المستفيد هى البنك كل عملية دفع تاخد نسبة الخدمة
شخصيا أفضل إستعمال الكاش بدل التحويلات البنكية، لأن العمولة في حالة virement تفوق 22درهم و قد تتعداه إلى أكثر من 30 درهم، يجب على بنك المغرب التدخل من أجل جعل التحويلات البنكية بينها مجانية …. و كذا مجانية الحسابات لتشجيع التعاملات الرقمية … و إلا ماذا سأستفيد من وضع مالي في البنك و أنا ملزم بأداء عمولة عن كل حركة أقوم بها !!!
من جهة أخرى أحذر البنوك من تحديد سقف سحب الأوراق النقدية كإجراء فوري لأنه سوف يفقد هاته الأخيرة مصداقيتها و سوف يؤدي إلى نتائج عكسية ستتمثل فى السحب المفرط لودائع المغاربة من البنوك.
3
غالبا ما يسيئ موظفي البنك الزبناء
نقوم بوضع كل اموالنا و ندفع تكاليف الحساب ولكن عندما نحتاج لخدمة بنكية يدعون عدة مرات ان الانترنيت مقطوعة ولا يمكن انجاز خدمة مدتها دقيقة
يجب التصدي للهجرة السرية والتي تعمل على نزيف تهريب العملة رغم ان غالبيتهم يمتهنون التسول خاصة النساء بأولادهم والذين احتلوا كل الساحات والشوارع والأزقة ولم يجدوا من يسألهم حتى عن الهوية ومابالك بتكديس الاموال وتهريبها
يجب منع اي تعاملات تجارية تتجاوز 100 الف درهم بالكاش
و بعد 10 سنوات تخفيض العتبة ل 10 الف درهم
انتهى.
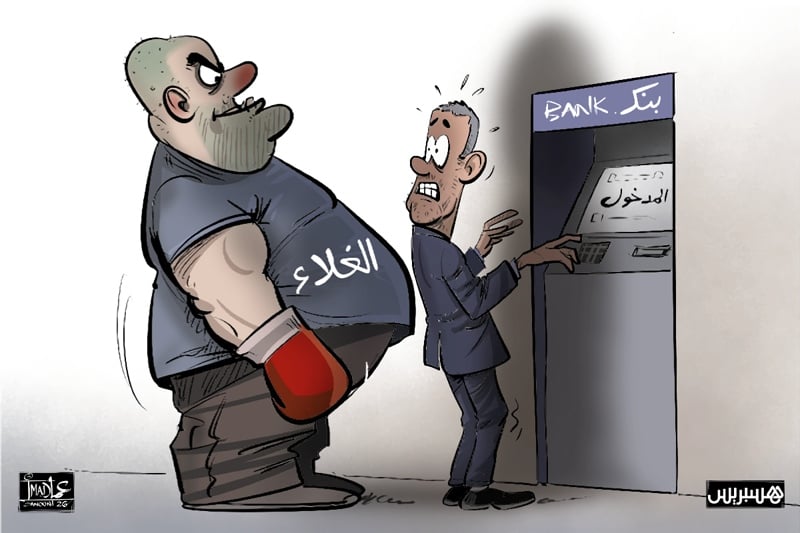
الغلاء الفاحش للمواد الإستهلاكية و الوقود لم يعد يترك فرصة للتوفير.. الأجرة يتم استنزافها الى آخر درهم.. ما بالك بمحدودي و منعدمي الدخل رفع الدعم سيجهز عليهم
غير تدير شي عملية في حسابك البنكي كا ياخذو ليك عمولة. تنبر من هنا، وشيئ آخر من هناك.
في فرنسا عندي حساب بنكي مجاني و البطاقة البنكية مجانية و لا توجد هناك أي إقتطاعات، كانخلص ب البطاقة البنكية أو التيليفون كل شيئ سلس ومرن.
المهم هذا مقال باش ايوجدو المجال ل تطبيق قانون يحد من إستعمال الكاش. و الكل يمر عبر البنوك. وتستفيد منه البنوك ب الإقتطاعات. داكشي باين أ الإخوان.
السبب الاول وراء استعمال الكاش هو الامية واش فلاح ولا كساب داخل الرحبة غادي يشري بالتلفون الله بهديكم ، يحصدون مازرعوا .
يستحيل الاستغناء عن الكاش في الظروف الحالية لان جزىء كبير من المغاربة لا دراية له بكيفية التعامل مع تقنيات رقمية لا سيما في البوادي وهذه نتيجة السياسات التعليمية الفاشلة وتهميش البوادي . وقد نبه سي محمد كسوس رحمة الله عليه منذ بداية الثمانينات الى خطورة السياسات المتبعة انذاك في التعليم والاعلام والثقافة التي تهدف الى “خلق جيل جديد من الضباع “. فكها يا من وحلتيها.
الكاش الكاش الكاش. ياك لاباس. أليس الناس احرارا في أموالهم. لماذا يريد بنك المغرب ان يضع أموال الناس تحت رحمة مافيا الابناك وهو لا يستطيع أن يحمي المودعين من تجاوزاتها. الكاش يساوي الخصوصية والحرية. الم يمنع الناس من دخول الابناك بدون جواز اللقاح. هل تريدون ان تصبح عاداتنا الاستهلاكية تحت الرصد
الكاش والمداونة وكل الطرق لخنق المواطن وتجريده من الملابس الداخلية يشتغلون عليها بالليل والنهار اما المواضيع الأهم مثل الفساد الغلاء وقوانين الاثراء الغير مشروع وربط المسؤولية بالمناسبة ومن أين أتى لك هذا وقانون يمنع المتجنسين من المناصب العليا لا أحد من المسؤولين يريد التحدث عنها ولا تهمهم لانها ستضرهم .
عندما تصلح تدفع بالبطاقة لا تنتبه إلى الأسعار ولاترقبها لان العملية تضهر لك على أنها سهلة ولا ترى الاوراق. يحب الاوراق النقدية اوالكاش انتحار كما قلت وعبودية جديده منهجة ومفروضة على المغرب من طرف البنك الدولي مثل المداونة .
في الحقيقة يجب تحسين مستوى دخل المواطن فهو في صراع مع غلاء الأسعار وانعدام فرص الشغل وبالتالي الابناك كلما وليت وجهك تقتطع لك فهو في غنى عن هدا ما لم تتحسن وضعيته الاجتماعية. فكل عملية بنكية مؤدي عنها واش ماشي حرام. حتى اننا نقابل في احتياجنا للبنكة بأن السيستام واقف
تفضيل المغاربة للتعامل بالكاش و عدم ثقتهم في التعاملات البنكية يرجع إلى عدة عوامل :
أولا : القوانين الجبائية الظالمة و التي قد تجعل إدارة الضرائب تحجز على حساب الزبون بشكل تعسفي.
ثانياً : العمولات التي يأخذها البنك على أغلب العمليات التي يقوم بها الزبون ، تجعل هذا الأخير يفضل الكاش.
ثالثا : الحالة المادية لأغلب المغاربة ، أو بمعنى آخر: انتشار الفقر . فكيف لمواطن دخله اليومي 70 درهم تريد منه ان يفتح حسابا في البنك و يتعامل بالبطاقة البنكية ، هذا أمر لا يقبله العقل.
رابعاً : يجب أن نعلم إن فئة كبيرة من المجتمع أمية و جاهلة ، لا تعلم شيئا عن هذه التقنيات الحديثه في مجال المعاملات المصرفية ، و لا تثق في وضع مالها في اي مكان آخر. و هذا تتحمل فيه الدولة النصيب الاعظم و ذلك لفشل المنظومة التعليمية التربوية منذ 5 عقود .
و في الاخير أقول لبعض المسؤولين أمثال مدير بنك المغرب : كفاكم من توجيه اللوم للمواطن لانه يفضل التعامل بالكاش. انظروا لأنفسكم و صححوا أخطاءكم و ارحموا الطبقة الكادحة.
الكاش يمكن التخلص منه بسهولة فائقة لعدة أسباب هو أنه هناك متلا تجربة الطرامواي يمكن تعميمها على صعيد الوطني في مايخص التنقل زائد أنه الآن ليس هناك مغربي لا يحمل بطاقة بنكية وليس عنده حساب في البنك
يجب تشجيع المواطنين على التحويلات الفورية ( les virements instantanés)تكون مجانية بين شبكة مختلف الابناك كمثال العلاقة بين المالك و المكتري و ايضا بين تجار التقسيط وتجار الجملة .
توعية المواطنين خصوصا الشيوخ عبر اطمأنانهم على أن العالم قد تغير الى الرقمنة
يجب تأمين زبناء الابناك في حالة هناك نصب او احتيال رقمي في الابناك لتشجيعهم في وضع اموالهم في المصارف.
هذا معناه ان الكتابات المالية او موجودات الزبائن في الابناك لا يمكن سحبها إذا تعدت نسبة معينة فا ما. بالك إذا بلغت نسبة السحب 100 في المائة ؟؟؟؟؟؟
مع غلاء الاسعار والحاجة إلى الدفع بالكاش اكثر اصبح الزبون يجد صعوبة في سحب أمواله وهذه مشكلة كبيرة ؟
انا لا ادري لماذا الدولة تلزمنا ان نتعامل مع أشخاص نعم أشخاص لان الابناك هم في ملكية اشخاص داتيين وتجبر الاداء بالبطاقة البنكية من المستفيد من هدة العملية ؟ هم اثنين اصحاب البنوك و مديرية الضرائب و كدالك الحكومة كي ترى ما بجيبك لتداول في ما بينهم يعني ان نودع شيء اسمه رزقي او ملكي و ندخل في مرحلة جحيمية الله وحده يعلم أهدافها!!!!
اضافة ما جاء في التعليقات هناك سبب رئيسي اخر يسبب لارتفاع الكاش هو انتشار النوار بكثرة خصوصا في العقار، تشري بقعة ب 60 مليون ويطلب منك 20 مليون في النوار، تشري شقة اقتصادية ب 25 مليون ويطلب من 7 مليون في النوار.
وهناك أنشطة تداول من ملايين الدراهم ولا يقبلون الا الكاش مثل بيع السيارات المستعملة
السبب الرئيسي هو التضخم الذي حتم على المواطن المغربي البسيط و المتوسط سحب مدخراته البنكية من اجل نفقاته اليومية التي ارتفعت الى الضعف و هناك سبب اخر تسببت فيه الجالية المغربية من سحب اموالها من البنوك المغربية خوفا من كشفها من طرف الدولة التي يعيشون بها ..
لا لاستعمال البطاءق نعم للكاش. الاداء بالبطاقة يجعلك تحت رحمة الحضيان . يعرفون اي شيء عنك . فين مشيتي ومنين جيتي . مستقبلا لن تصبح حرا في مالك . عند السحب والايداع الكاش مستقبلا يجب الادلاء بعذر . عقلو عليها. هادا ما يجري في اوروبا. الدولة تريد مراقبة حياتك .
لكزار لخضار مول لحانوت طاكسي لكيشيات لكيران.. خاصهم اتخلصو بالبطاقة البنكية tpe
حماية المواطن من التنين الضريبي ومنع الحجز على الحساب قبل سلوك المساطر القضائية سيشجع المواطن على التعامل اليكترونيا هذا هو السبب الرئيسي اما غيرها فهي هينة
اولًا الناس كتهرب من خدمات الابناك الغالية بدون فائدة.
ثانيا في المغرب التعامل بالبطائق ايس مأمن كما يجب.
ثابتا الشعب ليس مثقف كي يستعمل البطائق.
رابعا الابناك في المغرب في حالة ما تريد اغلاق حساب تما بقيتي في التجرجير ، ولا امشات ليك فلوس دربك طران.
نفد ادخار المغاربة بسب الغلاء الفاحش والغير مبرر، والقادم …!؟
ارى انه يجب التخلص من هذه الأبناك الربوية وانشاء نظام اقتصادي جديد ينبني علي عملة تحمل في طياتها قيمتها الحقيقية وهذه المعادن بالأساس هي الذهب والبلاتين والفضة فليس من العدل ان يتم التحكم في قيمة العملة التي تم تملكها بجهد وعمل جهيد من طرف البنوك المركزية ، عن طريق عوامل كالتضخم والسياسة الي غير ذلك فمن حيث صاحب المائتي درهم في سنة 1990 كان يشتري حاجياته الأسبوعية ويتبقى معه الدريهمات اما الآن صاحب 200 درهم بالكاد يصرف حاجياته الأساسية اليومية بشق الأنفس .
السبب الرءيسي بعد الوضعية الاقتصادية للمواطن المغربي التي تراجعت كثيرا، ھو انعدام الثقة في الابناك التي تتعامل بعقود الاذعان وتقتطع واجبات الخدمات دون حسيب ولا رقيب، زد على ذلك القرصنة الاليكترونية التي يتحنل الزبون تبعاتھا بمفردھ، و الطامة الكبرى اخبار الاختلاسات من الحسابات البنكية بمبالغ طاءلة من طرف الموظفين، والعقوبة السجنية لا تتجاوز بضع سنوات ، وجب اعادة التنظر في التعامل مع العملاء ومحاربة القرصنة الالكترونية ، واعادة النظر في فصول القانون الجناءي الخاصة بالجراءم البنكية لاستعادة الثقة ومعھا الكاش.
علاش الأبناك كتنافس فإفريقيا وأوروبا هناك بعض الخدمات تقدمها الأبناك المغربية في أوروبا غير متوفرة في المغرب هذا إن دل فإنما يدل على ضعف تنافسيتها في السوق المغربي أو ربما القطاع البنكي مازال فيه شوية الريع والأبناك متخوفة جرب فتح حساب بايبال أو بايونير أو وايز من حساب بنكي مغربي متلا ستجد منع
الأداء بالهاتف أو البطاقة البنكية يكون بالمقابل بخلاف الكاش . هذا بالإضافة لعدم الثقة . بالإضافة إلى الخدمة الرديئة .
التعامل “بالكاش” نقدا أسلم حيث أصبحت الضرائب تأخد من الأبناء بدون سابق انذار أو علم أصحابها و عند إيداع مبالغ تصبح محل شكوك و أبحاث و وشايات من الأبناك و بعض موظفوا هذه الأبناك في الآونة الأخير نصبوا على زبنائهم في أموال ضخمة أو حتى القليلة منها… اختصارا الهم و الغم اللمهم هو راحة البال في “الكاش”
عندما يصبح طرف ثالث أو أطراف ثلاثة شريكا أو شركاء في ما يحول لحسابك البنكي بسبب الاقتطاع من المنبع، فاعلم أن ما تملكه من نقود هو ما يوجد بين يديك من كاش. مؤخرا، وصلتني أجرتي مخصوم منها مبلغ محترم دون أن أدري لفائدة من اقتطع هذا المبلغ لأن الخزينة العامة لم تكلف نفسها توضيح سبب الإقتطاع. كما أن الجهة التى اقتطع لفائدتها المبلغ (إدارة من إدارات الضرائب) لم تكلف نفسها يوما مراسلتي في شأن ما أنا مدين بها لها ولمدة تفوق عشر سنوات!!!
أمام وضعية مثل هذه يصعب أن تقنعني أن رصيدي ماليا ليس شيئا آخر غير الكاش.
ليس هناك نقص في السيولة او الكاش مافي الامر ان الابناك تحلم بقطع الطريق على الكاش لما فيه من ارباح جد جد جد طائلة لها ولدا نرى كل يوم هدا الحديث للتمهيد الطريق لطمر الكاش وبعدها جميع الحريات وبعدهم الانسان سيصبح مجرد رقم في الحاسوب والاتي لا يصدق.
باش نخلص بالبطاقة خاصني أولا تعليم في المستوى باش نعرف نستعمل التطبيق + خاصني ملي نحط رزقي في البنك متكونش عندي اقتطاعات + أداء الفواتير وتحويل الأموال من بنك لبنك آخر تكون آنية ومجانية + توفر TPE في جميع الصيدليات ومحطات الوقود وأصحاب البيع بالجملة وجميع المحلات التي تفوق معاملاتها 500درهم وكذلك توفير TPE عند جميع رجال الشرطة والدرك الملكي نهار يكون هادشي كامل غادي نحط رزقي في البنك وانا مرتاح. ماشي هادشي ما كاينش وملي نمشي للبنك نلقا لݣي خاسر ونبدا نتسلف على مايدوز السبت والأحد عاد يصاوبه ونمشي نخرج رزقي لي ضارب عليه تمارة سادين ليا عليه عندهم