
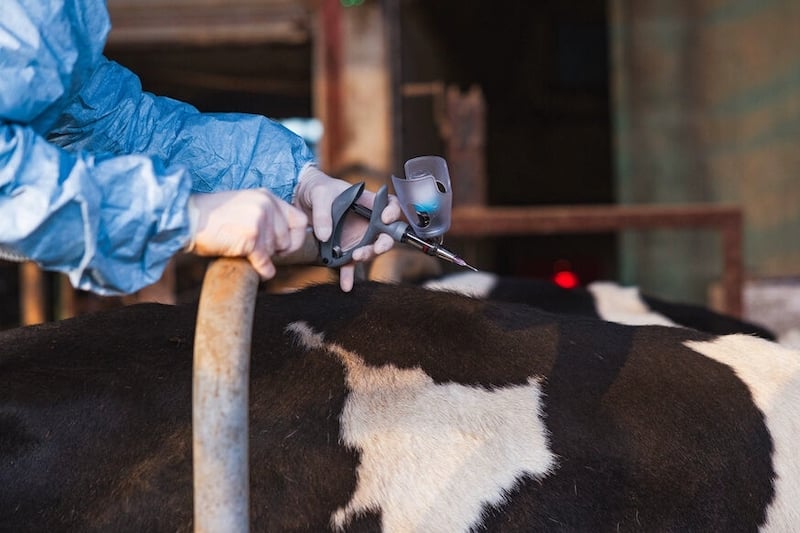
عاد ملف دعم استيراد المواشي، أو ما أصبح يُتداول إعلامياً بملف “الفراقشية”، إلى واجهة النقاش السياسي والبرلماني، لكنه هذه المرة لم يثر فقط أسئلة حول حجم الأموال العمومية التي خُصصت لهذا الدعم أو عدد المستفيدين منه، بل كشف مفارقة أعمق تمس جوهر التدبير المالي بالمغرب: كيف يمكن لدولة تتوفر على منظومة دستورية وقانونية ومؤسساتية متقدمة للرقابة المالية أن تجد نفسها، مع كل ملف من هذا النوع، أمام الأسئلة نفسها، والجدل نفسه، والشكوك نفسها؟
ولعل أكثر ما يلفت الانتباه في هذا الملف ليس قيمة الدعم في حد ذاتها، وإنما تضارب المعطيات الرسمية بشأنه. فالرأي العام وجد نفسه أمام أرقام مختلفة صادرة عن مؤسسات رسمية حول حجم الأموال العمومية التي رُصدت لدعم استيراد الأغنام والأبقار. وهذا التباين لا يثير فقط نقاشاً حول قيمة الإنفاق، بل يطرح سؤالاً أكبر يتعلق بتوحيد المعلومة المالية العمومية، وبقدرة المؤسسات على تقديم معطيات دقيقة وواضحة للرأي العام وللسلطة التشريعية.
إن المفارقة الحقيقية لا تكمن في وجود الدعم، فالدعم في حد ذاته أداة من أدوات السياسة الاقتصادية والاجتماعية تلجأ إليها معظم الدول عند مواجهة أزمات استثنائية، وإنما تكمن في أن يتحول النقاش، بعد انتهاء السياسة العمومية، من تقييم نتائجها إلى البحث عن معرفة حجم الأموال التي أُنفقت وكيفية تدبيرها.
وهنا يظهر أحد أعقد أعطاب المالية العمومية بالمغرب. فنحن نتوفر على دستور متقدم، وعلى برلمان يمتلك نظرياً وسائل متعددة للمراقبة، وعلى مجلس أعلى للحسابات، ومفتشيات عامة، وهيئات للحكامة، وآليات للتدقيق والافتحاص، وتقارير دورية، وقوانين تؤكد مبدأ ربط المسؤولية بالمحاسبة. ومع ذلك، تستمر الاختلالات المالية في فرض نفسها على النقاش العمومي، وكأن وفرة المؤسسات لم تنعكس بالقدر الكافي على فعالية الرقابة.
إنها مفارقة تستحق التأمل: كثافة في أدوات الرقابة، يقابلها شعور متزايد لدى الرأي العام بأن الحقيقة الكاملة حول تدبير المال العام لا تظهر إلا بعد اندلاع الأزمات.
الإعفاءات الجبائية… الوجه الآخر للدعم.
وثمة جانب آخر لا يقل أهمية، بل ربما أكثر خطورة، يتعلق بطبيعة جزء من هذا الدعم نفسه. فجزء مهم مما أثير حول هذا الملف لا يرتبط بنفقات مالية مباشرة خرجت من الخزينة في شكل تحويلات واضحة، وإنما يتعلق بإعفاءات جمركية وضريبية، أي بما يعرف في المالية العامة بالنفقات الجبائية. وهنا ننتقل من النقاش حول الدعم إلى النقاش حول واحدة من أكثر القضايا تعقيداً في المالية العمومية الحديثة.
فالإعفاء الجبائي لا يظهر للمواطن بالطريقة نفسها التي تظهر بها النفقة العمومية المباشرة. إنه لا يغادر الخزينة في شكل تحويل مالي، بل يتمثل في موارد كان يفترض أن تدخل إليها ولم تدخل بسبب الامتياز الجبائي الممنوح. ولهذا السبب توصف النفقات الجبائية بأنها “إنفاق غير مرئي”، لأنها تحقق الأثر المالي نفسه تقريباً دون أن تظهر دائماً بالوضوح نفسه داخل النقاش العمومي.
وهنا يكمن أحد أعطاب الرقابة المالية. فالنفقة المباشرة تخضع بطبيعتها للمناقشة داخل قانون المالية، وتترك أثراً واضحاً في الحسابات العمومية، بينما تبقى الإعفاءات الجبائية أقل حضوراً في النقاش البرلماني، رغم أن أثرها على الموارد العمومية قد يكون مساوياً، وأحياناً أكبر، من أثر الإنفاق المباشر.
ولهذا فإن السؤال الحقيقي لا ينبغي أن يكون فقط: كم أنفقت الدولة؟ بل أيضاً: كم تخلت الدولة عن مواردها الجبائية؟ ولصالح من؟ وما النتائج التي تحققت مقابل ذلك؟ إن المالية العمومية الحديثة لم تعد تفرق كثيراً بين الدرهم الذي تنفقه الدولة مباشرة، والدرهم الذي تتنازل عن تحصيله في شكل إعفاء ضريبي. فكلاهما مال عام، وكلاهما يستوجب الشفافية والتقييم والرقابة.
البرلمان وُلد لحماية المال العام.
ولعل أول ما يجب التذكير به، وسط هذا الجدل، هو أن الرقابة المالية ليست وظيفة ثانوية للبرلمان، بل هي وظيفته التاريخية الأولى. فالبرلمانات الحديثة لم تنشأ أساساً من أجل التشريع كما يعتقد كثيرون، وإنما نشأت من أجل مراقبة الضرائب والإنفاق العمومي. لقد كان الصراع التاريخي بين السلطة والبرلمان يدور حول سؤال بسيط: من يملك حق فرض الضريبة؟ ومن يراقب إنفاقها؟ ومن هذا الصراع وُلد أحد أهم المبادئ المؤسِّسة للدولة الدستورية الحديثة: لا ضريبة دون تمثيل. أي أن السلطة التنفيذية لا يجوز لها أن تحصل الأموال من المواطنين أو تنفقها باسمهم دون رقابة ممثلي الأمة.
ولم يبق هذا المبدأ مجرد فكرة سياسية، بل تحول إلى قاعدة دستورية وفلسفة عامة للمالية العمومية. فقد نص إعلان حقوق الإنسان والمواطن الفرنسي لسنة 1789 على حق المواطنين، بأنفسهم أو بواسطة ممثليهم، في الموافقة على الضريبة، وفي تتبع أوجه استعمالها. ولعل العبارة الأهم في هذا النص التاريخي ليست حق الموافقة على الضريبة، بل حق تتبع كيفية إنفاقها. فالرقابة على المال العام ليست امتيازاً يمنحه البرلمان لنفسه، بل هي حق أصيل لدافع الضريبة، يمارسه البرلمان نيابة عن المجتمع.
ومن هنا، فإن قوة البرلمان لا تقاس فقط بعدد القوانين التي يصادق عليها، وإنما بقدرته على حماية المال العام، ومساءلة الحكومة، وكشف الاختلالات، وإنتاج الحقيقة المؤسساتية حول كيفية تدبير الموارد العمومية. ولهذا فإن أخطر ما يمكن أن يصيب أي مؤسسة تشريعية هو أن تتحول تدريجياً من سلطة رقابية إلى سلطة للمصادقة فقط، وأن يصبح الانضباط السياسي أقوى من الواجب الدستوري في مساءلة السلطة التنفيذية.
لجنة تقصي الحقائق… أكثر من مجرد آلية رقابية.
في هذا السياق، ينبغي النظر إلى لجنة تقصي الحقائق بعيداً عن التجاذبات السياسية الظرفية. فهي ليست وسيلة لإحراج الحكومة، ولا أداة تستعملها المعارضة لتسجيل نقاط سياسية، وإنما تمثل واحدة من أقوى الآليات الرقابية التي منحها الدستور للبرلمان. وقد جاء دستور 2011 ليعزز هذه الآلية، من خلال الفصل 67، الذي نظم كيفية إحداث لجان تقصي الحقائق، ومنحها صلاحيات واسعة في جمع المعلومات والاستماع إلى المسؤولين وإعداد تقارير تعرض على البرلمان، مع إمكانية إحالة نتائجها على القضاء كلما استدعى الأمر ذلك.
لكن القيمة الحقيقية لهذه اللجان لا تكمن فقط في البحث عن المسؤوليات، وإنما في إنتاج المعرفة المؤسساتية. ففي الديمقراطيات البرلمانية العريقة، وعلى رأسها فرنسا، تحولت العديد من تقارير لجان تقصي الحقائق إلى مراجع علمية وأكاديمية وإدارية يعتمد عليها الباحثون والجامعات والإعلام والإدارة نفسها. فهي لا تكتفي بتحديد مواطن الخلل، بل تقدم تشخيصاً دقيقاً وتقترح إصلاحات، لتصبح جزءاً من الذاكرة المؤسساتية للدولة. أما في المغرب، فما زالت لجان تقصي الحقائق تُستحضر غالباً في سياق الصراع السياسي، أكثر من استحضارها باعتبارها أداة لإنتاج المعرفة وتحسين السياسات العمومية. وهنا يبرز السؤال الحقيقي: هل نريد لجنة لتصفية الحسابات السياسية، أم لجنة تساعد الدولة على فهم اختلالاتها وتصحيحها؟
والأهم من ذلك أن دستور 2011 لم يمنح البرلمان فقط سلطة التشريع ومراقبة العمل الحكومي، بل أضاف اختصاصاً ثالثاً بالغ الأهمية، يتمثل في تقييم السياسات العمومية، وهو ما نص عليه الفصل 70 من الدستور. ولم يكن هذا الاختصاص إضافة شكلية، بل يعكس التحول الذي عرفته المالية العمومية الحديثة، حيث لم يعد نجاح السياسة العمومية يقاس بحجم الأموال التي صُرفت، وإنما بقدرتها على تحقيق النتائج التي رُصدت من أجلها. ومن هنا فإن النقاش الحقيقي حول دعم استيراد المواشي لا ينبغي أن يتوقف عند معرفة حجم الأموال التي أنفقت أو أسماء المستفيدين منها فقط، بل يجب أن ينتقل إلى السؤال الأكثر أهمية: هل حققت هذه السياسة العمومية أهدافها؟ ذلك هو جوهر تقييم السياسات العمومية، وذلك هو المعنى الحقيقي للرقابة البرلمانية في الدولة الحديثة.
من المستفيد؟ ومتى يتحول الدعم إلى ريع؟
إذا كان النقاش السياسي قد انشغل خلال الأيام الأخيرة بمن استفاد من الدعم، فإن السؤال الذي يفرض نفسه من منظور المالية العامة مختلف تماماً: ماذا حقق هذا الدعم؟ فجوهر أي سياسة عمومية لا يقاس فقط بحجم الأموال التي أنفقتها الدولة، وإنما بمدى قدرتها على تحقيق الأهداف التي أنشئت من أجلها.
ولنأخذ مبررات الحكومة كما قُدمت للرأي العام على محمل الجد. فقد بررت تدخلها بظروف استثنائية تمثلت في توالي سنوات الجفاف، وارتفاع أسعار الأعلاف، وتداعيات جائحة كورونا، وما رافقها من اضطرابات في الأسواق الدولية وارتفاع أسعار اللحوم. ولا شك أن مثل هذه الظروف قد تبرر لجوء الدولة إلى دعم استثنائي لحماية الأمن الغذائي والقدرة الشرائية. لكن مشروعية القرار لا تعني بالضرورة نجاحه. فالسياسة العمومية لا تُقاس فقط بحسن النية، وإنما بنتائجها.
ومن هنا يصبح السؤال المشروع: هل ساهم هذا الدعم في الحفاظ على القطيع الوطني؟ وهل انعكس على أسعار اللحوم؟ وهل وصل أثره إلى المستهلك؟ وهل كانت الكلفة التي تحملتها المالية العمومية متناسبة مع النتائج المحققة؟ إن هذه الأسئلة لا تستهدف التشكيك في القرار، وإنما تجسد جوهر تقييم السياسات العمومية الذي أصبح أحد أهم وظائف البرلمانات الحديثة.
فالدعم، في حد ذاته، ليس شراً، بل قد يكون ضرورة اقتصادية واجتماعية. لكن الدعم يفقد مشروعيته تدريجياً عندما تغيب الشفافية في تدبيره، أو عندما لا نستطيع قياس أثره، أو عندما يصعب تحديد المستفيد الحقيقي منه. وهنا يبدأ الخط الفاصل بين السياسة العمومية والريع. فالريع لا يبدأ عندما تقدم الدولة دعماً، وإنما يبدأ عندما يتحول الدعم إلى امتياز دائم أو غير شفاف، أو عندما يصبح الوصول إليه أسهل من الوصول إلى الإنتاج والاستثمار الحقيقي. ولهذا يمكن القول إن أخطر ما يمكن أن يصيب أي سياسة للدعم هو أن تتحول من وسيلة لتحقيق المصلحة العامة إلى وسيلة لإنتاج الامتيازات الخاصة. فالدعم المشروط بالنتائج سياسة عمومية، أما الدعم المفتوح بلا تقييم ولا مساءلة، فهو ريع بثوب سياسة عمومية.
اعتراف رسمي: ما زلنا ننفق أكثر مما نقيم.
وقد يعتقد البعض أن هذا التحليل مجرد قراءة نقدية، غير أن المفارقة أن الدولة نفسها أصبحت تعترف بوجود هذا الخلل. فالإطار الاستراتيجي لإصلاح إدارة المالية العامة (2026-2032)، المبني على نتائج تقييم منظومة النفقات العامة والمساءلة المالية (PEFA 2024)، يقدم تشخيصاً بالغ الدلالة.
فمن بين أهم خلاصاته أن الميزانية المغربية أصبحت تستلهم منطق الأداء، لكنها لم تنتقل بعد بصورة كاملة إلى منطق النتائج. وهذه ليست عبارة تقنية موجهة للخبراء فقط، بل تحمل دلالة سياسية ومؤسساتية عميقة. فمعناها أن الدولة أصبحت تحدد أهدافاً ومؤشرات، لكنها ما زالت تواجه صعوبة في الربط المنتظم بين الأموال التي تنفقها والنتائج التي تحققها فعلاً. كما يشير التشخيص الرسمي إلى تحديات أخرى تتعلق بتنسيق السياسات العمومية، وتأخر إعداد بعض الحسابات، وضعف التكامل بين أنظمة المعلومات المالية، وهي كلها عناصر تؤثر في جودة التقييم والرقابة.
وهنا تتضح الصورة أكثر. فعندما يجد البرلمان والرأي العام صعوبة في معرفة الأثر الحقيقي لدعم استيراد المواشي، فإن الأمر لا يرتبط فقط بهذا الملف، بل يعكس تحدياً أوسع يتعلق بانتقال المالية العمومية المغربية من منطق الإنفاق إلى منطق تقييم النتائج. فلا يمكن الحديث عن رقابة بعدية فعالة إذا كانت أدوات قياس النتائج نفسها لم تكتمل بعد. ومن هنا فإن الانتقال من ميزانية الوسائل إلى ميزانية النتائج، ومن الرقابة الشكلية إلى رقابة الأداء، لم يعد خياراً تقنياً، بل أصبح ضرورة لإعادة الثقة في تدبير المال العام.
حين يصبح الريع ثقافة.
غير أن أخطر آثار الريع لا تظهر داخل الحسابات المالية وحدها، وإنما داخل المجتمع نفسه. فالريع لا يستهلك الموارد العمومية فقط، بل يعيد تشكيل الثقافة الاقتصادية والاجتماعية. فكلما توسعت مجالات الامتيازات غير المرتبطة بالإنتاج، ترسخت لدى البعض قناعة بأن الطريق الأسرع إلى الربح ليس الاستثمار ولا الابتكار ولا المنافسة، وإنما القدرة على الاقتراب من مصادر الامتياز. وهنا يتحول الريع من ظاهرة اقتصادية إلى ثقافة، يصبح فيها السؤال الأول: كيف نستفيد؟ لا: كيف ننتج؟
وهذا التحول أخطر بكثير من الخسارة المالية المباشرة، لأنه يضعف قيم العمل والمنافسة والاستحقاق، ويغذي الإحساس بعدم تكافؤ الفرص. ولذلك لا يمكن اختزال الريع في ملف أو قطاع بعينه؛ فهو حين ينتشر يصبح جزءاً من طريقة التفكير، ويؤثر في علاقة المواطن بالدولة. بل إن الثقافة الشعبية نفسها تعكس أحياناً هذا الخلل، عبر مقولات تعتبر المال العام مالاً بلا صاحب، وترى في الاستفادة منه نوعاً من الذكاء لا اعتداءً على حق المجتمع.
بينما تقوم الديمقراطيات الراسخة على تصور مغاير تماماً. ففيها لا ينظر المواطن إلى المال العام باعتباره مال الدولة، بل باعتباره ماله الشخصي الذي يديره المسؤولون باسمه؛ ولهذا يثير أي هدر أو سوء تدبير أو امتياز غير مبرر رد فعل مجتمعياً قوياً. فالقدسية التي تحيط بالمال العام هناك ليست قانونية فقط، بل ثقافية أيضاً. ومن دون بناء هذه الثقافة، ستظل النصوص القانونية وحدها عاجزة عن القضاء على الريع.
المعارضة لا تستطيع… والأغلبية لا تتجرأ.
ولعل النقاش الدائر حول لجنة تقصي الحقائق كشف إشكالاً مؤسساتياً أعمق من ملف الدعم نفسه. فالمعارضة طالبت بتفعيل إحدى أهم الآليات الرقابية التي يمنحها الدستور للبرلمان. وفي المقابل، انخرطت بعض مكونات الأغلبية في هذا التوجه، بينما تحفّظ مكون آخر عليه، معتبراً أن الموضوع لا يندرج ضمن الحالات الاستثنائية التي جرى العرف البرلماني على إخضاعها لهذه الآلية، ومؤكداً تمسّكه بممارسة دوره الرقابي عبر الأدوات الدستورية والمؤسساتية الأخرى المتاحة.
وبغض النظر عن وجاهة كل موقف، فإن هذا الجدل كشف معضلة أصبحت تتكرر داخل التجربة البرلمانية المغربية. فالمعارضة لا تملك دائماً العدد الكافي لتفعيل أقوى أدوات الرقابة. والأغلبية تجد نفسها، في كثير من الأحيان، بين واجب مراقبة الحكومة وبين الالتزام السياسي بالدفاع عنها. وهنا يطرح سؤال جوهري: هل يمكن للبرلمان أن يمارس رقابة قوية إذا أصبحت الحسابات الحزبية أقوى من الاعتبارات المؤسساتية؟
لقد أدى منطق الأغلبية الحكومية، في كثير من الأحيان، إلى تقوية الانضباط السياسي داخل البرلمان، وهو أمر مفهوم في الأنظمة البرلمانية. لكن عندما يتحول هذا الانضباط إلى تردد في ممارسة الرقابة، فإن البرلمان يفقد تدريجياً إحدى أهم وظائفه الدستورية. فالنائب البرلماني ليس موظفاً لدى الحكومة، ولا ممثلاً لحزبه فقط، وإنما هو، قبل كل شيء، ممثل للأمة ووكيل عن دافعي الضرائب. ولهذا فإن الرقابة التي تمارسها الأغلبية ليست دليلاً على ضعفها، بل على قوة المؤسسات ونضج التجربة الديمقراطية.
رقابة شجاعة أم استدراك انتخابي؟
ولا يمكن أيضاً فصل هذا الجدل عن السياق السياسي الذي تعيشه البلاد. فنحن أمام نهاية ولاية تشريعية، ومع اقتراب الانتخابات تعود الملفات الاجتماعية والاقتصادية الكبرى إلى واجهة النقاش العمومي، وتسعى مختلف الأحزاب إلى إعادة التموضع أمام الرأي العام، وهو أمر طبيعي في كل الأنظمة الديمقراطية. لكنه يطرح سؤالاً مشروعاً: لماذا لم تُطرح بعض هذه الملفات بالزخم نفسه في وقت مبكر من الولاية؟ وهل يكفي الوقت المتبقي لتفعيل لجنة تقصي الحقائق وإنجاز أعمالها وفق الشروط التي يفرضها الدستور والنظام الداخلي؟
إن هذه الأسئلة لا تنتقص من أهمية المبادرة، لكنها تذكّر بأن الرقابة تكون أكثر فعالية حين تُمارس في الوقت المناسب، لا حين تصبح رهينة إكراهات نهاية الولاية.
خاتمة.
قد ينتهي جدل دعم استيراد المواشي، وقد ترى النور لجنة تقصي الحقائق أو لا، لكن القضية ستظل قائمة. فهي ليست قضية “فراقشية” فقط، أو قضية أرقام أو إعفاءات أو دعم ظرفي. إنها نموذج كامل في تدبير المال العام.
فالمغرب لا يحتاج اليوم فقط إلى مزيد من أجهزة الرقابة، ولا يحتاج إلى نصوص قانونية جديدة، فترسانته القانونية والمؤسساتية من بين الأكثر تطوراً، ما يحتاجه فعلاً هو الانتقال من ثقافة الإنفاق إلى ثقافة النتائج، ومن شرعية الوسائل إلى شرعية الأثر، ومن توزيع الامتيازات إلى تقييم السياسات العمومية، ومن منطق الولاء السياسي إلى منطق المسؤولية الدستورية.
إذا كان دستور 2011 قد جعل من تقييم السياسات العمومية اختصاصاً أصيلاً للبرلمان، فإن سؤال اليوم هو: إذا كانت الدولة لا تستطيع تقديم تقييم لنتائج سياساتها للرأي العام، فماذا عن تفعيل رقابة حقيقي لتقييم السياسات العمومية؟
لربما لم يعد السؤال هو: من استفاد من دعم استيراد المواشي؟ بل أصبح السؤال هو: هل ما زالت مؤسسات الرقابة في المغرب تمتلك القدرة والإرادة الكافيتين لحماية المال العام، أم أن الريع أصبح يتحرك أسرع من الرقابة؟ فحين يصبح الريع أقوى من الرقابة، لا يخسر البرلمان وحده، بل تخسر الدولة إحدى أهم ركائز شرعيتها، وتفقد السياسة معناها، ويضعف إيمان المواطن بأن الضرائب التي يؤديها تعود إليه في شكل سياسات عمومية عادلة وفعالة وخاضعة للمساءلة.



أضف تعليقك
من شروط النشر : عدم الإساءة للكاتب أو للأشخاص أو للمقدسات أو مهاجمة الأديان أو الذات الإلهية، والابتعاد عن التحريض العنصري والشتائم.