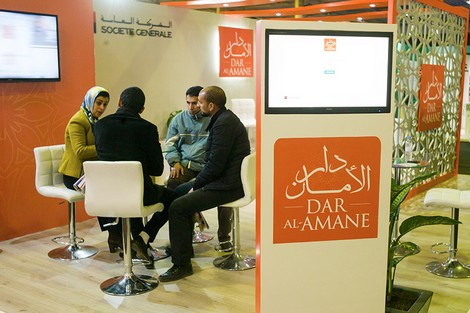
بلغت التمويلات التي حصل عليها المغاربة عبر البنوك التشاركية لشراء العقارات حوالي 6.3 مليارات درهم في نهاية يوليوز المنصرم.
وأفادت المؤشرات الرئيسية للإحصائيات ﺍﻟنقدية الصادرة عن بنك المغرب بأن هذا الرقم يمثل زيادة بنسبة 4.5 في المائة مقارنة بشهر يونيو المنصرم.
وما تزال التمويلات الممنوحة في إطار المالية التشاركية تمثل نسبة ضعيفة من إجمالي القروض الموجهة للعقار، والتي ناهزت في نهاية يوليوز 273 مليار درهم، مسجلة ارتفاعاً بـ3 في المائة مقارنة مع الفترة نفسها من السنة الماضية.
ويتوقع أن تسجل المالية التشاركية ابتداءً من نهاية السنة الجارية دفعة قوية بعد دخول التأمين التكافلي حيز التنفيذ، بحيث كان غيابه في نظر عدد من المهنيين كابحاً لتطور منظومة المالية التشاركية التي انطلقت سنة 2017 ببضعة بنوك ونوافذ.
وقد أثر تأخر اعتماد التأمين التكافلي في عدم ثقة المغاربة أكثر في المنتجات المتوفرة، خصوصاً تمويلات العقار والسيارات، على اعتبار أنها محفوفة بالمخاطر في ظل عدم وجود أي تأمين، وقد أثر هذا الأمر أيضاً على حجم الودائع لدى هذه الأبناك.
ورغم مرور سنوات، لم تنطلق بعد الترسانة الكاملة للمالية التشاركية في المملكة، فعقود الاستثمار بدأت قبل أسابيع، وهي من الأدوات المالية التي يمكن أن تشجع الزبناء على استثمار مدخراتهم وتوفير سيولة كافية للبنوك.
وحسب أرقام البنك المركزي، فقد سجلت القروض البنكية بصفة عامة ما مجموعه 894,048 مليار درهم في متم شهر يوليوز، محققةً بذلك ارتفاعاً بلغ حوالي 5,1 في المائة مقارنة مع شهر يوليوز من السنة الماضية.
وبلغت القروض الموجهة للمنعشين العقاريين حوالي 59,36 مليار درهم، أما قروض الاستهلاك فناهزت 56 مليارا، بارتفاع بلغ 4.7 في المائة مقارنة مع نهاية يوليوز 2018، في حين قدرت الديون المتعثرة المستحقة للأبناك بـ 67.55 مليار درهم.



الحمد لله على نعمة الإسلام الذي حرم علينا القروض الربوبية و أجاز لنا التعامل مع البنوك التشاركية
ما هو الربح في معاملات هاته الابناك. اذا كان تسميه le taux d'intérêt بالربح فشي ما دارنا. إذا كان دين ب 25 مليون سيصبج 30 أو 40 أو 50 مليون فإنه الكذب على الذقون.
جاء الحق وزهق الباطل إن الباطل كان زهوقا. صدق الله العظيم. والآن سنتعامل مع هذه البنوك حلالا طيبا؛ إذ أحل الله البيع وحرم الربا.
ملاحظة: الله يعطيكم الصحة/ نعم! البنوك وليس البناك. نعم! مليارات وليس ملايير.
خدمات هذه البنوك محدودة مثلا ادا اراد شخص. بناء بقعة ارضية في هذه الحالة لايمكن التعامل مع هذه الابناك. فتدفع. للبنك الربوي
أنا شخصيا لا أجد فرقا بين البنوك التشاركية والبنوك الربوية سوى في الاسم …جعجعة ولا طحين …الفرق الوحيد ربما أن البنوك التشاركية تقول باسم الله قبل أن تلتهم زبنائها والبنوك الربوية لا تسمي الله …
السؤال المطروح لهذه البنوك هو: من أين تقترض هذه البنوك الأموال التي تقرضها لزبنائها؟
تقترض الأموال من البنوك طبعاً و بفوائد تدفعها مقابل ذلك
لا حيلة مع الله، تشتري منزلا بمبلغ ما و عندما تتقدم لتقترض من البنوك الإسلامية تشتري البنك المنزل بنفس الثمن و تبيعه لك بالربح الذي أخد بعين الاعتبار ثمن "بيعك القرض" عوض التكلم عن الفوائد
البنك تتاجر في المال تبيع و تشتري مثل الخضر و الجزار و غيرهم كل في مجال اختصاصه
Il n’y as de tableau d’amortissement dans ces crédits islamique!
يعني أنه بعد مدة و تقرر تسديد المبالغ المتبقية من الدين تسدد ما تبقى من مجموع الدين كاملا على خلاف القرض بالفوائد. لا حياة مع الله
الأبناك كلها ومهما كانت تلاوينها أوإيديولوجيتها لاتستثمر فلس واحد دون أن تعرف أنه سيعود عليها بمئات الأضعاف..
أما ما يسمى بالأبناك الإسلامية أو التشاركية عندما نراها بالفعل تقرض المسلمين للشراء منازلهم أو سياراتهم أو حتى تقرضهم أموالا دون أن تحسب عليهم الفوائد يعني "الربا" عندها يمكن أن نصدق جميعا أنها بالفعل أبناك إسلامية ..
إلى صاحب التعليق 4
هناك عقد يسمى الاستصناع ربما سيخرج قريبا إلى الوجود يصبح بإمكانه للبنك التشاركي المشاركة في بناء البقع الأرضية وغيرها
بعض الناس. لا أدري. كيف يفكرون. يضنون ان البنك التشاركي. خيرية. يعني تشتري المنزل ب40وتؤدي اقساطه مقسمة يكون مجموعها 40مليون. ادن ما هو ربحه من اين سيأتي بأجور موظفيه. لكن نتمني ان تكون ارباحه معتدلة ومشابهة. للبنوك الربوية
تريد أن تعرف أن البنك التشاركي أسوأ من البنك العادي … سهل جدا ….. اذهب لكل واحد منهما واطلب قرضا سكنيا بنفس المبلغ ولنفس المدة …. وسترى عجبا …. ذلك أن فوائد البنك المتأسلم أكبر من فوائد البنك الربوي … وشروطه أكثر تعقيدا …. هو بنك وجد لرفع الحرج عمن يريد الاقتراض بفوائد ولا يريد أن تسمى باسمها .
راني ما فهمت والو مع هذا البنك الإسلامي ، كثرة الهضرة والتحليلات. ..؟
البنك التشاركي ليس هو البنك الإسلامي لأن التكلفة أعلى من البنك الربوي لتقليدي
البنك الإسلامي في الخيال فقط
والله العظيم ما فهمت والو غير الكذوب في الكذوب والنصب على الضعفاء لا اقل ولا اكثر حسبي الله ونعم الوكيل
مثل . منزل ثمنه ٥٠ مليون . بنك عادي . بعد سداد القرض اي بعد ٢٠ سنه مثلا سيكون قد وصل ال ٧٠ مليون.
نفس المنزل في البنك" الاسلامي" ثمنه من البدايه ٧٠ مليون . بدون فائده . النتيجه هي نفسها.
ليس هناك شيئ مجاني ياساده . البنك له مصاريفه. العمال. المقر. الضرائب. الضوء الخ… والربح لا بد منه لان لا أحد يستثمر من أجل لا شيئ.
نحن ياساده في القرن الواحد والعشرين والبعض يريد ان نشتغل بعقليه القرن السابع ميلادي.
قلاك الربا.
رد على:
Maher رقم 2 ــ رقم 5 ــ رقم 11 يريد أن يفهم ــ abdellatifرقم 12.
الربح في معاملات هذه البنوك هو ما اتفق عليه بين البنك والزبون. le taux d'intérêt موجود في كل المعاملات التجارية؛ غير أن هناك le taux d'intérêt حرام و le taux d'intérêt حلال. الأول ربح ربوي لأن البنك لم يبعك شيئا يملكه؛ بل اكتفى بإقراضك مالا لتشتري أنت بهذا المال سيارة أو عقارا أو غيرهما. فهنا مثل هذا الربح أو le taux d'intérêt حرام في الشريعة الإسلامية؛ إذ يعتبر سلفا جر نفعا.
أما الثاني فهو يبيعك شيئا في ملكه كسيارة أو عقار أو غيرهما بربح حلال أو taux d'intérêt حلال؛ إذ أحل الله البيع وحرم الربا. ومن الملاحظ أن التعامل مع البنك الإسلام ذو تكلفة مرتفعة شيئا ما جراء مصاريف التملك أولا للبنك ثم في الأخير لك. أما البنك الربوي فلا مصاريف عليه على الإطلاق.
السلام عليكم.
لا نحكم على الأشياء بدون علم. لابد من البحث في موضوع بيع المرابحة للآمر بالشراء قبل التسرع بالرأي إيجابيا كان أو سلبيا. يجب أن لا نكون عاطفيين. إذا كانت معاملات البنوك التشاركية حلال فهي حلال و إن كانت حرام فهي حرام و هذه المسألة لا يفهم فيها إلا أصحاب العلم الشرعي و الخبراء في المالية الإسلامية. إذا كانت البنوك التشاركية تشتغل بآراء المجلس العلمي الأعلى و هو المختص في هذه المسائل فلا داعي للتسرع في الحكم. و أحيلكم هنا على محاضرات الشيخ الدكتور عبد الصادق ابن خلكان. و ستستفيدون كثيرا.
chere marocain, au maroc le mot, ,faboure, ,ca n,existe pas.
est pourquoi en arabie saoudite toutes les banques sont Islamiques et ils acceptent les cartes de credit Americaine ,,,comme American express, ou diners, club discover ,,,,,,, c,est bizarre.
السلام عليكم
انا خدام ب 3500 درهم ولكن في القطاع الخاص الى بغيت دار شحال خاصها تكون باش اعطوهليا واش بصح ميعطونيش دار بكثر من 25 مليون مع العلم عندي 35 سنة