
بينت الأرقام الرسمية التي كشف عنها البنك المركزي نهاية الأسبوع الماضي، تسارع وتيرة الاقتراض البنكي بشكل يجعلها سائرة في طريق الارتفاع، خاصة مع شهر يوليوز من صيف 2024، حيث صعدت الوتيرة الاستهلاكية بشكل مثير تزامنا مع متتالية المصاريف والإنفاق في موسم العطلة الصيفية، فضلا عن استعدادات معظم الأسر للدخول المدرسي.
وتسارعت القروض الاستهلاكية الموجهة للأسر المغربية، حسب نشرة الإحصائيات النقدية، الصادرة عن بنك المغرب، لتنمو وتتزايد بنسبة 1 في المائة إجمالا، الشق الأكبر منها كان موجها للاقتراض من أجل الغرض الاقتصادي المتمثل في العقار والسكن الذي تسارع نموه بـ1,7 في المائة، فيما نمت القروض الاستهلاكية إلى 0,9 في المائة خلال الشهر ذاته.
وإجمالا، عرفت القروض البنكية الموجهة “للقطاع غير المالي” تسارعا في النمو من 1,2 في المائة إلى 2,8 في المائة خلال شهر يوليوز الماضي، وهو ما شد انتباه خبراء ومحللين اقتصاديين أبرزوا أن ذلك “تحصيل حاصل وتأكيد لفرضية ضعف أو تراجع القدرة الشرائية للأسر، فضلا عن تراجع القدرة على الادخار”.
الوضعية المالية للأسر في المغرب إلى حدود سبعة أشهر من السنة الجارية، لم تغب عن مضامين المذكرة الشهرية الأخيرة حول “الظرفية” (عدد 330 لشهر غشت)، التي تصدرها مديرية الدراسات والتوقعات المالية (وزارة الاقتصاد والمالية)، والتي رسمت صورة “أكثر تفاؤلا”.
وسجلت المديرية، وفق ما اطلعت عليه هسبريس، أنه “في عام 2024، كان من الممكن أن تستفيد الأسر من تباطؤ التضخم (+1.3% في يوليوز بعد أن كان +4,9% في الشهر ذاته العام السابق). كما أنه سيكون مدعوما بالاتجاه الإيجابي في نهاية يونيو من التحويلات من المغاربة المقيمين في الخارج (+1.8%) والاقتراض الاستهلاكي (+0.5%). وينبغي أن يستفيد أيضا من التحويلات التي تقوم بها الدولة في إطار الدعم الاجتماعي المباشر، وكذلك من الزيادات الأخيرة في الدخل بعد الحوار الاجتماعي”.
“دوامة تبتلع الأسر”
بحثا عن تفسيرات ممكنة للأرقام سالفة الذكر، تواصلت هسبريس مع خالد حمص، أستاذ الاقتصاد بجامعة محمد الخامس–الرباط، الذي أفاد بأن “بنك المغرب حاول طيلة الأشهر الماضية أن يكبح إمكانيات الحصول على وسائل الأداء، بما فيها القروض وتوفير السيولة، لكي يحد من الدخول في دوامة الاستهلاك عن طريق الاقتراض”.
وعلق حمص على أرقام الاقتراض من طرف الأسر قائلا إنها “تبقى نسبا عادية طبيعية، إن لم تكن مرتفعة أكثر”، مشيرا إلى أن “التضخم الذي يستمر إحساس الأسر به في قفتهم اليومية، يخفض بشكل ملموس القدرة الشرائية للأفراد كما الأسر”، مع استحضار “ضعف القدرة الطبيعية على الادخار رغم الأزمات لدى نوعية من المستهلكين المغاربة”.
في المقابل، لفت المحلل الاقتصادي ذاته إلى أن “عددا من المواطنين بالمغرب مأخوذون باتجاه استهلاكي ذي منحى مرتفع، ما يجعلهم بين مخالب دوامة الاقتراض”، مؤكدا أن معظمهم “ذوو قابلية وإصرار ملح على الاستهلاك”، وهو ما يمكن أن يفسر الإقبال على قروض الأسر وارتفاعها صيفا بحكم الظرفية.
وأكد أن “للاقتراض بعض المزايا المتمثلة في أهميته لتحريك عجلة الاقتصاد الوطني من حيث رفع الطلب الداخلي ودينامية الإنتاج لدى المقاولات”، قبل أن يستدرك بأن “القروض تغذي الاقتصاد الاستهلاكي ولكنها في صالح المنظومة البنكية وقد ترفع مخاطرها الائتمانية”.
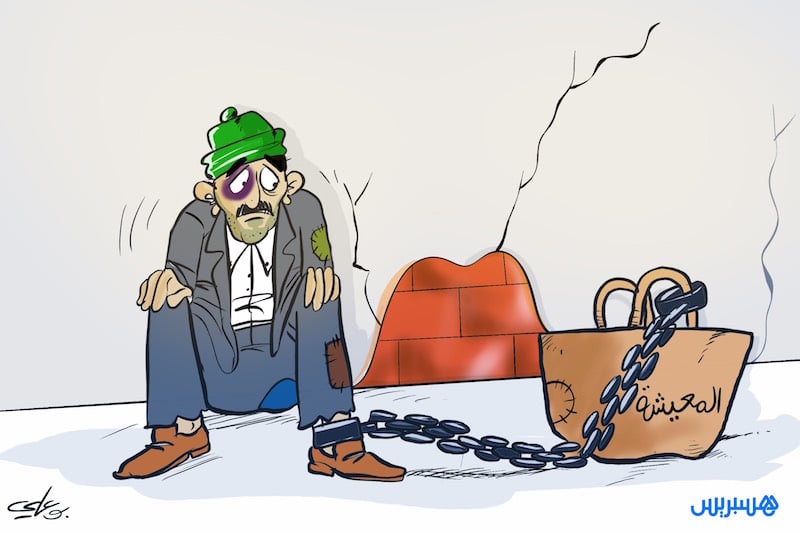
وعزا أستاذ الاقتصاد “لجوء المغاربة إلى الاقتراض بحكم التفكير الفوري في متتالية المصاريف لحل مشاكل آنية، مثل عيد الأضحى أو العطل الصيفية أو مناسبة الدخول المدرسي-التعليمي”، محذرا من آثار التضخم المستمرة على القدرة الشرائية المتآكلة”، معتبرا أن “هذا ما يرفع من نسبة مديونية الأسر وقد يشكل خطورة على الاستقرار المالي والأسري والاجتماعي لعدد من الفئات الاجتماعية ضحية دوامة الاقتراض”.
“مدخرات منهكة”
عبد الرزاق الهيري، محلل مالي وأكاديمي اقتصادي بجامعة سيدي محمد بن عبد الله بفاس، أبرز أن “موجات ودورات التضخم المتوالية منذ منتصف سنة 2022 قد أنهكت مدخرات الأسر، خصوصا الأسر ذات الدخل المحدود أو الوضعية المالية الهشة، بل حتى تلك المنتمية لتصنيف المتوسطة”.
واعتبر الهيري، ضمن قراءة تحليلية قدمها لهسبريس، أن “معطى إنهاك المدخرات بالنسبة للأسر قد عمق فعليا الاحتياجات المالية للأسر والقطاع غير المالي بصفة عامة، وفق ما تؤكده الأرقام الرسمية للسلطات المالية المغربية”.
في سياق متصل، توقف الخبير الاقتصادي ذاته عند ارتفاع قروض السكن والعقار بنحو 2%، قائلا إن هذا الارتفاع “عائد في جزء كبير منه إلى تسجيل طلبات دعم السكن المباشر بشكل متزايد منذ إطلاقه بداية هذه السنة حسب السياسة الاجتماعية التي انتهجتها الحكومة الحالية”.
كما أثار إشكالية مفادها أن “مصاريف الدخل لدى عدد كبير من الأسر المغربية تتوجه إلى تسديد ديون قديمة أو تكون في حكم المتعثرة (créances en souffrance)”، مسجلا أن “دوامة الاقتراض قد ابتلعت كثيرا من الأسر التي بدأت تعيش حياتها المالية العادية بحضور القروض الاستهلاكية ضمن تركيبتها”، معتبرا أن جزءا كبيرا منها خصص لمصاريف السفر والعطلة الصيفية تزامنا مع شهر يوليوز.
“لم يعد خافيا أن القدرة الشرائية للمغاربة قد صارت تقريبا منهارة أو هشة”، يخلص الهيري، منوها إلى أن “الأثر الفعلي للزيادات الأخيرة في أجور القطاع العام يلزمه وقت كي يتبلور، فضلا عن انتظار الانتقال الفعلي لتطبيق قرار خفض سعر الفائدة من طرف بنك المغرب في مجلسه الفصلي الثاني في يونيو 2024”.




والله الحُمق وكل الحمق أن يدخل الإنسان في زوبعة الربا والحرب مع الله وانتظار الاستقرار والسكينة والله لن يهدء لك إلا بالرضا بما قسمه الله
أنصح لي مازال متزوج أو ناوي ياخد دار بكريدي أو طموبيل بكريدي أو خدام في القطاع الخاص بلا ميتزوج راه كتحكم على راسك بالهلاك
هناك أسباب كثيرة تؤدي الى الاقتراض من الابناك،لا مساحة لذكرها هنا،والكل يعرفها،لو توفرت أمورا كثيرة هي كذلك تتجاوز سطور هاته الصفحة،لما اتجه أحد للقروض الرباوية.عافنا الله واياكم،والله يفرجها على كل معسر،آمين.
حيت بنادم مابقاش كيعيش لراسو كيعيش للناس، واش المهم هو تسكن ولا تملك، المهم هو تسكن ولو كان الناس يتوكلون على الله حق توكله وابتعدوا عن الربا لعاشوا الرفاهية و السعادة ولكن ثبتوا لهم مقولة فلوس الكراء نخلص بيهم طريطة ونملك داري غتملك دارك من بعد 20 سنة ديال العذاب و الحرب النفسية وحرب مع الله نهار تكمل الدار تشد الارض تولي مريض كتشوف في الحيوط، اما صحاب الكريديات ديال العيد و العطلة و الدخول المدرسي كنقول ليهم الله يرحمكم
كان الله في عون الاباء والظغط المتزايد عليهم يجعلهم يلتجؤون للاقتراض لاسكات صوت الزوجة وارضاء اطفالهم. رحمة الله عليك يا أبي رحمة واسعة لقد كنت بطلا.
في ظل ارتفاع ثمن العقارات والسومة الكرائية ما على الشباب المغربي العازب إلا الصبر تجنبا لمعركة شهرية طاحنة قد ترمي به في أحضان مؤسسات القروض وتفسد عليه دنياه و آخرته
لا يكلف الله نفسا الا وسعها علاش بنادم كيحمل راسو مالا طاقة له به القروض الربوية حرام بنص القران الكريم الله سبحانه وتعالى لا يحارب العبد الا في موضعين الاول في الربا ( فإن لم تنتهوا فاذنوا بحرب من الله ورسوله ) والثاني في الحديث القدسي من عادى لي وليا فقد اذنته بالحرب ، بنادم غير باش ادير مادروا الناس مبقاش كيشوف منين ايجيب الفلوس عافانا الله واياكم وتجاوز على كل معسر
العطلة المدرسية والسياحة الداخلية هما السبب دياب الكريديات .
ولكن مع الدخول المدرسي بنادم غادي يتزير يولي غير يشكي ويبكي دارها بيديه واجبها فراسو .
ستقفون بالمحكمة الإلهية التي شهودها ملائكة وقاضيها ملك الملوك ولن تجدوا ماتبررون به لهذا الاقتراض الربوي الذي حرمه الله سبحانه وتعالى. إنها حرب من الله ورسوله.المقترض بالربا يحارب الله .
لنعش متوكلين على الله راضين بقدره .نعيش من أجله لا من أجل الناس.لنعيش حياة راحة البال.
الإقتصاد المبني على الضرائب و الرسوم و القروض أي الإعتماد على جيب المواطن عوض الثروات و الإستثمار و مساهمات التصدير و الإستراد…. كموارد أساسية في الميزانية العامة يثير الريبة و هذا النوع من الإقتصاد الذي يتم تجميله تحت مسمى الإقتصاد التضامني لن يرقى بجودة حياة المواطن و لو بعد قرن بل سيتركه حي يأكل و يشرب ليستمر دوره كوسيلة لمضاعفة ثروة الأغنياء الذين يستفيدون من ثروات البلاد
الاجور متدنية و المعيشة تضخمت .جعلت جل الموظفين يعيشون مع دوامة القروض البنكية التي لم تعد ريبة حسب البعض و قالها السيد الوزير على منبر الدروس الحسنية و قال ٱخرين بحكم التعامل مع العملة قينة الورق الدولار الٱن ليس كما كان القيمة على الدهب .أما القرض للضرورة ملحة و لها احكام . من حيث المرء يبحت على السكن للاولاد و الترفيه لهم احيانا .و لا يحد بدا إلا القروض. .لكن ظرفية التضخم الغير مبرر عقد امور اغلبية الأسر حتى تعدر عليها الإلتزام بالاداء دون تأخير. وزادت تكلفة ضريبة التخلف و مرتفعة للأسف .و يستوجب على الابناك الترفع عن هذا التكليف الزائد و الحد منه إن كان على الاقل أداء قريب و لماذا هذه الزيادة المؤسسة . .و انا من ضمنهم . بينما حقا الوضع صعب للغاية خاصة في المناسبات . و ما بيدنا حيلة إلا الصبر على العيش الصعب و المؤتر على توفير مستبزمات الاولاد خاصة للأسف. و الله المستعان.
مغاربة المغرب ارادوا ان يتنافسوا مع مغاربة العالم في فصل الصيف ولهذا يقترضون من البنوك وبعدها يغرقون في وحل الديون البنكية وبعدها إما السجن او الانتحار او الهروب من لمقدم والقائد والدرك والشرطة والسجن.
قال لي حكيم اليوم ولخص كل شيء في كلمتان .اسباب المشاكل الاي يتخبط فيها المغاربة وهي الربى ووجدت ان كلامه على حق .
اذا كانت القدرية الشرائية للمغاربة منهارة .فلماذا الشواطئ والفنادق والمدن الساحلية مملوءة عن اخرها ؟ كفى من التشاؤم!!!
بالنسبة لهذا الموضوع فالحكم واضح ولا جدال فيه،يبقى فقط التوضيح على الشروط التي يجب ضبطها لمعرفة مجال التطبيق،والسؤال الذي يتبادر لذهن هل نحن فعلا أمام وسط ومجتمع وقوانين ذات طابع إسلامي،وهل جميع المعاملات التي نتعامل بها إسلامية،لأن الغرض من تحريم الربا يبقى حماية المسلم من الضيق والإستغلال في عدم السداد ومفاقمة العجز ومايترتب عنه من مشاكل بالإضافة لردع تحويل السلف الى تجارة للكسب السهل من الفوائد،وما يعيشه المقترض والغير مقترض من ضيق من المعاملات والقوانين من إقتطاعات وضرائب و إستخلاص للأموال من خدمات ورقية وهمية والرفع من الأسعار بنسب مضاعفة يجعل البيئة غير سليمة والمراد والمبتغى من التحريم يبقى مقترنا على جانب واحد دون تطبيقه في باقي المعاملات الأخرى
بالفعل اثر موجات التضخم كان و لا زال واضحا و متعدد الابعاد على القدرة الشراءية للمواطن ،لذلك يجب استمرار دعم المواد الاساسية و منها طبعا الغاز المنزلي الذي ادى ارتفاع سعره الى ارتفاع اسعار العديد مم المنتجات التي يدخل ضمن مكوناتها ، لذلك يجب تاجيل قرار رفع الدعم الى حين استقرار هذه الموجات كن التضخم دعما للقدرة الشراءية
الكل يتكلم عن القروض اللتي تنهك اقتصاد المواطنين رغم ان التضخم والفائدة تراجعت
مصائب قوم عند فوائد.الحل ليس في عرض المشكل بل ما الحلول المقترحة والكفيلة بالعيش الكريم دون قروض ومشاكل ومنغصات .
الزيادة الأخيرة في الأجور هي التي رفعت نسبة القروض , فمتلا صديقي الموظف عندما علم أنها ستضاف له 500dh نهاية شهر غشت، سارع إلى البنك ليقترض 4 ملايين سنتيم ونصف لمدة عشر سنين ، وعندما سألته قال لي ماذا ستشتري لي 500dh في الشهر ، اللهم ناخذها الآن أو نعيش بيها بضعة شهور
وقال لي أنه سيقوم بإقتراض اربعة ملايين ونصف في شهر غشت القادم لأنه سيتم زيادة 500dh أخرى
شركات المحروقات وكل من يتاجر فمنتجات حيوية واساسية للمواطن ويحتكر السوق يجب ان يحاسب حساب عسير هنا قبل الاخرة لانه ببساطة ادى رخصت المعيشة فالمواطن سيحرك العجلة الاقتصادية بلا ديون ربوية مفروضة على عاتق وكاهل المواطنين فوالله سوف تحاسبون حساب عسير للمواطنين والمسؤولين