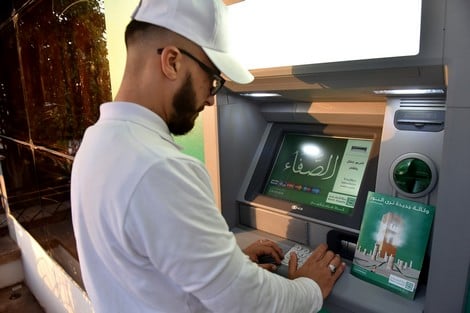
بعد قرابة سنة من افتتاح أولى الأبناك التشاركية الإسلامية المغربية لوكالاتها، أصدرت المديرية العامة للضرائب مذكرة تُحدد فيها شروط الحصول على السكن الاقتصادي المعفي من الضريبة على القيمة المضافة في إطار منتوج “المرابحة”.
وتأتي هذه المذكرة، من لدن المديرية التابعة لوزارة الاقتصاد والمالية، لتحدد طرق وشروط شراء السكن الاجتماعي في إطار منتوج المرابحة أو الإجارة المنتهي بالتمليك، بعد اجتماعات عقدتها مع مسؤولي الأبناك الإسلامية والموثقين.
وتحدد هذه المذكرة التوضيحية، الصادرة منذ أيام قليلة، شروط الاستفادة من إعفاء الضريبة على القيمة المضافة؛ أولها أن يقتني البنك الإسلامي السكن الاجتماعي من لدن منعش عقاري تجمعه اتفاقية مع الدولة.
أما الشرط الثاني، فيجب على الموثق أن يضع لدى مصلحة الضرائب المحلية طلب الأهلية للحصول على إعفاء من الضريبة على القيمة المضافة، يتضمن اسم ورقم بطاقة التعريف للمشتري المستقبلي للسكن الاجتماعي، إضافة نسخة من الاتفاقية المبرمة بين المنعش العقاري والدولة المغربية، والوعد بالشراء موقعة من لدن المشتري النهائي.
كما يجب على الموثق أن يقدم التزاماً بإصدار نسخة من عقد البيع بين البنك والمشتري النهائي، تتضمن رهن العقار، لضمان أداء الضريبة على القيمة المضافة من لدن الدولة، حيث ستحولها الإدارة الضريبية إلى الموثق الذي يقوم بدوره بتحوليها إلى المنعش العقاري.
وبخصوص رسوم التسجيل، فإن العقد الأول المبرم بين البنك الإسلامي وبين المنعش العقاري، بخصوص السكن الاقتصادي في إطار المرابحة أو الإجارة المنتهية بالتمليك، يستفيد من معدل مخفض بنسبة 3 في المائة.
ومعلوم أن خدمة امتلاك السكن لدى الأبناك التشاركية بالمغرب تقوم على المرابحة أو الإجارة المنتهية بالتمليك، حيث يقتني البنك السكن ثم يبيعه للزبون بثمن يتضمن هامش ربح ويتم الأداء على شكل دفعات شهرية.
وقد دعت المديرية العامة للضرائب، في مذكرتها الموقعة من لدن مسؤولها الأول عمر فرج، جميع المسؤولين المركزين والجهويين والإقليميين التابعين للمديرية إلى أن يحرصوا على التطبيق الصارم لمضامين المذكرة التوضيحية.
وإذا كانت هذه المذكرة خطوة جيدة نحو تطبيق قريب للتدابير الجديدة لمنتجات الأبناك التشاركية في المغرب بعد سنة كاملة من بدء افتتاحها وكالاتها، إلا أن الخطوة المهمة تبقى منتظرة؛ من بينها على الخصوص التأمين التكافلي، الذي يتطلب نصوصاً تنظيمية وتراخيص لشركات القطاع الراغبة في مزاولة هذا النوع من التأمين.
جدير بالذكر أن المغرب يتوفر حالياً على خمسة أبناك تشاركية وثلاث نوافذ تشاركية، ويخضع التمويل التشاركي بالمغرب لإشراف وتنظيم أربع هيئات رئيسية؛ وهي المجلس العلمي الأعلى، وبنك المغرب، والهيئة المغربية لسوق الرساميل، وهيئة مراقبة التأمينات والاحتياط الاجتماعي.


Une grande arnaque, ça ne marchera jamais car il s’agit seulement d’un coup de marketing au nom de la religion. Les taux en financements classiques sont explosifs, et comme le financement participatif s’appuie sur les mêmes indicateurs, on arrive avec des produits à marges très abusives.
اذا توفي الزبون ولم تستطع اسرته الاستمرار في الاداء يتم طردها ويسترجع البنك الشقة لعدم وجود تامين كباقي البنوك التقليدية.
شي واحد فيكم اشرح ليا بالدارجة اشنو الشروط الله اجزيكم بخير
بلغة أخرى غياخدو منك الفائدة بطريقة حلال . اما الخسارة فكتبقى هي نفسها
المرجو إعطاء فكرة عن هامش الربح .فأنا مثلا أريد شراء عقار قيمته السوقية حوالي 300000 درهم كم علي الدفع تقريبا و شكرا
Les banques dite islamiques ne sont en fait que des voleurs au nom de la religion ,j arrive pas à comprendre comment un demandeur d un crédit de logement devrait payer le double de la somme qui l a prise plus des frais qui viennent de gauche et droite.les banques traditionnelles sont moins accablante s qu eux
أنا أعتقد أنها سرقة حلال…ههههه السؤال المطروح:هل هناك اقتصاد إسلامي حتى تكون هناك ابناك إسلامية؟
الأمر سيان كفا من التحايل والمكر فكيفما كان فهناك عملية المراد منها الربح تحت الغطاء الإسلامي فنحن أمام جيل جديد من المرابين واستحدرو المقولة المشهورة من خدعنا بالدين انخدعنا له وكفا من رهن مصيرهم ومصير أبنائكم لمن لا يرحم نصيحة أن لم تكن لك القدرة على شراء أي شيء فاقنع بماقسمه لك الله وستعيش في نعمة فهم يفرشون لك اليوم بالورود وغدا تجد نفسها مدلول قد اعدر من اندر.
تمن شقق 300000 غدي ضرب في 6% مدة 25سنة تعطيك 1932.20dh شكرا
لم أفهم دخل الإسلام في هذا الموضوع. الدولة تأخذ الضرائب. المنعش العقاري يأخذ الثمن. البنك يأخذ الفوائد كراء، والملك مرهون عنده … اما المستهلك فهو الذي يؤدي للجميع بدون ضمان…. اهذا هو الاسلام يا جماعة؟
هذه ااشروط نعني ان البنك التشاركي ما هو الا وسيط في عملية البيع..
يعني سمسار…..بين المشتري و اابنك التقليدي …..اذن عاى هاذ الحسابفان معاملات الابناك التشاركية ماشي غبر حرام …بل حرتم مع ظروف التشديد لانها توهم الناس باشياء غير صحيحة….
حيلة جديدة للاحتيال على المواطن البسيط وسلب مذخراته باسم الدين ومن جهة اخرى انعاش جيوب مافيات العقارات بعد الكساد الكبير الذي ضربهم ..واخيرا اقول المغاربة بالداخل والخارج بناو منازلهم بعرق كتافهم وتم الاستيلاء عليها بالتزوير والسرقة وكذلك الاراضي عاد غيتيقو ويشرو قفوزة بثمن خيالي
هههههه المهم داكشي لغدي احيدلك البنك التقليدي هو هو.
الفرق هما حللوا فلوسهم بالقوالب وانت غادي تدي الدنوب
انا استاذ كم اتمنى ان احصل على فرصة لشراء منزل عن طريق المرابحة المهم تفادي الربا و لو شكليا…انا لا افهم من ينتقد الابناك التشاركية ما المشكل فيها هل تسعى للربح الجميع يسعى لذلك ام انها كما يدعون تستغل الدين انا اقول اذهب للابناك التقليدية و دع الاخرين يشتغلون… انا افضل الف مرة للابناك الاسلامي على غيرها فهي على الاقل فيها محاولة تجنب الربا … هل هناك بنك اسلامي هنا في العيون
je compare la banque islamique a une femme qui met le foulard et la mini jupe c est de l arnaque
سيتم طحنك أيها المواطن بطريقة جديدة تحت مسمى البنوك التشاركية هه! عصابات تسير البلاد …لك الله يا وطني
اخواتي راه الفرق لي كاين ان البنك كيشري الدار من المنعش العقاري مثلا ب 5 مليون و يبيعها لك ب 12 مليون
ويقسم لك ديك 12 مليون على عام، و غادي تبقا تخلص مليون في الشهر .هذا غير مثال و هذا كيتسمى " البيع "
اما الربا فهي معروفة عند الجميع
معلومة ان الشرع لم يحدد هامش الربح في التجارة
والسلام عليكم
ما فهمته من الموضوع والشروط المدرجة لشراء عقار معين هو ان الجهة المعنية ضامنة لحقها سواء اديت الدين او لا وذالك بالرجوع الى الحجز على العقار حينما يتعذر على الشخص اداء ما بذمته فمثلا ان كان العقار ثمنه 300000 الف درهم عند المنعش العقاري سيقوم البنك الاسلامي المزعوم بشراءه من المنعش وبيعه لك بمبلغ يصل الى 550000 الف درهم على شكل دفعات وان انت وافقت وسددت مثلا 300000 درهم على مدى 20عام وتعذر عليك ان تقوم باكمال المبلغ المتبقى وهو 250000 لعذر معين حينها ستقوم الجهة المعنية بالامر جاهزة للحجز عل منزلك وبيعه بمزاد علني لان العقار سبق وان رهنته لدى مصلحة الضريبة وحينها ستبدا متابعات لعدم السداد من ثم الفواءد من ثم الصندوق من ثم تعويض عن تا خير من ثم من ثم من ثم يتم…… هذا والله اعلم وشكرا
المغاربة صعاااب.
اللي درتيها وحلة
ما اللي ماعرفش شي حاجة يسبق الكريتيك….
الله يعفو علينا من هاد البلاد وصافي
یعني البنک الاسلامي یشري الدار مثلا 40 ملیون وبیعها لک ب50 ملیون الفاهم یفهم هذا یسمی بیع وشراء
اوالله حتى يسلخوكم. صاحبي شراتلو بنك الصفا ب 14 مليون خلص فيها 24 مليون وملي جا يرجعلهم الباقي قالولو ترجعها بالمرابحة
اول شرط انهم لا يقبلون السكن الاقتصادي او العدلي تاني شرط لايقبلون الا من له وضيفة تابتة ويتقاضى اجره عن طريق البنك وان يكون لديك مبلغ تسبيق وان يرسلو معك خبير لمعاينة العقار اللذي تريده حتى يوافقو اولا يوافقو عليه اما بالنسبة للفاءدة فهي كغيرها من الابناك التقليدية او تزيد بقليل.
لماذا التشكيك في هذه التجربة الوليدة (البنوك الاسلامية) .. واعطا ء القيمة المبالغ فيها للابناك التقليدية (على النمط الغربي القديم) رغم معرفة مقدار الفائدة الكبير الذي تستحوذ عليه ؟ يجب ان يعلم الجميع ان كثيرا من قوانين ومعاملات الاقتصاد الاسلامي تدرس اليوم ويعود اليها بعض كبار الاقتصاديين والخبراء والابناك في الغرب نفسه .. لنزاهتها وفعاليتها وعدالتها . دعوا التجربة تطبق وتمر الى التنفيذ والواقع اولا .. بدل ان تصدروا الاحكام المسبقة والجاهزة من الان .
هي ماهي زعما طفرتوه بالبنك الاسلامي والمرابحة …..
نكري حياتي كاملة ومانعصيش الله باش نتوما تربحو الفلوس وديرو فيها زعما البنك الاسلامي وماكايناش الفائدة بغض النظر على الفائدة …يلا زبون دار الوعد بالشراء من البنك فسدت البيعة واصبحت حرام في حرام
اين هي مسطرة تبسيط المعاملات الادارية. انا دخت غير في قراءة المقال . مكاينشاي. كترة الاوارق مضيعة الوقت الناتج هو الرشوة و المحسوبية
بخصوص بنك التشاركي فهو بنك مثل أي بنك اذا كنت تريد اقتناء سكن الاقتصادي البنك غادي طلب منك نفس شروط لبنوك التقليدية كما نعلم جميعا قليل ماتجد شقق لسكن اقتصادي متوفرة اغلب تجد ان المشروع سيكتمل على سنتين لذلك التسبيق الذي كانت تطلبه لك شركة العقار لن تدفعه لها سوف تدفعه للبنك التشاركي كل تلك المدة سيستفيد البنم من اموالك هو بدوره سوف يتصل بالمنعش عقاري ليخبره ان امواله لدى البنك عند اكتمال المشروع وبهذا تكون قد حجزت شقتك مضمونة عن طريق البنك شروط الاستفادة من القرض ضروري تكون خدام في عمل مستقر معندهمش فوكاريم بخصوص نسبة الارباح فهي مرتفعة تصل الاكثر من 60% مقارنة مع بنك التقليدي لهما الابنك متوفرة حاليا 50% زائد التامين غير متوفر عند الابناك التشاركية نهار توفى دار ابيعها ليك ويشردو الاسرة في حال الاسرة لا تستطيع اكمال التقسيطات الشهرية خلاصة لي باغي قرض لسكن الاقتصادي بنك تشاركي مخدامش ليه البنك تشاركي صالح غير لي مرسم او باغي شقة موجودة او باغي فتح شي مقاولة.
C complètement une arnaque car dans tous les cas le client paye les intérêts à des taux abusifs en France les taux d’intérêt pour acheter une maison 1,9%et pourtant c pas un pays Muslim ce qui haram c les intérêts alors si c vraiment des banques musulmain il faut pas pratiquer les intérêts oua allah a3llam
كلمة البنك تعني السوق أو المتجر الذي يتعامل بالنقود أو الأموال مثلها كبقية الأسواق و المتاجر يعني شرعيا لا بأس فيها و هي مما سخره الله تعالى لعباده ليستفيدوا منه و به
المعاملات التي تتم داخله لو كانت حلالا فهي حلال و لو كانت حراما فهي حرام
البنك عندما يقرض بفائدة معلومة صاحب حاجة فهذا لا بأس فيه و لا يعتبر ربا
الأصل في الربا هو التحريم لصاحب المال فقط و ليس لمن يقترض منه بدليل أن الله تعالى كل كلامه في تحريم الربا إنما هو موجه لصاحب المال فإن تاب فله رأس ماله
قتلتم تطور الأمة بفكركم الداعشي القاتل لكل تطور في الحياة
نتيجة الفهم الخاطئ لتجار الدين و فتاويهم الظالة و المظللة للمسلمين بقي إزداد الفقير فقرا و الغني غنى بتساويهم بين من يملك و من لا يملك
الفقير ليس له أن يؤدي الزكاة بل يستفيد منها
بينما الغني لا يستفيد منها بل يؤديها
و الربا لا يستفيد منه الغني بل يؤديه بدون فائدة
أما الفقير فيستطيع الإقتراض بفائدة لسد حاجياته
السكن حاجة
تحسين معيشته حاجة
الشغل حاجة
إتحهوا للبنوك إذا و اقترضوا منها بفائدة معلومة و اقضوا حوائجكم و دعكم ممن يتاجر في الدين من الشيوخ فهم بلاء الأمة
الامر يتعلق بتحليل الفوائد
La Halalisation des intérêts
سوق العقار فاسد وفيه تحايل على الزبون بالنوار والسمسرة والمستفيد الأول هو البنك التشاركي بنسبة ربح جد مرتفعة غير قابلة للتفاوض ويفرض على الزبون أداء المبلغ كاملا أي ثمن السكن زائد الربح الذي يصل تقريبا الى الضعف
اين يتجلى تجنب الربا في الابناك التشاركية …..مادمت ستدفع مبلغا اضافيا يساوي او يفوق المبلغ الذي تطلبه الابناك التقليدية….
اذن هناك تلاعب بالالفاظ فقط……..اوهااذي هي لاش تيقولوا لا حيلة مع الله ….ومعنى ذلك ان الله عز وجل لا تنطلي عليه الحيل……
فإما ادخر مالا و اقتني به منزلا ….او تعامل مع الابنك والقروض بدون مراوغة.
كبنكي اقول ان أشكال الأبناك التشاركية لازال مطروحا من ناحية التأمين الذي لا يناسب الشريعة ويعوض بصندوق التكافل وهو غير موجود لحد كتابة السطور .
هامش الربح بالنسبة للموظفين 5.13% تقريبا اما التسجيل و التحفيظ و اتعاب الموتق فهي مضاعفة و على عاتق الزبون الاول عند شراء البنك للعقار و الثاني عند بيعه للزبون
يجب ان يكون البنك الاسلامي مستقلا ليس تشاركيا اما ان يبقى تشاركيا الامر يبقى هو هو
شحال ديال الوراق والفلوس و سير واجي للحصول عل قفز وسط شعب من السكان.في فرنسا تعرض بعض المنازل باورو رمزي شريطة ان تسكن بها على الاقل ستة سنوات بدون طلع وهبط بدون انتظار بدون ربا اذا قالوا هناك دول عظمى ودول متأخرة والله ما كذبوا.
اولا، من يريد ان يعرف اكثر عن الموضوع، لابد له من قراءة عدد من الكتب على الاقتصاد الاسلامي.
ثانيا، هناك لوبي يتحكم في الاقتصاد الوطني يعتمد على الربا.وهو من يحاول تشويه الاقتصاد الغير الربوي.
ثالتا، انا اشك في الابناك التشاركية المغربية، لسبب بسيط، فهي ابناك تشاركت مع ابناك تقليدية مغربية ،اذن مشكلة رأس المال وتدوير رأس المال تبقى مطروحة.
رابعا، بخصوص الربح، الابناك التقليدية والابناك الاسلامية تسعى للربح، لذلك يجب على الزبون ان يقرأ الشروط ، بدقة متناهية، لكي لا ينخدع، ان مخاطرة الابناك الاسلامية اعلى من تلك التقليدية، لذلك يريدون مبلغ اعلى، ولكن المقارنة الجادة، وتحين الفرص يمكن ان تكون الشقة الاسلامية ارخص من تلك التقليدية.
خامسا، ان الابناك المغربية تطبق اسعار فائدة عالية جدا بالمقارنة مع الابناك الاروبية، لانهم شرهون.
انشري هسبريس من معلق مستقل.
حلوف كرموش المهم النتيجة واحدة
الابناك الاسلامية تتعامل معك بمنطق الربح فقط
و الابناك الكلاسيكة على الاقل هناك تامين و يمكنك ان تخفض الفائدة في اطار
الشراكات التي تعقدها هذه البنوك مع المؤسسات الاجتماعية
توجهت الى احدى البنوك المعنية من اجل الاستفسار حول مبلغ مالي من اجل المساهمة في اقتناء سكن علما اني اتوفر على ادخار محترم واحتاج مبلغ 100000درهم فقط مدة 60شهرا فاخبرني انني ساسدد مبلغ 2250 في الشهر ولكم التعليق هل هناك افضل
C est déjà très bien compliqué avec une banque normale que maintenant avec ses banque de religion c'est un parcours de combatant vu les démarches on dirait que c'est fait exprès vu la clientèle qui veulent acquérir un logement halal il faut qu'il soit patients car un moment il va c'est énervé et abondonner c est compliquée il faut facilité les démarches si vous voulez que les appartements se vendent.
وجب على الدولة ان تضع هامش الربح في 2.5% لان ارباح الابناك التشاركية اكتر من الابناك الربوية والمواطن مقهور فسينسى الامر التشاركي ليتجه الى الربا غصبا عنه لانه اقل تمن من التشاركي منهم انا .والابناك الربيو تفضل التشاركية لان فيها الربح اكتر لا يهمها لا الاسلامي ولا غير الاسلامي المهم الربح.
صاحب التعليق رقم 06 باين عليك ملحد وعلماني ضارك الاسلام فقليبك ….الاسلام بزاف عليك الملحد
Your pay check from work come from the bank your retirement money comes from the bank so all our lives routine pass by bank before it comes to you.just live your life with good taught away from complication and halal housing just rip off and making more money in different ways
كيقول واحد المثل : مماتش غير الخيل عفسو. بالنسبة لسعر الفائدة طبعا في البنك الإسلامي أغلى لأن الحلال و الجنة ثمنهم أغلى من ثمن جهنم، و هذا معقول. و حقيقة الأمر أنه كان هناك عدد من الناس يشتغلون في التجارة الكبيرة و لكنهم لا يتعاملون مع الأبناك حتى لا تثبت معاملاتهم للضرائب و كانوا يبررون تصرفهم بأنهم لا يتعاملون مع مؤسسة تعيش من الربى الذي حرمه الإسلام. و جدوا لهم الحل : ها هو البنك على سنة الله و رسوله سجل جميع المعاملات ديالك باش نراقبوك فالضرائب.
السلام عليكم
انا غادي يعطيكم واحد المقارنة بين الأبناك ٢ البنك التقليدي بتبيع ليك الفلوس اللي تشتري بها الدار وتيضمن فلوس ديالو بالرهن اللي يتبقى شاد ليك و في حالة وصل الشهر وما أديتيش القسط لأي ظرف من الظروف تيبقاو هادوك الفلوس اللي تايتسالو تيتزادو عليك حتى هما بحال إلى مسلفينك ،وهي اللي تتسمى غرامة التأخير.
على عكس هاد الأبناك التشاركية ما كايناش غرامة التأخير أعمالا لقول الله تعالى :فنظرة إلى ميسرة وهاد في حد ذاتو فرق وفرق شاسع لأن البنك هاداك هامش الربح ما تيتغيرش لأي ظرف
وهذا بوحدة إيجابي إلى سلمنا أنهم بحال بحال ……
ومعلوم أن خدمة امتلاك السكن لدى الأبناك التشاركية بالمغرب تقوم على المرابحة أو الإجارة المنتهية بالتمليك، حيث يقتني البنك السكن ثم يبيعه للزبون بثمن يتضمن هامش ربح ويتم الأداء على شكل دفعات شهرية.
وماهو الفرق اذن بين الابناك الاخرى ؟؟؟؟؟
الحلال بين والحرام بين وبينهما شبهات اتقوا الشبهات ياعباد الله اي بنك يقدمونه لنا تشاركي اسلامي تقليدي متطور اننا نتلاعب بالالفاظ فقد الشروط التي تتظمن اي اتفاق مالي على مزاج صاحب القرار يبقى مشبوه و الله اعلم
عجبا شعب ينتقد كل شيء بنك تقليدي انتقدوا بنك إسلامي انتقدوه لا توجد دولة في العالم تعطي سكنا بالمجان حتى في الدول المرفهة.
حرام في حرام حيث يقتني البنك السكن ثم يبيعه للزبون بثمن يتضمن هامش ربح ويتم الأداء على شكل دفعات شهرية.اوا داك الفلوس لي كتشروا بها السكن رها فلوس زبناء الابناك ايوضعوا فلوسهم او لعبوا فيهم كيما بغيتوا ابغينا يولي العقار ب 0 فائذة وبالمجان بحال promontion ديال السيارات لي كاديروها كل سنة داك الساعة يمكن كل مواطن ان يقتني سكنا حسب امكانياته
أخواتي أنا مشيت عندهم ب 2بيهم أمنية والصفاء. أول حاجة دوك الأبناك"التشاركية" غالية، علاش؟ لأنه خاصك تسبيق لي كي سميوه هما ب"هامش الجدية" ثمن ديالو % 10 من ثمن الشقة. بغيتي تشري شقة ب 40 مليون خاصك 4 مليون تسبيق. نسبة فائدة% 5، 4 بحال بنك تقليدي أو" رباوي"، واحد القضية خاص زبون او"شاري" ادير وعد ببيع مع منعش عقاري وفي داك وقت خاصك تدفع ملف ديالك حتى يوجد ليك كريدي ، مشكل باش يردو عليك بنك مركزي كي تعطل شوية! !!! عكس بنك تقليدي للأسف. تماك فين كاين مشكيل وعد ببيع صالح 3 أشهر. اقدر يعطل عليك لكريدي كثر من 3 أشهر. !!!! تأمين مازال ماكاينش عندهم ليوم راك ساكن، إلا قدر الله لوفاة على رب الأسرة تماك فين كاين مشكل! !!
الى الاخ محمد رقم 18
الدي يقول بان "" الشرع لم يحدد هامش الربح في التجارة""
تحية وتقدير
اخي محمد
وَالْعَصْرِ {1} إِنَّ الْإِنسَانَ لَفِي خُسْرٍ {2}
إِلَّا الَّذِينَ آمَنُوا وَعَمِلُوا الصَّالِحَاتِ وَتَوَاصَوْا بِالْحَقِّ وَتَوَاصَوْا بِالصَّبْرِ {3}
يؤثِّر في نسبة الربح التجاري : أولهما النصوص القرآنية :
1. *[ يا أَيُّهَا الَّذِينَ آمَنُواْ لاَ تَأْكُلُواْ أَمْوَالَكُمْ بَيْنَكُمْ بِالْبَاطِلِ إِلاَّ أَن تَكُونَ تِجَارَةً عَن تَرَاضٍ مِّنكُمْ وَلاَ تَقْتُلُواْ أَنفُسَكُمْ إِنَّ اللّهَ كَانَ بِكُمْ رَحِيماً (29) وَمَن يَفْعَلْ ذَلِكَ عُدْوَاناً وَظُلْماً فَسَوْفَ نُصْلِيهِ نَاراً وَكَانَ ذَلِكَ عَلَى اللّهِ يَسِيراً(30) ] النساء .
2. *[ ويْلٌ لِّلْمُطَفِّفِينَ(1) الَّذِينَ إِذَا اكْتَالُواْ عَلَى النَّاسِ يَسْتَوْفُونَ(2) وَإِذَا كَالُوهُمْ أَو وَّزَنُوهُمْ يُخْسِرُونَ(3) ألَا يَظُنُّ أُولَئِكَ أَنَّهُم مَّبْعُوثُونَ(4) ليَوْمٍ عَظِيم(5)يَوْمَ يَقُومُ النَّاسُ لِرَبِّ الْعَالَمِينَ (6)
بعد ان تكبد لصوص العقار خسائر كبيرة تم الاتفاق مع الابناك الربوية لايجاد حل او طريقة للسطو على زبناء جدد بحيث تم الترخيص لابناك إسلامية و هي في الواقع لا علاقة لها بالاسلام بتاتا يمكن اعتبارها كحزب بن زيدان . الغاية و الهدف الوحيد للدولة هو خنق و التحكم في البشر . كيف يعقل إدماج بنك اسلامي مع بنك ربوي انه الضحك على الدقون نصيحة للمواطنين حذار من الابناك الماسونية عندنا في البلاد ….
يقتني البنك السكن ثم يبيعه للزبون بثمن يتضمن هامش ربح ويتم الأداء على شكل دفعات شهرية.
نفس الشي بالنسبة للابناك الكلاسيكية .
هامش الربح الابناك التشاركية :حلال
هامش الربح الابناك الكلاسيكية :حرام
لا حول و لا قوة الا بالله العلي العضيم.
رحمة الإسلام لا توجد في هذه البنوك… يأخذون أكثر من 100 في المائة كربح بالإضافة إلى مطالبتك ب 10/. من ثمن العقار قبل توقيع عقد البيع مثال لشراء عقار ب 600000 درهم يمكنك تسديده في 25 سنة بمقابل 4350 درهم تقريبا للشهر بمعدل 705000 كهامش للربح…..أليس هذا عين المنكر
ضاع الحلم رجاءنا فالله.صدمتنا كبيرة لان الحلال اصبح مستحيلا.لك الله يا درويش.
الى "Rachid rachid اتقي الله يا بشر حيث الاسلام صالح في كل زمان ومكان . وعلى للراغبين في اقتناء سكناهم او معرفة ارباح البنك فعليه ان يتصل الوكالات المعنية ولا داعي لاي تعليق سلبي . شكرا للحميع
اولا شوفو غير المصدر ديال فلوس البناك التشاركية هي من الابناك التقليدية التي جمعت من الربى وبيع المحرمات والقمار وغير دالك تانيا المغرب يقترض امواله من البنك الدولي يعني ان المغرب يتعامل بالربى لهاذا ليس هناك اَي فرق بين اقتناء من اشتراكي أو تقليدي فكل من بني على حرام فهو حرام
إذا كان فعلا بنك إسلامي خاصهم يسلفونا باش نشريو الدار بدون فوائد. مثلا دار ب 30 مليون نرجعها ليهم ب 30 مليون او أقل على دفعات شهرية لمدة عشرين عام.هذا هو الاسلامي ؟ كاينة ولا ما كاينة؟؟
اللي ما فهمش وباغي يفهم بالدارجة اقول ليه بلاش ما تحمق راسك, راهم بحل بعظهم, كلهم كيف المنشار طالع ياكل نازل ياكل. الحلال والحرام في خدمة البيزنيس.
هذا نوع جديد في النصب على المواطنين هذه العملية لايمكن أن تكون حلال إلا إذا كان البنك يملك العقار ملكا صحيحا والطريقة الصحيحة لذالك هو أن يؤسس البنك شركة عقارية تابعة له وهذه الأخيرة هي التي تقوم بشراء الأراضي وبناء المساكن عليها ثم بعد ذالك تقوم ببعيها للزبون أما ما تقوم به حاليا فهو الوساطة والسمسرة لأن هناك قاعدة فقهية تقول لاتبيع مالا تملك
اول شرط يجب توفره في البنك الاسلامي هو راس مال حلال و لا تنتابه اي شبهة. كيف يمكننا اعتبار مشروعية هته الابناك وهي فرع من فروع الابناك الربوية و ممولة من طرف بنك المغرب.
من فضلكم اسمعوا لي فقط دقيقة من وقتكم .
البنك الاسلامي هو حلال شرعا. المشكل فين كاين
هو هامش الربح لي حاطينو مفروض عليهم باش ميهرسوش البنك التقليدي .
لقاو الحل هو يديروهم تقريبا بنفس التكلفة . يعني 30 مليون أتردها ب 60 مليو في كلتا الحالتين .
نتا تختار فين تمشي …..
انا مسثتمر مغربي كندي الشقق التي تسميها للدولة اقتصادية استطيع بناءها بافضل فينسيون بثمن 105000 درهم للمواطنين لكن ثم تضييق علينا كيف للعمران و ضحى ان تشتري متر الارض ب 6 دراهم لىمتر بينما يطلب منا نحن كمشتتمرين ان نشتري ب 8000 درهم لذالك سنختار تونس او سنغال حيث لا تماسيح لك الله يا وطني
ارجو من جريدة هسبرس ان تحاور احد المسؤولين من البنك التشاركي و توضيح الفرق بينهم وبين البنك التقليدي،لان هناك اشياء غامضة يجب توضيحها و شكرا.
المغاربة يريدون أن يحرموا الربا والربح التجاري يكون 0
دماغهم مجمد بنتروجين..
البنك اسلامي اصلا راس ماله من بنك تقليدي ربوري ثاتي في المغرب دولة إسلامية والربا 6 في المية وفي فرنسا بلد الكفار 1.75 في المية فهم تسطا
Al mourabaha est un moyen de commerce tout a fait halal et conforme aux pratiques islamiques . Priere de ne pas ecouter les mauvais messagers qui qui crient au scandale et qui sement la confusion pour detourner les gens de ce moyen d'achat de logement conforme a la chariaa.
Il se peut que l'achat par la banque islamique revient au debut plus cher mais si vous avez a choisir par exemple entre 1 kg de viande de porc a 30 dhs ou 1 kg de viande de mouton a 50 dh qu est ce que vous choisirez ? .a
ما دام البنك الدي يزعم ان معاملاته حلال و اسلامية لا يمتلك العقار بغض النضر عن وجود المشتري والتزامه المسبق بالدفع تبقى الصيغة في مجملها غير مشجعة بتاتا وتنطوي على مجموعة من الحيل التي ضاق بها صدر الزبون كما هو الحال بباقي البنوك التقليدية
ماهو الحل
يجب ان تكون الدولة وسيط في جميع العمليات البنكية لان الزبون لا حول له و لا قوة بالالاعيب البنكية
شكرا
اشرط.الاول.الى.معندكش.باش.تشري.
سير.تكمش
يمكرون و الله اكبر ماكرين.
انا عنيت الله عارف قوالبهم و الوحيد لي تادوز عليه قليل الايمان.
ليست بنوك اسلامية و لن تكون ابدا
حيلة جديدة للاحتيال على المواطن البسيط وسلب مذخراته باسم الدين ومن جهة اخرى انعاش جيوب مافيات العقارات بعد الكساد الكبير الذي ضربهم ..واخيرا اقول المغاربة بالداخل والخارج بناو منازلهم بعرق كتافهم وتم الاستيلاء عليها بالتزوير والسرقة وكذلك الاراضي عاد غيتيقو ويشرو قفوزة بثمن خيالي هههههه
يفهم من المقال ان البنك الاسلامي يشتري الشقة المطلوبة ويبيعها للزبزن…بمعنى ان البنك يؤدي ثمن الشقة ب 20 مليون سنتيم ويبيعها للزبون ب 40 مليون تؤدى على مدى معين…..بربح قد يقدر او يفوق 100 في ال 100….وهذا امر يحلله الفقه……والحقيقة ان الابناك التقليدية قد تكون مبلغ الفائدة لنفس المدة اقل بكثير من الابناك الاسلامية…وفي دول = الكفار = كما يسمونها قد تصل الفائدة الى اقل من 2 في ال100… وكل قسط يؤدى يحذف من راسالمال .الشيء الذي يستحيل تطبيقه في البنوك الاسلامية…تجربة قد تكون فاشلة والله اعلم.
إلى صاحب التعليق رقم 6 – rachid -rachid..اتق الله….تقول الاسلام غير صالح لكل زمان ومكان….سؤال …هل أنت مسلم!..ستقف غدا أمام الله…و ستحاسب على هذا الكلمة التي تزلزل الجبال….تب إلى الله….
سلام
في الإسلام كم بكن هامش الربح مسموح به في البيع ؟
استفزني الكثير من الردود وأتحسر على جهل الأمة
لا أقصد جهل اللغة والعولمة لكن الجهل بأمور الدين والكثيرون يعبدون الله عن عادة وليس عبادة
القراء الكرام.. الأبناك الإسلامية هدفها إتباع الطريقة الحلال فهي لا تهب ولا تتصدق على أحد وإنما هي تبيع وتشتري بالحلال
أوضح أكثر مثلا:
إن اقترضت سكنا بوسيط ( بنك ربوي) فالفائدة يشترطها عليك البنك مسبقا في جميع الحالات. حتى وإن هوى بك المنزل الذي إشتريته فالبنك لا يعنيه ذلك أعطيه فلوسوا وإلا المتابعة القضاية
أما البنك الإسلامي فعندما تريد شراء المنزل يرسل معك خبيرا ليقيم أولا قيمة المنزل هل هي فعلا مناسبة.. بعدها يشتري هذا البنك الإسلامي المنزل لك ويعيد بيعه لك بالتقسيط حتى لو كان الربح أكبر من فائدة البنك الربوي فهو يعتبر بيع حلال..
أما الجانب الأهم إن انهار هذا المنزل مثلا فالبنك الإسلامي يتحمل كل الخسائر لأنه يعتبر هذا سلعته هو المسؤول عنها وليس وسيطا بالمال فقط
إفهموا يا عباد الله واسألوا أهل الذكر إن كنتم لا تعلمون.. وتجنبوا مغريات البنوك الربوية..
وخير ما أختم به مقالي أفتحوا القرآن سورة البقرة من الأية 275 إلى الآية 281
كل ما هناك سميها ابناك إسلامية او يهودية او نصرانية او بوذية .هل الربح و المصاريف الاءخرى الذي تاخذه الابناك "الاءسلامية" اقل مما تاخذه الابناك الاءخرى على طول مدة القرض اذا كان اقل فهو حلال طيبا اما اذا كان يساوى او اكثر فهو نصب و احتيال و نفاق و استغلال ضعف الآخرين و مص دماء المحتاجين و مراوغة و نفاق و ربا مقنع باسم الاءسلام و اضن ان الدين الاءسلامي حرم جميع أشكال الاستغلال
هادشي كيسطي,,,اشناهو الفرق الى شرا ليك البنك الاسلامي منزل ب60 مليون ؤحسبو ليك ب80 مليون ؤبنك عادي سلفك 60 مليون ؤهدي ترضها ب80 مليون,,,,,,,,,
ليس أن الغربيين اختاروا دراسة الأبناك الإسلامية لنزاهتها وإنما لأنهم وجدوا فيها طريقة أخرى مربحة ..فكرا جيدا قبل أن تنشر تراهاتك
نتمنى من هسبريس ستدعاء احد خبراء. في المالية الاسلامية ليفيدنا اكثر وشكرا
مثل استدعاء. الشاب هشام بلامين او احد اخر ليفيدنا اكثر وشكرا
هاد الشروط كولها بحال الى هدي تشري منزل ف beverlly hills ولا ف 5th avenue فmanhattan هو راه غير صندوق فاحياء الله يستر.
اتق الله ولاتقل ماليس لك به علم. كيف تجرأ على قول ان تاخد قرض بفاءدة ليس ربا. اذا كنت تعلم اللسان العربي فربا من ان الفقير ينمي او يزيد مال الغني اي ان الغني عوض ان يتصدق يقرض الفقير بفواءد ويستغل ضعفه. تانيا كي تكون المعاملة اسلاَمية يجب على البنك اولا امتلاك العقار 100% قبل ان يجد من ياخده بعد ذلك يبيعه اما انه لا يشتري العقار الا من بعد ضمان من يشتريه فهذا ليس من الدين في شيء والسلام على من اتبع الهدى.
إلى صاحب التعليق 76 إقرأ التفاصيل التي تريد معرفتها في التعليق 75 والسلام على الجميع
غادي نبسط ليكم الامر حولي اي خروف مدبوح بطر يقة غير شرعية فلحمه حرام وخروف مدبوح بطريقة شرعية فلحمه حلال مع انك لن تجد اختلاف في الطعم!!!!!!!!!!!
لا يهم بنك إسلامي أو …
يجب فقط أن يكون المنزل بملكية البنك ، حيت يعرض في السوق ، فتلقي عليه نظرة إن أعجبك تشتريه بالثمن المتفق عليه مرابحة .
كفاكم استحمار للمواطنين فقوانين الإسلام عادت بإذن الله
واش ممكن تشري سكن اقتصادي كاش بلا كريدي و نتا عندك دار فسميتك؟
يبدو ان الكثير لا يفهم ان البنك التشاركي في هذه الحالة يشتري المسكن ويكون في اسمه ثم يبيعه لك يعني يبيع ما يملك ليش كالابناك الربوية تعطيك قرضا ثم تزيد الفائدة
السلام عليكم. الى صاحب التعليق رقم9 يا اخي مشي هاكاك الحساب. ارجع الى الناس اللي فالبنك افهموك سلفت من البنك الشعبي 130.000.00درهم. رديتها ب180.000.00درهم في 12سنة
يجب فقط أن يكون المنزل بملكية البنك ، حيت يعرض في السوق ، فتلقي عليه نظرة إن أعجبك تشتريه بالثمن المتفق عليه مرابحة فهذا كله يدخل في عملية البيع والشراء
غيقتاطعوليك 2500 درهم الى مكانش عندك تسبيق وتخلص ملف ب 30000 درهم تقريبا