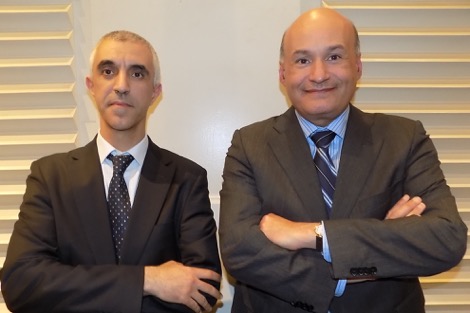
لا يخفي كبار المسؤولين بمجموعة “سياش بنك” والبنك الإسلامي القطري رغبتهم في الاستحواذ على حصة الأسد من سوق الخدمات التشاركية بالمغرب، التي سينطلق العمل بها في غضون أسابيع قليلة، مباشرة بعد نشر التراخيص والمراسيم التنظيمية على صفحات الجريدة الرسمية.
كبار المسؤولين بالمجموعة المصرفية المغربية، التي تحالفت مع مصرف قطر الإسلامي لإطلاق مصرف بنكي تشاركي في المغرب، أعلنوا بشكل رسمي الاسم التجاري لهذا المصرف الجديد، الذي أطلقوا عليه “أمنية بنك”، واعتبروا أنهم سيطلقون خدمات مبتكرة تتماشى مع تعاليم الشريعة الإسلامية، حتى تستجيب لـ”أمنية المغاربة” التي طالما انتظروها.
ويرى كل من احمد رحو، رئيس المجلس الإداري لمصرف “سياش بنك”، وعبد الصمد عصامي، رئيس المجلس المديري لمصرف “أمنية بنك”، وعدنان الكداري، المدير العام للمصرف التشاركي المغربي نفسه، في تصريحات متطابقة لهسبريس، أن كل ما ينتظرونه حاليا هو نشر الرخصة على صفحات الجريدة الرسمية لإعلان التاريخ الرسمي الخاص بمباشرة تسويق الخدمات البنكية التشاركية.
ويؤكد أحمد رحو أن المصرف الجديد ستطلق خدماته البنكية في مرحلة أولى بالمدن المغربية الكبرى، ومن ضمنها الدار البيضاء والرباط وطنجة ومراكش وأكادير، إضافة إلى حواضر أخرى، قبل تعميمها على باقي المناطق الأخرى.
من جهته يؤكد عبد الصمد عصامي، رئيس المجلس المديري لمصرف “أمنية بنك”، أن الطموح بالنسبة لهذا المصرف التشاركي هو أن يصبح بنكا مرجعيا في هذا المجال.
وأضاف عصامي: “نحن نطمح إلى أن نكون مصرفا مكملا للمصارف التقليدية. ولا بد من الإشارة إلى أن الاستثناء المغربي يتمثل في توحيد اللجنة الشرعية، التي تتعامل مع التمويل والتأمين وأسواق المال في إطار المطابقة الشرعية والقانونية”.
وقال رئيس المجلس لمديري لمصرف “أمنية بنك” إن “وجود مجموعة من المصارف التشاركية يساهم في تحريك السوق وإغنائه بمنتجات جديدة، على غرار ما وقع في قطاع الاتصالات على سبيل المثال”.
عدنان الكداري، المدير العام للمصرف التشاركي المغربي نفسه، أشار إلى أن هناك طلبا كبيرا على الخدمات المصرفية التشاركية، مضيفا: “سنعمل على الاستجابة لحاجيات الزبناء بشكل يرضي كافة الفئات المستهدفة”.
وقال الكداري، الذي يشغل أيضا منصب عضو المجلس المديري لمصرف “أمنية بنك”: “المنافسة ستكون مفتوحة مع جميع المصارف..هناك مجال يسع الجميع”.



أكبر كذبة إخوانية هي البنوك التشاركية ، تشتري منزل من بنك ربوي يقتطع من راتبك ألفي درهم ،تشتري منزل من بنك إخواني يقتطع من أجرك ألفي درهم.لا فرق سوى أن الأول بربطة عنق والثاني بسبحة.فمتى يكتشف الناس خدع تجار الدين،نحن في الألفية الثالثة ولا زالت عقلية المسلمين كطائر الإوز تغسل من قبل …تبا للجهل وتبا لتجار الدين وتبا للتي خربت سوريا وليبيا وعقول البسطاء بقناتها المغرظة وبشيخها مفتي الناتو
بصراحة الخدمات البنكية في المغرب متخلفة 30 سنة على الاقل عن باقي الدول العربية اما اذا قارناها بالدول الغربية وشرق اسيا فلا مجال للمقارنة .. انا كمقيم في الخارج اصاب بالغثيان حينما اتعامل مع البنوك المغربية لذلك احتفظ بأموالي في بنوك اجنبية حيث انني اتحكم في حساباتي تحكم كامل من اي مكان كنت به فالعالم واذا جئت للمغرب لا اتعامل الا بالكاش
اتمنى ان يعطف هذا البنك التشاركي عل ان يقون بعملي شراء القروض التي جعلتهم يتسولون في الشارع
بنك سياش لايهمها من المواطن إلا الربح. وأطرها ومستخدموها يتعاملون مع الزبون أسوأ معاملة . لانني كانت لدي بعض المعاملات مع هذا البنك السيء الذكر . سبحان الله الآن يريدون استدراج المواطن بالكلام المعسول والوعود الجميلة.
{شحال كايوليو زوينين ملي كايبغيو حاجتهم.
السلام عليكم
المرجوووو توضيح الامر ممن لهم دراية في الدين :
هل هده الابناك حلال ام حرام؟؟؟؟؟
طال الإنتظار ، أتمنى بصدق أن تخرج هذه الأبناك إلى الوجود و توافق مبادئ الشريعة الإسلامية في هذا الباب ، و تبقى الشقة هي العائق الوحيد للزواج و تكوين أسرة حسب رأيي المتواضع
الشعب لا يصله شيء سوى الفقر و الجهل و الحرمان .. الأموال تذهب إلى أصحابها … ؟؟؟؟،
الحمد لله على نعمة الإسلام الآن سأشتري منزلا بلا زيادة في ثمنه
التعامل مع البنوك الإسلامية حرام لأنه مبني على أساس خدعة الله والعباد. (بيع مصطنع)
ً يخادعون الله والذين آمنوا وما يخدعون إلا أنفسهم وما يشعرون ً صدق الله العظيم.
وللإ شارة فإن جميع أنواع القروض المقدمة من طرف هذه المأسسات موجودة ـ من قديم ـ في البنوك التجارية بدون خدعة وبدون دوران وربما بأقل تكلفة …..
تجار الدين ياكلون اموال السذج باسم دينهم الذي ما انزل الله به من سلطان, والا لماذا يتشاركون مع ( ابناك ربوية)¿¿!!!!!!¿¿¿¿!!
une banque c'est une banque. elle reçoit des dépôts, donne des crédits, effectue des virements. ces prestations ne sont pas gratuites et c'est tout à fait normal. elles peuvent être chères et ça il faut le corriger par l'ouverture du marché et la libre concurrence. s' agissant des banques dites islamiques ce n'est qu'un leurre (wahm) généralement leurs services sont plus chers. ce n'est qu'une invention des pays du golf dont la rente pétrolière leur permet de jongler avec les mots.
شكرًا الأخ الحداوي أنا أشاطرك اسوء وأضعف بنك لا من ناحية معاملة ولا من ناحية خدمات بحيث اذا كانت عندك تاخر في اداء يذلونا بأسرارك لأي احد يجيب على الهاتف لقد قالوا لأخت زوجتي انني مهدد بسجن عند دخولي المغرب وان جميع الحدود المغربية على علم مع علم انني متاخر بشهر ونصف على الأداء
اوأ تسناو تشريو الديور فابور بلا ربا سوف ترون بأعينكم .
إلى رقم 1 المدعو المفكر
يبدو لي أن لك عقدة من الدين، عليك بالبحث قبل الحكم.
الفرق بين الأبناك التشاركية و التجارية هو أن الأولى تتقاسم مع الزبون المخاطر les risques و التانية لا تتقاسم المخاطر لا يهمها إلا الربح و إذا لم يؤدي الزبون الأقساط تباع ممتلكاته أو السجن.
هل فهمت أيها المفكر أين الفرق؟
للتذكير أخوكم غير متحزب.
Je me demande pourquoi les majaliss ilmiya gardent le silence. Il doivent émettre leur fatwa.
الدين لم يحرم التعامل مع البنوك ببساطة لان لم يكن لها وجود ايام الرسول..والربا التي تحدث عنها القرآن هي ربا الاشخاص لان الرابي كان يعسر على المقترض .اما الابناك فهي موسسات تجارية ظهرت في اوربا بعد النهضة الاقتصادية.
إنها قمة التحايل :عوض أن تشتري الدار بالقرض ستشتريه بالبيع ولكن مبلغ ما ستدفعه بالبيع أكثر بكثير من المبلغ الذي ستدفعه بطريقة القرض . بمعنى آخر إذا كان المنزل سيكلفك 500000درهم بالقرض فسيكلفك نفس المنزل 800000درهم بالبيع. السرقة والتحايل بتوظيف الدين !!!
واش كاين ش قنفد ملس……؟؟؟؟
اللهم أرزقنا الكفاف والعفاف والغنى عن الناس.
المرجو من أطر ومديري هده الأبناك النزول إلى الارض…عند أقدام الشعب وتفسير معاملاتهم ….أسسها قوانينها …بنود تعهداتها….تكاليف خدماتها…نسبة ربحها عند الاقتراض منها…ووووووو جل معاملتها مع المواطن….
من وجهة نظري ان قروض السكن يجب ان تكون بدون فوائد مادام الدستور ينص على ان السكن من حق المواطن المغربي وحتى وان كانت هناك فوائد يجب على الدولة ان تتحمل ذلك وتدفع الفوائد الربوية عوض نحن. وان لايكون هامش الربح %95 كماهو حاصل في وقتنا هذا تشتري المنزل 20 مليون مع مرور الزمن تحس انك اشتريته ب 38 مليون او اكثر حينها تحس انك(تقولبتي)… وتقول الحمد لله على كل حال
للاشارة لا توجد بنوك اسلامية و انما تشاركية تجدها حتى في الدول الغربية crowfunding finance participative الخ الخ.بالنسبة للمغرب لن تجد احد يجيب عن مسألة الحلال و الحرام حتى المجلس الاعلى لا يتحدث عن حلال و انما "مطابق للشريعة" و للامانة ما دام الاوقاف هو من يشرف على الامر فهناك شبهة و مادام من يشرف على البنوك التشاركية بنوك ربوية فهناك شبهة.و طرق تمويل البنوك التشاركية فيها شبهة فعلا لا توجد فائدة ولكن عقد مع ربح."في النهاية سيقولون لك "لكي يطمأن قلبك" ولكن الثمن باهض.
قهرتونا بالشفاوي ماشفنا وااالو …………..
يرجع القرض تشاركيا من خلال شراء البنك مثلا لمنزل بالثمن الاصلي من المالك بعد ضمان بيعه للمدين بمنفعة مضافة على الثمن الاصلي وبهذا يكون البنك والزبون قد برأى ذمتيهما من صيغة "حرام" مادام الاسلام قد احل البيع وحرم الربا. الا انه ما يعاب على البنك هو راسماله الحرام وبالتالي يحرم البيع. من جهة اخرى فتلك المنفعة المضافة في البنوك التشاركية هي نفسها في البنوك التقليدية الربوية؛ اي ان المواطن المسكين مغلوب دائما على امره..وبالتالي فلن ترجع المبايعة بالقرض حلالا الا اذا انشات بنوك تشاركية جديدة برساميل صافية لا يشوبها اي حرام. الان مادامت القضية قد احلت يبقى على الدولة ان تراعي للمواطن الطموح عبر نقصها لنسب القروض بتشكل يتماشى ومستوى دخل الفرض الضعيف لا اغراؤه بامتيازات تفاضلية وتلك التحايلات كما يزعمون.
أتساءل هل هذه الأبناك ستتعامل بنظام تأمين تجاري أم تضامني؟ لأن الأول حرام والثاني جائز .
صبرا ايها الاحباب وخاصة لمن يتساءل عن شرعية هذه الابناك اقول للجميع اننا ننتظر هذه المشاريع وكلنا امل ان تكون فعلا مطابقة لشرع الله ومن المؤكد اننا حينما سنرى هذه الابناك خرجت الى الوجود سيكون شعارنا هو التثبت والتبين والتاكد من مدى تطابقها مع شرع الله ولدينا الحمد لله العلماء الفضلاء الذين سيد رسون الامر من جميع النواحي وسيقلبون الامر من مختلف الوجوه فان كان الامر فيه الانسجام مع شرع ربنا بعيد عن افة الربا سيؤكدون ذلك وبالتالي سننطلق ونحن محصنون بفتاوى علماءنا اما اذا كان في الموضوع غبن وشيء من الشبهة سنرجع الى مواقعنا الاولى دون تقديم خطوة نحو الخوض في كل ما يصطدم مع شرع الله ونقول لكل من سولت له نفسه ان يخدعنا انا على استعداد ان نبقى طوال حياتنا في خصاصة على ان نخوض في الحرام
فرصة لا تعوض بالنسبة ل س.ا.ه اضن ان الابناك الاخرئ ستخسر العديد من الزبائن التي سنقوم بالترحال
إلى صاحب التعليق رقم1، أقول آسي المفكر ! راه الفرق بين الحالة 1 والحالة2 اللتين ذكرتهما هو أنك لا تشتري عقار من البنك التقليدي بل تقترض منه بفوائد وهذا هو مفهوم الربا يا أخي الكريم. أما بالنسبة للبنك الإسلامي فإنك تقوم باقتناء العقار أو السيارة من البنك نفسه بدون وساطة؛ وهذا يعني أن البنك يقتني المنتوج أولا ثم يبيعك إياه بهامش ربح وهذا هو الحلال الطيب
الحمد لله اللهم يسر دخول هذه اﻷبناك
السلام عليكم نتمنى من الله أن تكون هاته البنوك تتبع المنهج اﻹسلامي أي بعيدة كل البعد عن الشبهات الربوية لما لا نتفاءل خيرا.."حلم كل شاب مسلم مغربي مسكن و سيارة" رغم أنها من الحقوق البديهية و المشروعة.
اول حاجة خاص تكون عند موظفي الابناك هي المعاملة الحسنة والابتسامة في وجه الزبون .
أظن أن حسم في دول مسلمة فيكفي أن تسأل فتجد أن جل البنوك وإن صرحت أن التعامل إسلاميا إلا أن المفتي المتخصص في البيوع يكتشف أن الأمر لا يعدو أن يكون تحايل على الدين.
وبالتفكر والإمعان يظهر أن الهدف إنشاء مثل هذه المؤسسات هو اصطياد من صبر على عدم الذهاب للربا وهي فئة عريضة وبإذن الله المغرب به شيوخ مختصون بالبيوع ولن يسكتوا على الحق ليسوا من وزارة القبورية الصوفية التي انفضح أمرها للجميع وسيكشفون تطاول هذه المؤسسات على الدين والضحك على الذقون.
والله يضاعف لمن يشاء اللهم صل وسلم وبارك عليك يا سيدي يا رسول الله