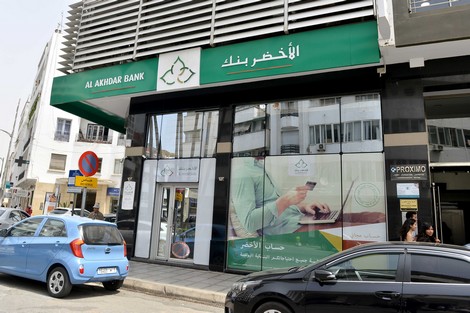
قالت الجمعية المغربية للاقتصاد الإسلامي إن تجربة المالية التشاركية بالمغرب تحتاج إلى تقويم بعد عامين من انطلاقها، موازاة مع استمرار استكمال الإطار القانوني الخاص بها.
ومن المنتظر أن تشهد الدار البيضاء اليوم الجمعة حواراً مفتوحاً من تنظيم الجمعية، بمشاركة عدد من الخبراء والمختصين والمهنيين والجامعيين ومهتمين بالمجال من المجتمع المدني.
وتشير الجمعية إلى إن “تنزيل المقتضيات القانونية المُنظمة للمالية التشاركية عرف بروز عدة اجتهادات حولها عدة تساؤلات تتطلب إجابات حاسمة من طرف مختلف جهات الإشراف، خصوصاً اللجنة الشرعية للمالية التشاركية وبنك المغرب”.
وقال عبد السلام بلاجي، رئيس الجمعية المغربية للاقتصاد الإسلامي، إن “الدعوة إلى تقويم تجربة المالية التشاركية هدفه رصد نقاط القوة والنقاط التي ينبغي استكمالها أو عليها ملاحظات”.
وأشار بلاجي، في حديث لهسبريس، إلى أن التجربة المغربية في المالية التشاركية “ناجحة وقوية ومتميزة وتتوفر على غنى من الاجتهادات في الجانب القانوني والفني والتنظيمي والفقهي من قبل مؤسسات مشهودة لها بالكفاءة”.
وأضاف المتحدث ذاته: “بعد مرور سنتين، نرى أن هناك ضرورة للوقوف على الحصيلة وتقويم التجربة وطرح اقتراحات وتوصيات لدعم المالية التشاركية، وجعلها رافعة حقيقية للتنمية في المغرب”.
وأشار الأستاذ الجامعي إلى أن “الجميع يتطلع إلى تجربة المغرب في هذا المجال”، وقال إن العديد من المختصين من مختلف أنحاء العالم والشرق الأوسط على الخصوص يتوقعون أن تكون أنجح تجربة، لأنها جاءت متأخرة، وهو ما أهلها للاستفادة من التجارب المعمول بها في مختلف الدول.
وتبحث الجمعية لتحقيق تكاثف جهود مختلف الفاعلين من أجل تطوير التجربة المغربية في المالية التشاركية لتكون ذات خصوصيات أصيلة وناجعة وفعالية، لتفيد مختلف المهتمين من العالمين العربي والإسلامي وغرب إفريقيا.
وتفيد المعطيات الرسمية الأخيرة بأن حجم الودائع المُجمعة لدى البنوك التشاركية بلغ 1.7 مليارات درهم، لكن الجمعية تعتبرها “متدنية” مقارنة بالتمويلات المقدمة، والمقدرة بستة مليارات درهم في نهاية يونيو الماضي، أي ما يمثل ثلاثة أضعاف الودائع.
وقالت الجمعية المغربية للاقتصاد الإسلامي إن “البنوك التشاركية سجلت عجزاً على مستوى نتيجتها الصافية في حدود 377 مليون درهم”، مشيرة إلى أنه عجز مرتبط بتكاليف الاستغلال والاستثمارات التي أنجزتها.
أما على مستوى الحسابات المفتوحة لدى البنوك التشاركية فقد بلغت نهاية يونيو الماضي حوالي 76 ألف حساب؛ بينما وصل عدد الوكالات التابعة لها إلى 120، تابعة لخمسة بنوك تشاركية مغربية وثلاث نوافذ.
وتقدم البنوك التشاركية حالياً عدداً من المنتجات والخدمات، خصوصاً فتح الحسابات الجارية وتقديم تمويلات في المجال العقاري واقتناء السيارات والتجهيزات المهنية عن طريق منتج المرابحة للآمر بالشراء؛ كما شرعت مؤخراً في العمل بالودائع الاستثمارية، ومن المرتقب أن تقدم منتجات أخرى، خاصةً الاستصناع والإجارة المنتهية بالتمليك. كما ينتظر أن يدخل التأمين التكافلي حيز التنفيذ قبل نهاية السنة الجارية لتأمين مختلف التمويلات التي قدمتها البنوك.



قتصاديون يضعون تجربة "الأبناك الإسلامية" تحت المجهر بالمغرب
نقول بنوك لا أبناك
قتصاديون يضعون تجربة "البنوك الإسلامية" تحت المجهر بالمغرب
استبشرنا خيرا بهذا النوع من الأبناك والبنوك البديلة أو التشاركية وإن شئت"الإسلامية "؛وكما يقال ليطمئن قلبي ويرضى بذلك ربي مادامت تنسب نفسها إلى الله فنحن مع الله؛ ثم إن كلمة بديل لا تدع اي مجال للشك في حسن نية المؤسسة المقرضة ،وخاصة مع موافقة المجلس الأعلى العلمي والعلماء على الصيغة الجديدة التي تتماشى مع المعاملات المالية الإسلامية؛فالمسلم عادة يستسلم لكل ماهو ديني رباني؛ التجأنا إذن إلى إحدى هذه الأبناك التي لها صيت في عالم التشاركية لتجنب الأسوأ…؛فكانت الخيبة كبيرة بعد رفض ملفنا الكامل المكتمل في طلب تمويل شراء سيارة بالمرابحة؛ربما كانت الحصة المطلوبة نوعا ما كبيرة لكن للطالب جاهزية أخلاقية وضمانات موثقة قانونية للأخذ؛إلا أنه على ما أظن هامش الربح في قرض شراء السيارات أقل منه في العقارات و الأبناك عادة تفضل تمويل المشروعات المربحة أكثر؛بالطبع إن بعض الظن إثم؛ لكن قراءتي هذه زكاها أحد العارفين بعالم المال والأعمال في غياب أي مبرر كافي وشافي لرفض ملفنا…
حبذا لو يتفضل أحد العارفين أو المجربين بقراءة تعامل هذه البنوك والإجابة عن تساؤلنا العميق خاصة بعد طول انتظار ولادة البديل.
Tout ce qui est bon ailleurs ne l'est pas forcément au Maroc. Le bas niveau de la bancarisation au Maroc n'a rien à voir avec la religion, elle est liée principalement à la mentalité qui pense que la banque est un organisme lié à l'état, et tout ce qui est visible à l'état risque un jour être invisible pour le citoyen. Les marocains jugent souvent que le meilleur capital de l'homme est celui qu'il détient entre ses mains et non celui partagé voir confié à autrui. Beaucoup de gens ne font même pas confiance à leur entourage.
كالعادة سوف يقوم بالتعليق الجهلة بعبارة هذه الابناك جاءت لإمتصاصنا …. فل تذهب للبنك الربوي ول تصمت .
المغرب تباطأ بشكل كبير ومثير لاتخاذ إجراء البنوك التشاركية. وهذا بطبيعة الحال واااضح لأن البناك العادية لها باااع كبير في البلد. والحال أن المواطن اليوم لا يفرق بين هذين الصنفين لانهما بكل بساطة وجهين لعملة واحدة .
أرجو الله أن تكون هذه الأبناك قادرة على سيرورة العصر باجتهاد فقهي موافق لما في نصوص الشرع من المعاملات على عهد الرسول صلى الله عليه وسلم والصحابة، مع مراعاة واقع الحال فيما نعيشه اليوم، فالعديد من الناس يبتعدون عن المعاملة التقليدية نظرا لما فيها من صريح التحريم الله يوفق الجميع لما فيه خير
اي ابناك اسلامية تتحدثون. ذهبت لاخد قرض السكن من بنك "ا.م بنك " لمدة 25 سنه ضاعفوا الثمن للنصف مثل باقي الابناك الربوية.
إلى المسمى Spartacus, شو علاقة مضاعفة السعر بالإسلام أو التعامل البنكي الشرعي؟ البنك شركة تبيع لك بالمرابحة… انت ، نعم انت… لو اشتريت منزل و بعته بالضعف لكنت من الفارحين. حلال عليك حرام عليهم؟
الصراحة راه ما كاين لا اسلامية و لا ستة حمص …تسميتها باسلامية هو للتحايل على السدج و الاغبياء…..في الاخير تجد نفسك تؤدي فوائد اكثر من ما كتت ستؤديه لبنك عادي .. الفرق هو انهم لا يسمونها فاوئد ….
هكذا هي التجارة بالاديان من زمان …كل ما اردت تصويق سلعة فغلفها بغلاف ديني …ستجد السدج يتهافتون عليها …
و لكن الحمد لله راه الناس عاقت دابا .
الى الاخ spartacus
اخي البنك الربوي كيعطيك "الفلوس" كتردهم بالفائدة
البنك التشاركي راه كيبع لك سلعة "دار " واخا بالضوبل اقسمها لك على مدة معينة حيت الاسلام محددش لك الربح و هذا فرق بين الربا و البيع
عجبا لهاذه الامة التي تضحك فيها الامم ..الدين الوحيد الذي ينسب حضارة الامم الى نفسه هو الاسلام …والدين الوحيد الذي يريد ان يعمل شيء لم يكن يعرفه حتى مؤسس هاذا الدين …نحن درسنا تاريخ الاسلام ..لم نجد فيه الا الغزو والسبي وقطع الاطراف ورجم الاجساد ..لا يوجد شيء اسمه بنوك ولا بريد بنك ولا وفا كاش .كل ما هنالك الضحك على الذقون
كموظف بغيت نشري الدار ببنك إسلامي،ولكن باش تجمع فلوس النوطير و التحفيظ هنا فين كاين المشكل،أنا و الزوجة ديالي موظفين ولاقيين مشكل كبير باش نجمعوا هاذ الفلوس، أما لي خدام بوحدو مايمكنش يجمع الفلوس،بالأحرى هيكمل الشهر بالديون.
السلام عليكم
…واش كاينة شي تجارة بلا ربح.جميع البنوك هي تجارية والاختلاف في التسمية فقط.كما في المثال المغربي" زوق تبيع" والسلام
خاس الدولة تدعم المقبلين على شراء المنازل بمبلغ لايقل عن 15000 درهم من أجل مساعدتهم في اداء مبالغ التحفيظ و النوطير،حيث صراحة الأجور التي نتقاضاه كموظفين على سبيل المثال لا تسمح بالإذخار،والدولة بدورها ستستعيد مبلغها،لأنها ستستفيد بدورها كما يستفيد البنك في عملية شراء المنزل من خلال أداء الأقساط الشهرية للبنك.
كلمة بنك أصلها إطالي هذا النوع من التعاملات المالية بدأت في البندقية المهم من هذا هو أن التسمية أقتبست من الكفار كان عليهم أن يسموا هذه البنوك مثلا بدار المال المسلمة ليتمموا لعبتهم في النصب ثم إذا كانت هذه الأبناك أسلمت عليهم نشر الإسلام في الأبناك الأخرى الكافرة و التي يتعامل فيها المغاربة بالحرام و منذ عقود و ختاما أنا عندما أسمع بأن هذا و ذاك البنك مسلم أحس بالغثيان و أشفق على المغفلين الذين يسقطون في خدعة هاؤلاء
راهنت على نجاح المالية التشاركية حتى قبل افتتاح أول بنك، فاستثمرت فيها الكثير: سنتين ماستر متخصص، تكوينات مهنية خاصة و فترات تدريب… فمنذ خروجها للوجود سنة 2017 و أنا أرسل ملفي لجميع الأبناك و النوافذ التشاركية لكن بدون رد ولا حتى رسالة رفض. سياسة التشغيل في هذه المؤسسات لا تفهم، تمر أكثر من 5 أشهر على إعلان التوظيف قبل أن يتصلوا بالمترشح مثل أ بنك !! و هناك من يعلنون فقط على مناصب جد محدودة أما الباقي فيمر في صمت مثل بنك ص. و هناك من لا يعلن أبدا عن أي مناصب شاغرة كأنهم يعملون في الخفاء مثل د.. ضغط نفسي توتر انهيار اكتآب لا تكفي هذه الكلمات لوصف حالتي النفسية التي هي نتيجة لاختياري
أين مؤسسة مؤسسة محمد السادس للنهوض بالأعمال الاجتماعية للتربية والتكوين من تدعيم القروض السكنية التشاركية على غرار الأبناك الكلاسيكية.
نحن مازلنا ننتظر الجديد في هذا الشأن
هذا البنك لايملك ….وانما يتملك وهذه نقطة خلاف بين العلماء….حيث جاءت القاعدة الشرعية واضحة في البيوع ..لاتبع مالاتملك…
لكي اتقاسم معكم تجربتي مع الابناك التشاركية التي زرتها كلها باستثناء الاخضر بنك و الذي لا يتوفر على مقر بمدينة فاس. السبب الرئيسي في غلاء هذه البنوك هو انها تقوم بالعديد من الدراسات و التحريات قبل شراء العقار بالاضافة الى ادخال مصاريف التسجيل و التحفيظ للعملية الاولى في سعر الشراء النهائي باسثناء دار الامان التي تطلب منك التوفر على مصاريف التسجيل و التحفيظ و اتعاب الموثق . هذه الابناك تختلف من حيث الاجراءات فالبعض يطلب بعض المصاريف الاضافية كامنية بنك الذي يطلب 0,01% من ثمن العقار و هامش الجدية الذي يتراوح ما بين 5 و 10%. الاجراءات: بعدما تحدد العقار الذي تريد شراءه تقوم بفتح حساب لدى البنك الذي تريد و تأخذ وثيقة تغيير حساب استقبال الاجرة (domiciliation de salaire) الذي يجب ان يوقع من طرف المشغل. بعد فتح الحساب يقوم الزبون بوضع ملف القرض او طلب شراء العقار و الذي يتضمن كشف حساب آخر ثلاثة اشهر او ستة( بنك اليسر ستة اشهر) بالاضافة الى عقد الملكية او نسخة منه و بيان الاجرة و تسعيرة الموثق مع بياناته. البنك يقوم بدراسة مدى قابلية تمويل العقار بعد ان يدفع العميل مصاريف دراسة الملف.
الى الاخ 10 ء محمد
ماتقوله خطأ واعتقاد خاطئ على طول. البنوك التشاركية لا تقوم بعمليات البيع والشراء بل إنها تقوم بدور الوسيط لقاء أرباح تفوق البنوك الربوية. فهذه البنوك لاتوجد عقارات او سيارات في ملكيتها لتبيعها للزبون وهذا الاخيرهو الذي يختار السلعة من جهة اخرى
هذه البنوك مجرد حيلة على الشرع عندما تطلب منهم شراء شقة لك فهم يجبروك على توقيع وثيقة تجبرك على شراءها منهم قبل قيامهم بشراءها لك متى كان الاجبار في البيع ثم انهم يبيعونك ما لا يملكون انه منتهى التحايل على الله صبحانه وتعالى
كثيرا من التعاليق لم تتطرق لموضوع البيوع المحرمة فقال أحدهم البيع حلال ونسي أن هناك بيع حرام ومكروه كبيع الخمر و….ولكن البنك الذي يدعي إسلامي تجاوز الربح الشرعي بكثير فبدل أن يربح معاك مليون سنتيم إذا به يربح النصف كرأسمال ولن يشتري إلا غبي أو مغفل أما العاقل فلن يقبل العرض وبالتالي يمكن أن نطلق عليه البنك الإشلامي الحرامي أما البنوك الإسلامية هي التي تقرضك قرضا حسنا لا ربح ولامقابل فيه
ملي كتمشي تقول ليهوم بغيت ماد الدار. كايمشيو عند مول الدار و كايجيبوا ليك عقد البيع خاوي. ايوا ملي كتزعم باش تشري كيديك commercial ديالهوم عند notaire باش يوريوك فين تكتب سميتك. يعني البانكا ما شرات ما باعت ليك. يعني حرام و بتامان
إلى صاحب التعليق 17 رضوان ش أشاطرك نفس الرأي أين مؤسسة محمد السادس للتعليم لتكون في صلب الحدث الجديد . فجل الأساتذة لا زالوا لم يستفيدوا من مزايا هذه المؤسسة إلا القليل مثل التخفيض من تذاكر القطار أما على مستوى التخييم فالأغلبية لم تستفد منه بحكم الغموض الذي يسوده نظام الحجز و الأماكن المخصصة للتخييم ليست في المتناول والمستوى المطلوب والسلام شكرا لهسبريس
بعض المعلقين يعتبرون انفسهم اعلم واتقى من اعضاء اللجنة الشرعية.ان كانت تعاملات الابناك التشاركية غير شرعية بالنسبة اليكم فلتتوجهوا الى الابناك الربوية واتركوا الناس تعمل.
ينبغي ان يستفيد الاساتذة من مؤسسة محمد السادس على مستوى منح التعليم في المستوى الجامعي بشكل فعال وذلك باستفادة معظم ابناء رجال التعليم المتفوقين وعلى مستوى التمويل للحصول على السكن الذي يمثل هاجس الاغلبية اما تذاكر القطار والاقامة اثناء المخيمات الصيفية فهذا امر بالامكان الاستغناء عنه
من الملاحظ ان اغلب المعلقين يجزمون ان تعامل الابناك التشاركية لايتماشى ولاينسجم مع الشريعة الاسلامية بدعوى الربح الخيالي الذي تحصل عليه هذه المؤسسات الجديدة غير لافتين نهائيا الى اراء العديد من العلماء الذين ابدوا اراءهم وعبروا واعتبروا معاملات هذا المولود الجديد شرعية ونظروا الى المقاصد والاهداف منها انه بيع وليس قرضا واحل الله البيع وحرم الربا وان فيها رفعا للحرج عن الناس الى غير ذلك من المقاصد ناهيك على ان هناك لجنة شرعية تراقب كل صغيرة وكبيرة في هذه التمويلات ومن المستبعد ان يوقع هذا الفريق الامة في الحرام و في ما لايرضي الله عز وجل وهو يتحمل المسؤولية غدا امام الله عز وجل والله اعلم بحقيقة الحال
لا تحكم على الاسلام لانك لا تعرف عنه شيئا حسب ما ذكرت
ابحت في الكتب لتعرف ما جهلته سوف تفاجأ.