كشف “تقرير السياسة النقدية” الذي أعدّه بنك المغرب بمناسبة اجتماع مجلسه الفصلي الثالث لسنة 2026، الملتئم الثلاثاء بالرباط، عن “تراجع نسبي في عجز سيولة البنوك” خلال الصيف الماضي، في مقابل “استمرار تسارع وتيرة نمو الائتمان البنكي الموجه للقطاع غير المالي (بما فيه الأسر).
وحسب معطيات البنك المركزي، انخفَضَ عجز سيولة البنوك إلى 129 مليار درهم في المتوسط خلال يوليوز وغشت 2026، بعدما كان في حدود 138,6 مليار درهم خلال الفصل الثاني من السنة. وعلى إثر ذلك، خفّض بنك المغرب حجم ضخّه للسيولة إلى 146,8 مليار درهم في المتوسط، مقابل 158,7 مليار درهم في الفصل الثاني، موزعة أساسا بين تسبيقات لسبعة أيام بقيمة 51,5 مليار درهم، وعمليات إعادة شراء مضمونة بـ48,5 مليار درهم، وقروض مضمونة في إطار برامج دعم تمويل المقاولات الصغرى جدا والصغرى والمتوسطة بقيمة 46,7 مليار درهم.
وفي ظل هذه الظروف، ظل سعر الفائدة بين البنوك متماشيا مع سعر الفائدة الرئيسي المحافَظ عليه عند 2,25%.
على صعيد أسعار الفائدة، أظهر استطلاع أجراه بنك المغرب لدى البنوك برسم الفصل الثاني ارتفاعا فصليا للسعر الدائن الإجمالي بـ15 نقطة أساس إلى 4,81%.
وبالنسبة للمقاولات غير المالية، ارتفع السعر بـ17 نقطة إلى 4,71%، مع زيادة قوية بـ29 نقطة في قروض التجهيز إلى 4,65%، مقابل تراجع بنقطتين في قروض الإنعاش العقاري إلى 5,35%. وحسب الحجم، بقيت الأسعار شبه مستقرة عند 4,56% للمقاولات الكبرى و5,20% للصغرى والمتوسطة. أما بالنسبة للأفراد، فقد تراجع السعر بـ15 نقطة إلى 5,59%، مع انخفاض لافت بـ170 نقطة في الحسابات المدينة وتسهيلات الخزينة إلى 5,51%، و13 نقطة في قروض السكن إلى 4,53%.
تسارع الاقتراض
بخصوص الائتمان البنكي، واصل نَسَقُ نموّه السنوي التسارع من 9,8% في الفصل الثاني إلى 10,1% في يوليوز، مدفوعا بارتفاع قروض المقاولات الخاصة بنسبة 11% (بعد 8,1%)، بفعل تسارع تسهيلات الخزينة إلى 11,3% وقروض التجهيز إلى 18%.
كما استفاد الائتمان من “توسع القروض الموجهة للجماعات الترابية”، في ارتباط بمشاريع تحلية مياه البحر وتوسيع خط القطار فائق السرعة المرصودة في أبريل، في حين تباطأ تمويل المقاولات العمومية من 15,9% إلى 3,1%. أما قروض الأفراد فارتفعت بـ3,6% في يوليوز، مع تقدم قروض السكن بـ2,2% وقروض الاستهلاك بـ5,2%.
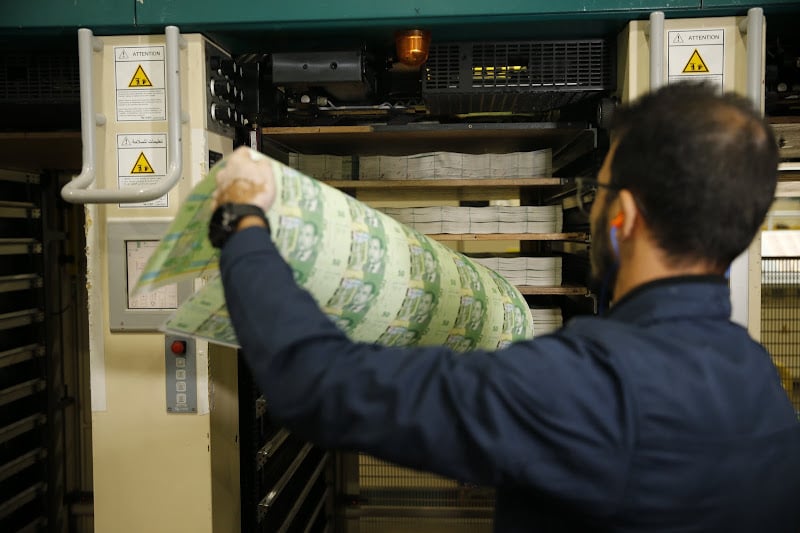
“الكاش” يزيد بـ18%
على مستوى الكتلة النقدية ودينامية “الكاش”، سجّل “المجموع النقدي M3” تباطؤا في نسق نموه السنوي إلى 11,2% في يوليوز بعد 11,7% في الفصل الثاني، نتيجة تراجع وتيرة نمو صناديق التوظيف الجماعي النقدية والودائع بالعملة الصعبة.
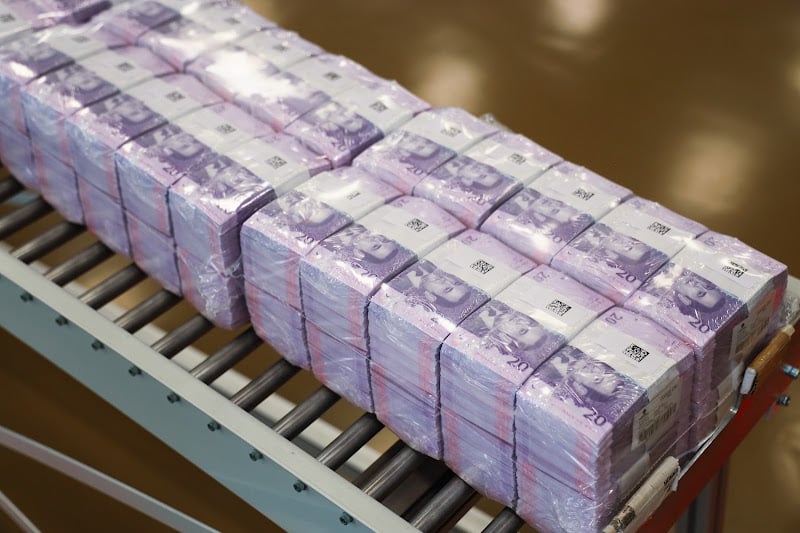
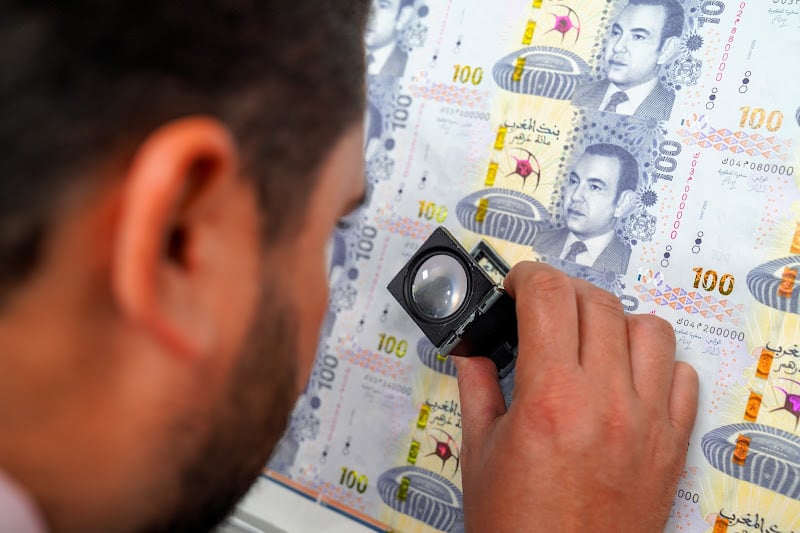
في المقابل، واصلت الكتلة النقدية المتداولة (الأوراق والقطع النقدية) ارتفاعها بوتيرة قوية بلغت 18% (بعد 18,4%)، بينما تقدمت الودائع تحت الطلب بـ11,2% وتراجعت الودائع لأجل بـ2,2%.
من جهة النظيرات، عكس هذا التطور تباطؤ الائتمان البنكي مقابل تسارع صافي الدين على الإدارة المركزية (إلى 5,7%) والاحتياطيات الرسمية من الصرف (إلى 22,7%).
وعلى صعيد التوقعات، يرى بنك المغرب أن حاجيات سيولة البنوك ستستمر في التفاقم تدريجيا لتبلغ 146 مليار درهم في متم 2026 و168,2 مليار درهم في 2027، أساسا بفعل استمرار الارتفاع القوي للأوراق والقطع النقدية المتداولة (+15,2% في 2026 و9,2% في 2027 بعد 15,5% في 2025).
ويُنتظر أن يتسارع الائتمان البنكي من 4,7% في 2025 إلى 8,1% في 2026، قبل أن يتباطأ إلى 6,1% في 2027، فيما ستنمو الكتلة النقدية M3 بـ9,8% في 2026 و6,2% في 2027.




بعد كل ما قيل ويقال حول الكاش، والدفع الإلكتروني، وتشجيع الناس على التخلي عن التداول نقدًا، يبدو لي أن المشكلة الاقتصادية الحقيقية ليست في طريقة تداول المال، وإنما في التداول نفسه: هل المال يتحرك أم يتوقف؟
فالمال، سواء انتقل من يد إلى أخرى نقدًا أو عبر تحويل إلكتروني، يظل مالًا متداولًا؛ يدفع به صاحبه ثمن سلعة، أو خدمة، أو أجرة، أو استثمارًا، فينتقل إلى شخص آخر، ثم إلى ثالث، وهكذا يظل جزءًا من الدورة الاقتصادية.
أما المشكلة الحقيقية فتبدأ عندما يخرج المال من هذه الدورة ويُكتنز، أي عندما تتحول الأوراق المالية إلى أموال «نائمة» لا تدخل السوق ولا تساهم في تحريك النشاط الاقتصادي. وهذا ما نسميه في الدارجة المغربية، بصورة معبّرة جدًا، «الجليجة».
لذلك، فسواء أدّيت ثمن مشترياتك بورقة نقدية أو بواسطة هاتفك وبطاقة بنكية، فأنت في الحالتين ساهمت في التداول الاقتصادي. أما المال الذي يُسحب من الدورة ويُحتفظ به بعيدًا عن السوق، فهو الذي يتوقف عن أداء وظيفته الاقتصادية.
بعبارة أبسط: المشكل ليس في أن يتداول المال نقدًا أو إلكترونيًا، وإنما في ألا يتداول المال أصلًا.
الكاش هو مصدر جميع المصايب ( الرشوة ..التهرب الضريبي ..المخدرات والمحرمات الاخرى ووو ) مافهمت والو في اوروبا اي مبلغ نقدي يجب ان تبرر مصدره)
المغاربة يثقون في الكاش وان اغلب المغاربة يضعون اموالهم في صناديق حديدية و لا يثقون في الابناك والشيكات نضرا للأخبار التي تنقلها مواقع التواصل عن سرقة اموالهم من طرف الابناك .وصعوبة الاداء باشيكات لان ااغلبها بدون رصيد وتستعمل النصب مما يجلب متاعب للتاجر …
الله يعز الكاش، من نهار وقع لي مشكل في الكونجي في مدينة الصويره والذي صادف عطله 20 غشت، ابحث عن المال كالاحمق، رزقك ما كاين لي عطيه ليك و انا اتعامل بالكاش، نصيحة داءما خلي 2000 درهم احتياط خصوصا الأعياد و الويكاند، البطاقه البنكية مشاكل بالجملة، ولكن التعامل اليومي بالكاش !!!!!!!! َزيد عليها مشكل الريزو، ههههههههههه
هذا كلام أريده بالحق، ولا أنتظر شيئًا. في رأيي، طباعة المال من أشد مصائب العصر الحديث؛ لأن النخب الحاكمة تستطيع إصدار النقود الورقية والرقمية وفق ما تريد، وهذا أمر لم يكن بهذه الصورة في تاريخ البشرية. واحتكار إصدار العملة قد يكون أشد فتكًا من أخطر الأسلحة، لذلك ينبغي أن يكون الناس أحرارًا في اختيار العملة التي يريدون التعامل بها. فالحكومات تفرض عملتها على المواطنين، فلماذا لا تتحرر العملة كما تحررت معظم السلع والخدمات؟
قد يحدث ذلك مستقبلًا، لكن متى؟ ربما عندما نصل إلى طريق مسدود اقتصاديًا، وعندها قد يصبح تحرير العملة ضرورة. أما ما تفعله البنوك اليوم فأراه من أكبر المشكلات في النظام المالي الحديث. ويُقال إن عبد الملك بن مروان طبع عملة، لكن هذا لا يعني أن الخلفاء الراشدين فعلوا الشيء نفسه. فقد حدد عمر بن الخطاب وزن الدينار كوحدة للقياس، ولم يفرض ورقة نقدية بعينها؛ أي إن المقصود هو اعتماد الوزن معيارًا للقيمة، لا احتكار إصدار المال. ومن هنا أرى أن حرية اختيار وسائل التبادل، مع وجود معيار واضح للقيمة، قد تكون أساسًا لنظام مالي أكثر حرية.