
يقترح مشروع قانون المالية لسنة 2027 إعادة العمل بتدبير جبائي تحفيزي يستهدف الأشخاص الذين يزاولون أنشطتهم في القطاع غير المهيكل، بهدف إدماجهم في الاقتصاد المنظّم.ويأتي هذا المقترح بعد أن نصت عليه قوانين مالية سابقة.
واستحضرت مذكرة تقديم مشروع القانون المالي الجارية مناقشته تفصيليا في الغرفة التشريعية الأولى أن قوانين المالية السابقة “نصّت على تدبير انتقالي يتيح للمعنيين الكشف عن هويتهم لأول مرة لدى إدارة الضرائب”. وأضافت أن ذلك يتم عبر التسجيل في جدول الرسم المهني، “دون أي متابعة عن السنوات السابقة”، وفق ما ورد في المذكرة.
وبذلك، لا يترتب على التسوية “محاسبة بأثر رجعي” عن فترات الاشتغال الماضية.
كما يتيح هذا المقتضى لكل ممارس، سواء كان تاجرا متجولا أو بائع رصيف أو صاحب محل، أن يُقنّن نشاطه دون أن يتحمل أعباء السنوات التي قضاها خارج الإطار القانوني.
فئات عريضة خارج المنظومة
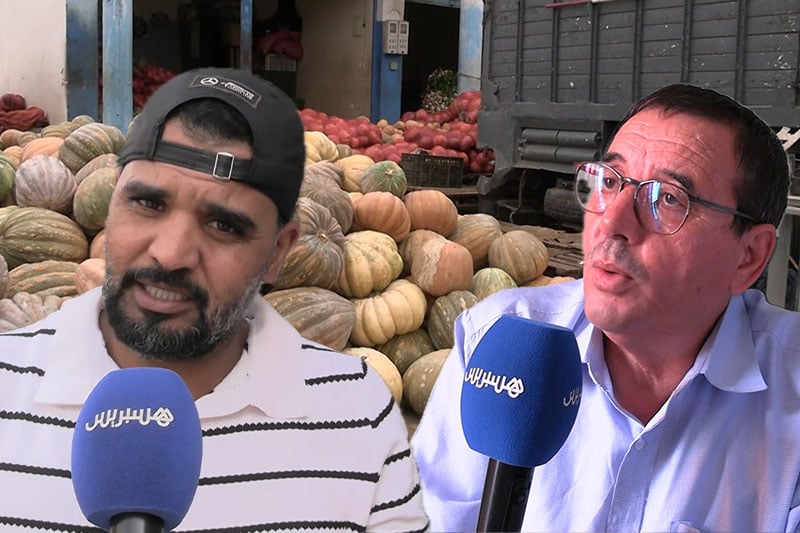
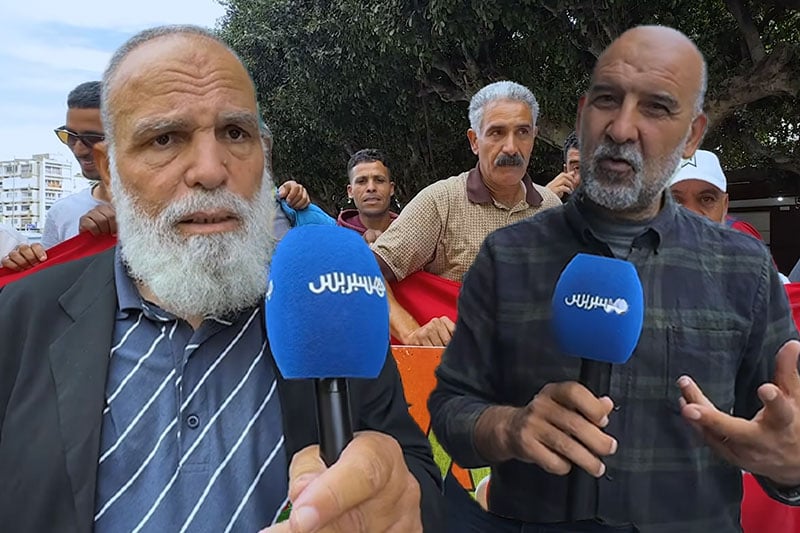
في هذا السياق، أوضح مصدر مهني مطلع من اتحاد تجار درب عمر بالعاصمة الاقتصادية أن القطاع غير المهيكل يضم “فئات واسعة لم تصرّح بأنشطتها”. ويشمل ذلك باعة الرصيف وأصحاب العربات، ومهنيي النجارة وميكانيك السيارات وإصلاح هياكلها والصباغة، إضافة إلى أصحاب محلات يمارسون التجارة دون تسوية وضعيتهم القانونية. وأكد أن “المقصود أيضا فئة من هؤلاء لا يؤدون الضرائب، ولا يشتركون في الصندوق الوطني للضمان الاجتماعي”.
وشدد المصدر ذاته، متحدثا لجريدة هسبريس الإلكترونية، على “ضرورة مبادرة المعنيين إلى تصحيح أوضاعهم الإدارية والمهنية”.
وقال: “ينبغي لهم التصريح بطبيعة أنشطتهم وأماكن ممارستها، سواء تعلق الأمر بتجارة متجولة أو بنشاط قار”. وأضاف أن تسوية الوضعية في الظرف الراهن “لا تعني محاسبتهم عن الماضي”.
حجم النشاط
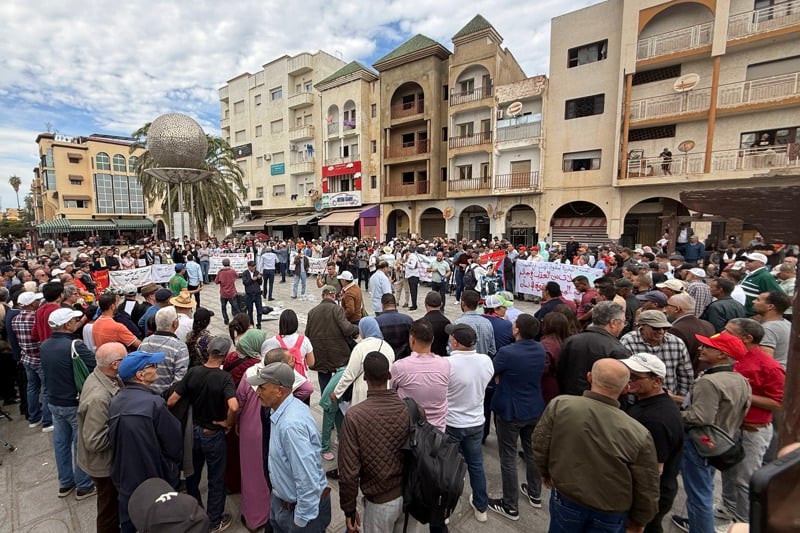
من جهة أخرى، استحضر المتحدث معطيات إحصائية سابقة تقدر عدد باعة الرصيف بنحو 25 ألف بائع. ويتوزع هؤلاء، بحسبه، بين مناطق تجارية تحكم مسارات البيع والتسويق التجاري بالجُملة: “درب عمر” و”كراج علال” و”القريعة”.
وميز المصدر بين فئتين من الممارسين الذين قد يكونون ضمن الفئة المعنية، تضم الأولى من يزاولون النشاط بشكل مؤقت لأيام معدودة لعرض سلع معينة. أما الثانية فتضم أصحاب نشاط دائم ومستقر.
ويعرض أصحاب العربات هناك حمولات كبيرة من البضائع المنقولة على متن شاحنات وسيارات نفعية صغيرة، ويحققون معاملات تجارية مستمرة دون الخضوع لأي نظام ضريبي.
وختم المصدر بـ”التأكيد على ضرورة انخراط كافة المشتغلين في عمليات البيع والشراء في تسوية أوضاعهم القانونية دون استثناء”.
جدير بالذكر أن هذا الإجراء لا يعدّ جديدا في المنظومة الجبائية المغربية؛ إذ نصت عليه قوانين مالية سابقة، بحسب ما أوردته مذكرة تقديم مشروع قانون المالية 2027.
ويعكس اقتراح إعادة العمل به في “مشروع المالية 2027” رغبة في إبقاء هذه النافذة مفتوحة، بدل اعتبارها إجراء ظرفيا انتهت صلاحيته.
وفي سياق متصل، سبق للمشرع المغربي أن اعتمد مسارات أخرى لتشجيع صغار الممارسين على الانتقال إلى الاقتصاد المنظم، من أبرزها نظام المقاول الذاتي الذي أحدثه قانون المالية لسنة 2014 لفائدة المستغلين الأفراد الذين لا يتجاوز نشاطهم سقفا معينا من رقم المعاملات السنوي.
وقد جاء هذا النظام بنسب ضريبية مبسطة عند إحداثه، بلغت 1 في المائة من رقم المعاملات المحصل للأنشطة التجارية، و2 في المائة لمقدمي الخدمات. ويظل الرهان في الحالتين واحدا، وهو توسيع الوعاء الضريبي عبر الترغيب في التصريح بدل الاكتفاء بالزجر.

أضف تعليقك
من شروط النشر : عدم الإساءة للكاتب أو للأشخاص أو للمقدسات أو مهاجمة الأديان أو الذات الإلهية، والابتعاد عن التحريض العنصري والشتائم.