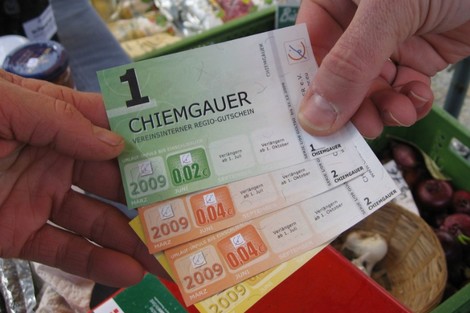
منذ ثمانينات القرن الماضي، بدأ التفكير في إيجاد حلول لمشاكل الفقر والهشاشة، خصوصا في المجتمعات المتطورة، لتظهر العملات البديلة أو التكميلية كحل ناجع يمكن من خلق رواج اقتصادي عبر تبادل تجاري لا يعتمد على العملات الوطنية لعدم تمكن الشريحة التي تعاني من الفقر من الحصول عليها.
سنحاول في هذا المقال عرض أهداف هذا النوع من العملات والطريقة التي نجحت من خلالها في تخفيف آثار الفقر الاقتصادي، خصوصا في مجموعة من الدول بما فيها دول أفريقية قاومت ساكنتها الفقر عبر خلق عملات محلية لتحفيز التبادل التجاري داخليا ومحليا، لنتحدث بعدها في المحور ثالث عن إمكانية استخدام هاته العملة في المغرب.
مفهوم وتاريخ العملات المحلية البديلة
أطلق مفهوم العملات البديلة على هذا النوع من العملات لكونها تقدم حلا بديلا للعملات التقليدية دون الاستغناء عن هاته الأخيرة، بغرض خلق تحول اقتصادي واجتماعي يمكن الفئات الفقيرة من القيام بعمليات تجارية غالبا ما تكون محلية لتلبية المتطلبات الأساسية للساكنة.
إذن هي عملات لكونها تستخدم في التبادلات التجارية والاستدانة، وتهدف أساسا إلى توجيه الجهد نحو الإدماج المالي، كما أنها مرتبطة بمفهوم الابتكار الاجتماعي وكذا استخدام التكنولوجيات الحديثة، دون أن ننسى أن لها طابعا جمعويا؛ حيث إن معظم العملات البديلة تخلق بإشراف من مؤسسات المجتمع المدني وعلى رأسها الجمعيات دون أن يكون لها طابع سياسي أو ربحي.
تاريخ ونماذج:
1934 -سويسرا: ظهرت أول عملة بديلة في العصر الحديث في سويسرا سنة 1934 عبر ما يسمى بـ “فير” WIR، وقد ولدت هاته العملة في ظل الأزمة الاقتصادية والنقدية الدولية، ومكنت من مقاومة الآثار السلبية لهاته الأزمة، ومازالت هذه العملة تستخدم من قبل أزيد من 60 ألف شركة في سويسرا إلى اليوم، ويؤكد البنك المركزي السويسري أن التعددية النقدية تخدم الوحدة النقدية لهذا البلد لدعمها للشركات الصغيرة والمتوسطة عبر ما يسمى بـ”الروابط الضعيفة”.
1973-اليابان: أصدر بنك العمل الياباني سنة 1973 عملة بديلة أطلق عليها اسم Fureai Kippu وهو ما يعني باليابانية “تذكرة في مقابل رعاية العلاقات”، يهدف Fureai Kippu إلى تطوير وتعزيز شبكات الدعم المتبادل للرعاية غير الطبية للمسنين في بلد يواجه تحدي السكان المسنين، وانخفاض الرعاية الأسرية لكبار السن، وتكاليف الرعاية الصحية الباهظة.
وقد أظهرت الأبحاث أن نظام Fureai Kippu لعب دوراً إيجابياً في تحسين الصحة الجسدية والنفسية للمتطوعين والمتلقين للخدمات. وقد ساعد في تحسين الظروف المعيشية والاتصال الاجتماعي للأشخاص الضعفاء وساعد في إقامة علاقات أكثر مساواة بين الأعضاء المتطوعين والمستفيدين من خلال تبادل المال (عند حدوثه).
وعموما، فقد فرضت Fureai Kippu نفسها كمكمل فعال لموارد الرعاية الطبية المهنية التقليدية، وينظر إلى هاته الخدمات على أنها أكثر إنسانية من نظام الرعاية الصحية الوطني.
1987 -الولايات المتحدة الأمريكية: في سنة 1987 تم إصدار عملة الدولار الزمني أو الوقتي Time Dollar، وتتمثل هاته العملة في إعطاء مقابل منها لكل ساعة عمل تطوعي، وبإمكان من يمتلكون كمية من “دولار الوقت” استخدامها لشراء ساعات عمل من عند متعاملين آخرين (أطباء، عمال صيانة…) كما تمكن من شراء سلع من متاجر محلية، وقد مكنت هاته العملة شباب كثيرين من اقتناء حواسيب وأجهزة إلكترونية تبرعت بها مؤسسات حكومية أو شركات في إطار مسؤوليتها المجتمعية.
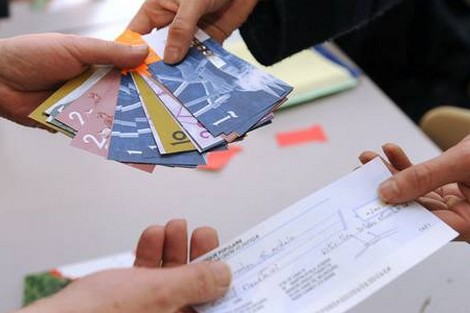
2010-فرنسا: تتوفر فرنسا حاليا على أكثر من 25 عملة محلية مفعلة، بالإضافة إلى حوالي 30 عملة في طور الإنجاز. وعلى سبيل المثال، ففي سنة 2010 تم إصدار عملة Abeille ، أي النحلة، بمدينة Villeneuve بهدف تعزيز التجارة المحلية مع صرف ثابت حيث تساوي “نحلة واحدة” يورو واحدا، وبغرض دفع السكان إلى استخدام هاته العملة دون توفيرها تم وضع نظام يقتضي تراجع قيمة العملة المحلية بـ 2 بالمئة كل ستة أشهر، ولهذا الغرض تم تصميم برنامج إلكتروني يشتغل على مختلف الأجهزة بما فيها الهاتف النقال، وتم إطلاق تسمية BEE عليه.
وتصدر عملة النحلة الفرنسية في أوراق من قبيل 1-2-5 و10 من النحل، وفي حالة التعامل بمبالغ أقل من نحلة واحدة يتم إرجاع العملة عبر سنتيمات اليورو.
وفي سنة 2012، وبعد نجاح هاته التجربة تم إصدار أوراق من قيمة 50 نحلة، أي ما يعادل 50 يورو، مما يؤكد الدور التي تلعبه هاته العملة في التنمية الاقتصادية المحلية.
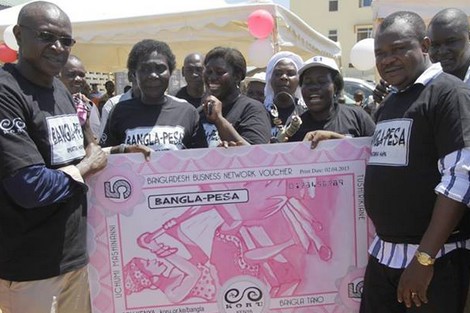
2013 -كينيا: تم إصدار عملة محلية بكينيا تحمل اسم BANGLA-PESA، وهي عملة مجتمعية تستخدمها الشركات الصغيرة التي اجتمعت في شبكات لتشجيع الأفراد على التداول بهاته العملة المحلية، مما عمل على استقرار الاقتصاد المحلي. ولدعم هاته العملة، يتم إعطاء مبلغ 400 BANGLA-PESA لكل شركة جديدة تقرر الانضمام إلى شبكة الشركات التي تستخدم هاته العملة، كما تقدم المؤسسة المشرفة على هاته العملة خدمات اجتماعية مثل دفع تعويضات لعمال النظافة والمتطوعين عبر العملة المحلية، إلا أن نسبة الـ BANGLA-PESA لا يجب أن تتعدى 50 في المئة في كل تعامل تجاري لتمكين الشركات من الاستمرار في تغذية مخزوناتها، خصوصا بالنسبة للسلع المستوردة.
أنواع العملات البديلة:
يتطلب التطرق بالتفصيل لفئات العملات البديلة بحثا مطولا في الموضوع، سنحاول عرض بعض الفئات الأكثر شيوعا في العالم:
المجموعة 1: ائتمان متبادل بين الأفراد للخدمات المستندة إلى الوقت، كما هو الشأن بالنسبة لدولار الوقت بالولايات المتحدة الأمريكية.
المجموعة 2: العملات المحلية غير القابلة للتحويل، وهي عملات لا تمكن حاملها من تحويلها إلى مبلغ مالي من العملة الوطنية كما هو الشأن بالنسبة للعملة الكينية BANGLA-PESA.
المجموعة 3: العملات المحلية القابلة للتحويل كما هو الشأن بالنسبة للعملة الفرنسية “النحلة”؛ حيث يتم استخدام اليورو في التعاملات التي تقتضي استرجاع المتبقي من العملية التجارية عبر سنتيمات اليورو.
المجموعة 4: العملات المحلية التي تعتمد على عنصر المكافأة كعملة العمل التطوعي باليابان
المجموعة 5: العملات الإلكترونية المشفرة، وهي عملات ظهرت منذ سنة 2008 كالبيتكوين وغيرها من العملات التي لاقت رواجا واسعا على الأنترنت.
كيف يمكن استغلال مفهوم العملات المحلية والبديلة في المغرب؟
إذا كانت كل التجارب الدولية قد أقرت بمدى نجاعة العملات المحلية في محاربة الفقر والهشاشة، فهذا يؤكد فرضية نجاح تجربة مماثلة في المغرب؛ حيث سيمكن استخدام هاته العملات مثلا في توجيه الدعم المقدم للأسر نحو المواد الأساسية والضرورية، وسيمكن أيضا من تحديد عدد الأسر التي يمكنها الاستفادة من هذا الدعم عبر نظام توزيع العملة، مما لن يمكن الأسر التي لا ينطبق عليها معيار الفقر والهشاشة من الولوج إليها، وهو ما يطلق عليه التمييز الإيجابي، دون أن ننسى أنه سيدعم الشركات الوطنية والمحلية، وخصوصا الصغيرة منها، إذا ما انخرطت في هذا المشروع وقامت بقبول هاته العملات في تعاملاتها مع الزبناء، وهو ما يعد بديلا لخدمات صندوق المقاصة الذي يعاب عليه استغلاله من قبل الأسر الميسورة على حساب الفقيرة.
سنعود في مقال لاحق للحديث عن تصور لاستخدام هاته العملات في المغرب.

موضوع مهم ومفيد من بين اخبار هسبريس يجب تفصيله وتفسيره اكثر.
السبب في المغرب هو غياب إرادة سياسية لخلق الثروة و توزيعها بشكل عادل؟
لماذا يصر بنك المغرب على الإبقاء على سعر فائدة مرتفع دون تغيير 2.5% لإنهاك المواطن و عدم توفير سيولة نقدية لخلق رواج اقتصادي و فرص الشغل و التشغيل الذاتي للشباب (لمن لا يعرف سعر الفائدة هو ربح البنك المركزي فقط من كل قرض او تمويل + نسبة ربح البنك المقرض)
وهذا ما يفسر ارتفاع نسبة الفائدة على القروض على المواطن المغربي بينما المواطن في دول الخليج يحصل على قروض جد ميسرة و بنسبة 1% فقط
أين هي حقوق المواطنة ؟؟؟ من يأخذ 2,5% فوائد القروض من البنك المركزي و أين تصرف
أهذه هي دولة الحق و القانون و المؤسسات
الشفوي ما يقدر عليكم حتى واحد
الله ياخد فيكم الحق قهرتو الناس بظلمكم و هم احياء غير أموات بل دفنتموهم وهم احياء
انا اول مرة اسمع بهذا المفهوم للعملات البديلة خاصة بالفقراء, و لكن هناك عملات بديلة خاصة بؤسسات معينة, مثلا نزلاء الفنادق الفاخرة تبيع لزبناءها عملات خاصة بها تتعامل بها مع بزارات و مطاعم و مرافق تتعمل معها هاته الفنادق و تتق فيها او داخل الفندق نفسه. فيكون السائح مؤمن. او عمال شركة معينة…اذن هذه العملات لا تكون عملة عني بنكية, ولكن للاستهلاك في محلات معينة او شراء مواد معينة فقط و مكن استبدالها ببطاقات, كالبطاقة البنكية بحساب معين, و لكن ليست تابعة لبنك و لكن فقط لمؤسسة ما.
الدولة التي لا تدعم ولا تحمي المواطن من الفقر ليست بدولة، الانسان لما يعيش كل حياته في دولة فاسدة يتعلم لا اراديا انه لا يمكن للدولة ان تدعمه،
اما الاخر الذي راى وعاش في دولة ديمقراطية فيرى عكس ذلك.
فعار على دولة ان لا تدعم المواطن على الاقل بعشر دراهم في الشهر، او على الاقل تدعم الاطفال والارامل والشيوخ.
بالله عليكم كيف تحترم دولة تطمع حتى في الرضيع اذا مرض عليه ان يدفع فاتورة الفحص والدواء.
اتمنى لشعب المغربي ان يطالب بحقه في الحماية المالية فهذا حقه وطالب ان ينزل هذا في الدستور كاي دولة دمقراطية.
الحرية لسجناء الراي ايا كان مسلم او كافر
لماذا لا تتداول مثل هذه المواضيع في المؤتمرات التي أصبحنا نراها هنا و هناك وكل يوم بالبلاد.
هذه العملة لن تنجح في المغرب ابدا . لان العقلية المغربية . مختلفة كليا عن العقليات التي ذكرت والتي نجحت في استعمالها . لان هدف الفرد المغربي هو جمع المال وليس تقديم الخدمات . واخر شيء يفكر فيه الفرد المغربي هو تقديم خدمة بكل تفان ومهنية . عقلية المغربي في زمننا هذا عجيبة وغريبة . فحتى الاغنياء يرون انفسهم فقراء والعياذ بالله . فكيف للفقير ان يقدم خدمات للفقير وهو فقير اصلا . اضمن عدم نجاح هذه التجربة في بلدنا الحبيب . لاننا شعب غريب الاطوار . ربما ذلك لذكائنا المفرط او لغباءنا
اما النساء ربات البيوت اللواتي لا يعملن ويساهمن في الاقتصاد الوطني بالاعداد والسهر على الزوج العامل والابناء الا يستحقن ان تكون لهن رواتب لانهن مواطنات عاملات عوض اتكالهن على اجور ازواجهن . ايها المسؤولون اليوم عمل ولا حساب وغذا حساب ولا عمل .
المواطن المغربي مازال لم يرتقي بفكره للحديث عن العملات البديلة او الرقمية حتى. المشكل هو نتاج نظامنا التعليمي.
الدول التي تفكر في تطوير مجتمعاتها لا بظ ان تجد حلولا لذلك، اما نحن فليست لنل دولة بمفهومها الحقيقي وإنما عندنا مسؤولون فاشلنون لا يفكرون ولا يبتكرون لانهم ينعمون في الريع والفساد ونسوا الشعب.
حقيقة موضوع جيد .الشكر موصول لصاحب المقال ولهسريس.الا يمكن أن نتحدث عن عملات جهوية داخل العملة الوطنية الموحدة الدرهم.وهل تستطيع أن تحقق التبادل التجاري بسلاسة?واي عملة تراها يمكن أن تؤدي دورها الاجتماعي. اسءلة ارجو أن تأخذها بعين الاعتبار في مقالك المقبل شكرا مرة اخرى.
للتوضيح ، المغرب من اوائل الدول التي استعملت العملات البديلة . ساعطيكم امثلة :
فمثلا يستفيد كبار الضباط و جنرالات الجيش و الشرطة و كبار الموضفين والبرلمانيين …من بونات المحرقات قد تصل لالاف اللترات للشخص الواحد. يكفي تقديمها لمحطة الوقود
بدل النقود حتى يمتلئ خزان الوقود عن أخره، و هو شيئ جميل يساعد في محاربة الفقر و الهشاشة اللتي تعاني منه هاته الفئة كان الله عونها .
انشروا انا مزاوك
العملات البديلة هي أحد المؤشرات التي تدل على وجود مشكلة في تأمين العملات الصعب . ولذلك تلجأ لها بعض الدول في تيسير أمور الناس داخل البلاد من أجل توفير سيولة نقدية تستطيع معها شراء العملات الصعبة ومن ثم تسديد التزاماتها . عيوبها .لا تستعمل خارج المغرب فلو أن شخص باع أرض بالعملة البديلة لا يمكنه الاستفادة من فلوسها خارج المغرب . 2- لا تخضع هذه العملة لأي رقابة دولية مما يعني طباعة أي كمية منها وبالتالي فرصة جميلة للمتنفذين في البلد بشراء العقارات والسيارات …. مقابل طبع أوراق نقدية . 3- ارتفاع الأسعار او ما يسمى التضخم بسبب زيادة المعروض النقدي وقلت الانتاج . وهناك مخاطر أخرى . نصيحة : تحويل المدخرارات النقدية الى ذهب كحماية لها .
Nos ancetres pendant la conolisation ont utilise ce genre …vous vous souvenez de soit disant 3am lboune, ou les citoyent on utilise un bon pour avoir le sucre et d autre eliment. Cette information pour lecriteur de cet article
..تتمة
طبعا يمكن استعمال هذا السيستيم في دعم الفئات الهشة من طرف صندوق الضمان الاجتماعي, فيمكنك احصول على بطاقة و شراء المواد من محلات التخفيض الخاصة بالفقراء او كراء منزل خاص بالفقراء تبنيه الدولة, يا ما في تجمع سكني خاص بالفقراء او في حي عادي كيفما كان و ايضا اداء فاتورة التليفون و الماء و الكهرباء, لكن هؤلاء لفقراء تستدعيهم الدولة لمركز التعارف المهني و تعرض علهم عمل ن حين لاخر…و كل دولة تطور هذا المفهوم حسب امكانياتها.
يجب التذكير أن الناتج الوطني الخام في المغرب هو 100 مليار دولار و الناتج الوطني الخام الإسباني هو 1200 مليار دولار و لنا نفس عدد السكان. المغرب يتقدم فقط بفضل 10% من السكان أما الغالبية لا تريد الدراسة ولا العمل و تريد العيش على صدقات الدولة و يضيفون فشلهم و عدميتهم على مجهودات الدولة. الدولة عليها الإعتناء برجال الأعمال لأنهم من يخلق الثروة و الشغل.
مقال مفيد جدا أتمنى أن تجد مثل هته الأفكار طريقا إلى رؤوس المسؤولين بالحكومة المغربية،
ما ينقصنا هو الإبتكار ودعم من يثدمون أفكارا نيرة
شكرا هسبريس وخصوصا كاتب المقال
الفكرة عامة مقبولة شكلا مضمونا التجربة تحدد النتاءج. صندوق المقاصة لا يعاب عليه الاستغلال من قبل الاسر لان استغلال كل الاسر المغربية لن يضر ابدا . بل يعاب عليه الاستغلال من قبل اصحاب الشركات الربحية والمعامل و اصحاب الضيعات …. المرجو اعادة التفكير فيما قيل في اخر النص .
نحتاج لمختصين محليين وغير محليين لتوضيح اكثر
وهذا التوضيح ان يكون شاملا ولجميع الطبقات وخاصه الفقراء
إستنادا إلى المدى المتدني، الذي وصلت إليه القدرة الشرءائية للمواطنين، والهشاشة التي أصبح يعاني منها حتى من كانوا محسوبين على "الطبقة الوسطى" قبل 10 عشر سنوات، سيكون على السلطات المالية والتشريعية، أن تمكن كل الوظفين وكل العمال من الإستفاذة من العملة البديلة التي قد تقترحها السلطات لحل مشاكل ضعف القدرة الشرائية والهشاشة لأكثر من 80 % من المواطنين.
موضوع مهم. هذا النوع من العملات يخلق دينامية اقتصادية محلية.
بطاقة بيومترية وطنية وعقد الازدياد .
لتحقيق فكرة طموحة ويكون المواطن متساوي في البرنامج الوطني
يتم تسليم بطاقة المولود الجديد بالبلد تمكنه من قرض مئة الف بدون فائدة درهم لمدة خمسة عشر سنة وتخصيص سنة اجبارية من اختياره للعمل مع المجتمع المدني و مئة يوم تطوعيا و بعد ذالك يمنح بطاقة بيومترية بقيمة مئة و خمسون الف درهم قرض لمدة خمس سنوات بفائدة لا تتجاوز عشرة بالمئة.
بلا دعم المغرب للجميع هناك اصحاب الشكارة يستفدون من الدعم كل ثانية .
مثل هته الأدوات المالية كفيل بتمكين شريحة واسعة من الفقراء العيش الكريم والخروج من الهشاشة، موضوع يستحق الإشادة
شكرا هسبريس
بغاو يردونا لعام البون اوصافي هاهي فرصتك العتماني لفرض شي تعاليم عالمغاربة هيا ها ضربة جزاء يلا فليتها نتا والو الشباك فارغة
أتمنى أن يأخذ المغرب بهته الأفكار ويحققها على أرض الواقع.
رغم المشاكل التي يعيشها المغرب فمثل هته الأفكار والمقالات تجعلنا نثق أن هناك بين أبناء هذا الوطن فئة قادرة على التفكير والإبداع.
مقال رائع ويستحق الإشادة.
بعد قراءة المقال بحثت عن هته العملات وطرق تطبيقها، لمذا لا يتم إستخدام مثل هته العملات لدعم المحروقات بالنسبة لمهني النقل عوض التماطل والدعم المادي الذي قد يشوبه الريع، مثلا تخصص كمية من هته العملة لكل سيارة أجرة، عند الدفع في محطات الوقود يقوم السائق بدفع 80 فالمئة نقدا بالدرهم و 20 فالمئة بهته العملة، وتقوم محطات الوقود برفض إستخدام هته العملة من طرف أي سيارة غير سيارات الأجرة المرقمة بتلك المدينة.
دراسة تستحق الإشادة ونتمنى أن يثمن المسؤولون مثل هته المبادرات الحديثة والفعالة.
très bonne idée, les amazigh doivent faire pareil
ياك تتقولينا أن هناك تحدي في توزيع المساعدات على الفقراء، أرى في هذا المقال حلا لمشكلتك، أعطي الفقراء هته العملة لشراء قوت يومهم وحدد المواد الأساسية التي يمكن إقتنائها : سكر ، زيت ، الحليب، الخبز …
برافو هسبريس