
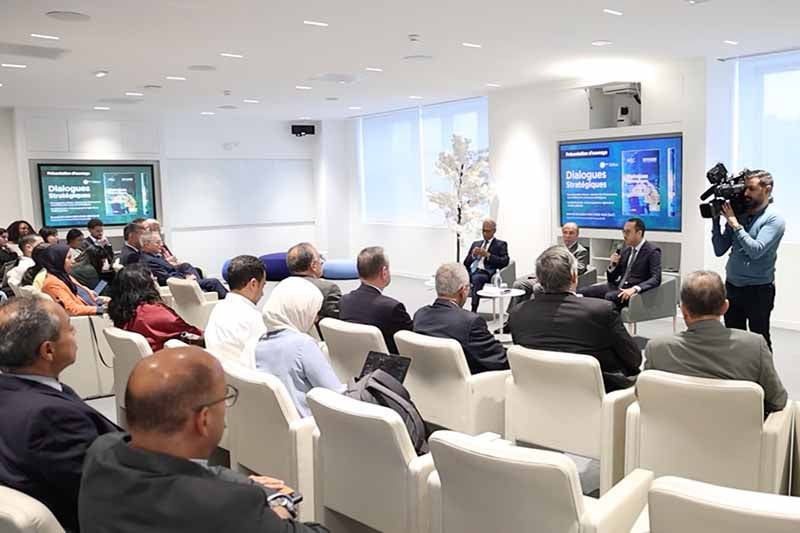
جدَّد “تقرير الاستقرار المالي 2025″، أعدّته ثلاث سلطات مالية مغربية (بنك المغرب والهيئة المغربية لسوق الرساميل وهيئة مراقبة التأمينات والاحتياط الاجتماعي)، الدعوةَ إلى “حتمية إصلاح شامل” لأنظمة التقاعد في المغرب.
ورصد التقرير، الذي جرى الكشف عن مضامينه ومناقشتها مساء الاثنين في ندوة صحافية بالرباط، “معطيات إيجابية” اعتبرها نتاجَ تطبيق الشريحتَين الثانية والأخيرة من الزيادات في الأجور الناتجة عن الحوار الاجتماعي (في 29 أبريل 2024)؛ ما أثمر “تحسين بعض المؤشرات المالية لأنظمة تقاعد القطاع العام”.
ومع ذلك، لا تزال هذه الأنظمة تعرف “اختلالات هيكلية ولم تشهد استدامتها على المدى الطويل تحسنا مهما”، حسب ما نبهت إليه “لجنة التنسيق والرقابة على المخاطر الشمولية” التي تدارست وصادقت على التقرير ذاته في اجتماع لها في 7 يوليوز الجاري.

وحسب ما أبرزه ميمون زباير، مدير الاحتياط الاجتماعي بهيئة مراقبة التأمينات والاحتياط الاجتماعي (ACAPS)، جوابا عن سؤال لجريدة هسبريس، فإن الإصلاح الشمولي لأنظمة التقاعد، “من خلال إرساء نظام بقُطبين أحدهما عمومي والآخر خاص، ضروريّ بهدف امتصاص جزء كبير من الالتزامات غير المغطاة وضمان الاستدامة المالية للأنظمة على المدى الطويل”.
التحديات المالية والأفق
أوضح زباير، خلال الندوة الصحافية، أن هيئة مراقبة التأمينات والاحتياط الاجتماعي (ACAPS) “لا تملك سلطات إجبارية مباشرة لإلزام الصناديق بتدابير محددة، نظرا لخضوعها لقوانينها الخاصة؛ لكنها ترفع تقريرا سنويا إلى رئيس الحكومة بصفته رئيسا للمجالس الإدارية لهذه الأنظمة والمشرف على إعداد النصوص التشريعية”، لافتا إلى أنه يجري تضمينُها “توصيات تقنية ومسارات إصلاح ممكنة”.
وتفاعلا مع سؤال الجريدة، استدل مدير الاحتياط الاجتماعي بـ”ACAPS” بإنهاء اللجنة التقنية (التي تضم الحكومة والنقابات وأرباب العمل) 8 اجتماعات، حيث “تم التوصل إلى شبه إجماع على التشخيص الدقيق والمنهجي لوضعية الأنظمة”، لافتا إلى أنه “من المرتقب رفع التقرير التركيبي للجنة الوطنية للتقاعد لإعطاء التوجيهات وحسم سيناريوهات الإصلاح”.
وشدد المسؤول عينه على “حتمية الإسراع بالإصلاح، الذي قد تباشره الحكومة المقبلة بعد توفرها على معطيات دقيقة للتشخيص”، مشيرا إلى أن “5 سنوات في عمر نفاد احتياطيات بعض صناديق التقاعد تُعد فترة قصيرة جدا، مع التأكيد على التوجه نحو منظومة القُطبين لإدارة الصناديق (قطب عام وقطب خاص)”.
مؤشرات وتوقعات
تؤكد بيانات رسمية واردة بنسخة تقرير الاستقرار المالي لعام 2025 “دقة التشخيص وضرورة التعجيل بإصلاح أنظمة التقاعد”.
وفق المؤشرات العامة إلى متم 2025، كان عدد النشيطين المساهِمين في صناديق المعاشات 5.1 مليون، مقابل عدد متقاعدين بلغَ 1.5 ملايين متقاعد ومتقاعدة.
وبلغت النسبة الديموغرافية 4,7 من النشطاء لكل متقاعد واحد (كمعدل متوسط لجميع الصناديق)، مع إجمالي الاشتراكات: 73.0 مليار درهم (بنمو قدره 9.3 في المائة مقارنة بالسنوات العشر الماضية).
ويبلغ إجمالي المعاشات والخدمات المصروفة 75.3 مليارات درهم؛ في حين تبلغ العائدات المالية من توظيف احتياطيات التقاعد نحوَ 14.7 مليارات درهم، مع إجمالي الاحتياطيات 340.8 مليارات درهم، متم السنة المالية المنصرمة.

المؤشرات المالية
تُظهر المؤشرات المالية لأنظمة التقاعد بالمغرب برسم سنة 2025 “تفاوتا ملحوظا”، حيث لا تزال صناديق القطاع العام تواجه “ضغوطا مالية هيكلية”؛ فبينما سجل نظام المعاشات المدنية (CMR-RPC) عجزا تقنيا قدره 5.4 مليارات درهم. وعلى الرغم من أنه يمثل “تحسنا طفيفا” مقارنة بعجز 2024 البالغ 7.3 مليارات درهم بفضل الزيادات في الأجر الأخيرة، فإن النظام يبقى مهددا باستنفاد احتياطياته بحلول عام 2031 بمعدل “تمويل مسبق” يبلغ 88 في المائة.
في الاتجاه ذاته، راكم النظام الجماعي (RCAR) عجزا تقنيا بـ 4.5 مليارات درهم؛ غير أن أفق استدامته يبدو “أكثر اتساعا”، إذ يمتد إلى غاية عام 2055 بمعدل تمويل يناهز 76 في المائة.
في المقابل، سجل “فرع المدى الطويل” للصندوق الوطني للضمان الاجتماعي (CNSS-LT) أداء مرحليا مستقرا، محققا رصيدا تقنيا إيجابيا بلغ 2.0 مليار درهم؛ إلا أن هذا الفائض المالي لا يحجب التحديات المستقبلية المحدقة بالصندوق، إذ تشير التوقعات الإكتوارية إلى “نضوب احتياطياته بحلول عام 2036، في ظل تسجيله لأضعف معدل تمويل مسبق بين مختلف الصناديق، والذي لا يتجاوز عتبة الـ58 في المائة”.
على النقيض من ذلك، يبرز الصندوق المهني المغربي للتقاعد (CIMR) كنموذج للصلابة المالية في قطاع التقاعد التكميلي الخاص، محققا أعلى رصيد تقني إيجابي بحجم 5.7 مليارات درهم. وتتعزز هذه الوضعية المريحة للصندوق بمعدل تمويل مسبق استثنائي يصل إلى 113 في المائة، وهي مؤشرات قوية تضمن له استدامة مالية تامة وآمنة على امتداد أفق التوقعات الشامل الذي يغطي 60 سنة مقبلة.
تقنين الأصول المشفرة وتوصيات “GAFI”
في موضوع آخر أفادت إخلاص المتيوي، مديرة تدبير الأصول بهيئة الرساميل AMMC، ببلوغ “صياغة مشروع القانون المتعلق بالأصول المشفرة (Crypto-actifs) “مراحلها النهائية” لدى الأمانة العامة للحكومة “بعد اجتماعات مكثفة” جمعت بين بنك المغرب والهيئة المغربية لسوق الرساميل (AMMC) ووزارة الاقتصاد والمالية، وفقها.
وذكرت المتيوي، ضمن جوابها عن سؤال لهسبريس بهذا الخصوص، بغاية المشروع المتمثلة في “حماية المستثمرين، وتأطير العمليات الرقمية، والحد من مخاطر غسل الأموال وتقليص الاقتصاد الخفي”.

وعن “تقييم مجموعة العمل المالي GAFI/FATF”، المرتقب بحسب المسؤولة ذاتها بداية من نهاية 2026، يأتي هذا المشروع استجابة لتوصيات المجموعة؛ إذ “يتهيأ المغرب للتقييم المرتقب أواخر السنة لبحث مدى فاعلية المنظومة الوطنية لمكافحة غسل الأموال وتمويل الإرهاب”.
وعن “مخاطر الذكاء الاصطناعي والأسواق الدولية”، أشارت المتيوي إلى “تقارير المنظمة الدولية لهيئات الأوراق المالية (IOSCO) حول “المخاطر الناشئة عن تقييمات شركات الذكاء الاصطناعي وتركيز رؤوس الأموال فيها؛ مما قد يؤدي إلى فقاعة مالية أو تصحيح حاد في الأسواق الدولية. وعلى الرغم من أن السوق المغربي مُحصن نسبيا من هذه الصدمات المباشرة، فإن الهيئات الرقابية “تتابع التطورات للحفاظ على الاستقرار”.
“مؤشرات المديونية والتخلف عن السداد”
أوضحت ثريا الدحاني، مديرة الرقابة الاحترازية الكلية ببنك المغرب أن تحليل الاستقرار المالي المحلي يشمل وضعية الأسر والمقاولات الصغرى والمتوسطة وآجال الدفع (Délais de paiement).
وعلى الرغم من ارتفاع المديونية، فإن معدل “التخلف عن السداد (Taux de défaut / Créances en souffrance) يتسم بالاستقرار ولا يشكل تهديدا هيكليا”، حسب بنك المغرب.
وخلصت مديرة الرقابة الاحترازية الكلية ببنك المغرب إلى أن اختبارات الضغط (Stress Tests)، التي يجريها بنك المغرب، أبانت “قدرةَ القطاع البنكي المغربي على امتصاص الصدمات الاقتصادية الكلية والتعامل مع حالات عدم اليقين” بتوصيفها.





تسريع الإجهاز على حقوق المتقاعدين بلغة القمارة،شكون حضاها شكون عس عليها،لا لة الروندا،الكابال والراي لا؟! والقاعة والميسا بدمج الكنوبس في السينسيس؟!لعبة وفراجة؟!؟!؟!!
المغاربة كنز أي دولة تمناه كخدمو بزاف و ياخدو شوية و ما متشرطوش
لم يبقى لكم إلا العملات الرقمية ،كل شيء على ما يرام الصحة التعليم الإدارة العمومية نحن بلد في قمة التقدم لا فقير بيننا ولا متشرد في أزقتنا، واموال الضرائب تفرق بالعدل ،.
الواقع المرير الذي تعيشه 90 في المأة من طبقة المتقاعدين في بلدنا هو واقع مزر،مبك،مؤلم.لا نتكلم على 10 في المأة المحظوظين ممن يتلقون في معاشهم الملايين.
عار على مجتمع ينكر مجهود كبار السن لما تقاعدوا بعد جهد لعقود في خدمة البلد والمجتمع.
عار على مجتمع ينسى مسنيه المتقاعدين بعد كل الجهد الذي أسدوه في خدمة هذا المجتمع.
عار وألف عار على مجتمعيترك متقاعديه بلا معاش كريم بصون كرامتهم ويرحمون شيبتهم.
المتقاعدون لا يشحثون بقدر ما يتوسلون الأنصاف،لأن المتقاعدين أفنوا شبابهم و كهولتهم في العمل والجهد في بناء اقتصاد هذا المجتمع وكانت الأقتطاعات متوالية بانتظام،ومخرات صناديقهم تستثمر هذه الأموال في الأبناك والمشارع،ومن حق المتقاعد أن يرتفع معاشه كل عام لأن مدخراته التي هي الأقتطاعات السابقة ترتفع ايراداتها من الفوائد،وليس من الحكمة ولا من المنطق الأقتصادي أن يتجمد معاشه عند القسط الذي يأخذه منذ الشهر الأول حين تقاعده!!!كفى من التلاعب في صناديق التقاعد،أنصفوا المتقاعد أنصفوا The seniors كما هو الحال في الدول التي تحترم نفسها وتحترم مسنيها وكفوا عن هذا الظلم.
لا تعتبروا ci فعال ود و مالية صلبة انه النمودج من حيث الجشع ولا علاقة له مع كلمة صندوق معاشات ياخد كثيرا من النشطين ويوزع النزر القليل وزياداته سنويا لا تزيد عن 10 دراهم او أقل سنويا في يوليوز ان كانت الصلابة ان تاخد الكتير ولا تعطي الا القليل فتسيير الصناديق لا يحتاج الكم الهائل من المدراء و المقرات الفارهة التي بنوها لهم باتات رفيع ؟.مجرد تطبيق معلوماتي يحل محلهم كلهم
الموت قاعد و ليس المتقاعد. هاكدا يعملون على إقبار ماتبقى لشغيلة تم إستنزافها في شبابها و يحاولون الإجهاز عليها في شيخوختها. اللهم أنزل على الضالمين عدابك في الدنيا و الآخرة و أرنا فيهم عدابك في دنيانا قبل آخرتنا.
مصطلح إصلاح هو ذو معنى إيجابي يعني إصلاح وضعية المتقاعدين و الرفع من أجورهم بشكل يتناسب مع الزيادات المهولة في الأسعار …و إلا فإنه من العيب تسمية الأمر إصلاح و يجب تغيير الصيغة