
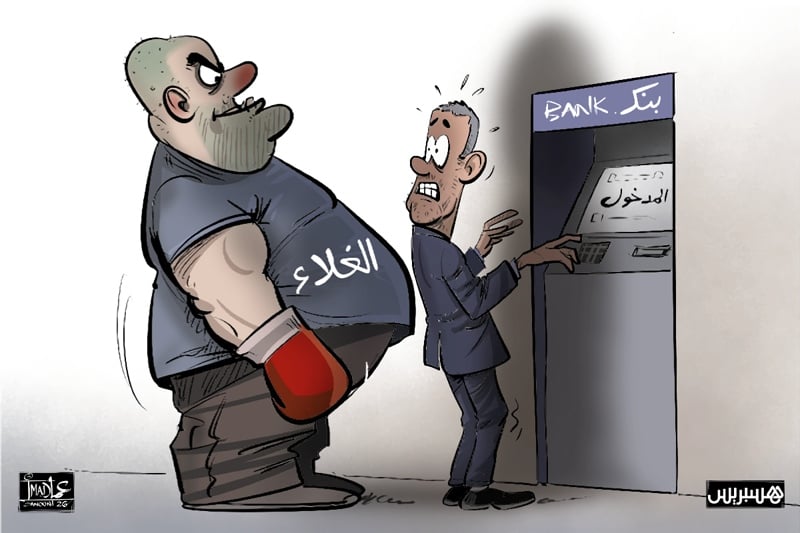
أثارت الأرقام الأخيرة التي أفرج عنها بنك المغرب حول نسبة الاستبناك بالمملكة، الكثير من التساؤلات حول وجود “مفارقة واضحة”، باستحضار ارتفاع نسب التضخم موازاة مع ارتفاع نسب المغاربة المتوفرين على حسابات بنكية مفعلة، إذ كان من المرتقب أن يتراجع التداول المادي للنقود موازاة مع ارتفاع نسب المُستبنكين.
وقال بنك المغرب خلال الأسبوع الماضي إنه جرى فتح ما يصل إلى 3,3 ملايين حسابا بنكيا جديدا خلال سنة 2023، بزيادة قدرها 8,6 في المائة عن سنة 2022، مبرزا أن عدد الأشخاص الذي فتحوا حسابهم لأول مرة ما يصل إلى 874 ألفا و947 شخصا ذاتيا، من بينهم 45 في المائة من النساء.
ورصد البنك المركزي ضمن حساباته الخاصة بسنة 2023 أن إجمالي الحسابات البنكية المفتوحة بنهاية دجنبر الماضي بلغ 36,3 مليون حساب، 23 مليونا منها حسابات جارية و10,9 ملايين على الدفاتر وحوالي 114 ألفا و917 حسابا مُقومة بالعملات الأجنبية، لافتا إلى أن عدد الأشخاص الذاتيين المتوفرين على حساب بنكي مفتوح بلغ 17,4 مليون شخص، 38 في المائة منهم نساء و62 في المائة رجال.
وعادة ما يُطرح عزوف شرائح مجتمعية عن الاستبناك كأحد الأسباب التي تقف وراء استمرار التداول المادي للنقود وتحقيقه مستويات قياسية، في وقت تُطرح كذلك معادلةُ ارتفاع نسبة التضخم موازاة مع ارتفاع نسب الاستبناك كمفارقة لا تساعد في الرفع من نسب الموثوقية في الأداء الرقمي.
في قراءته للأرقام الخاصة بالاستبناك التي كشف عنها بنك المغرب، قال رشيد ساري، محلل اقتصادي رئيس المركز الإفريقي للدراسات الاستراتيجية والرقمنة، إن “ما يقف وراء الارتفاع النسبي لنسب الاستبناك هو بعض المجهودات التي قام بها بنك المغرب فيما يخص تعريفة الخدمات، إلى جانب اعتماد المقاولات بمختلف أصنافها على الأبناك بغية صرف مستحقات أُجرائها بخلاف ما كان سابقا”.
ساري أكد لهسبريس وجود “وعي مغربي بضرورة الانخراط في الرقمنة واعتماد التقنيات التي توفرها الحسابات البنكية، في وقت نشهد مفارقة تتمثل في ارتفاع نسب الاستبناك وارتفاع معدل تداول النقد (الكاش) الذي وصل إلى 400 مليار درهم خلال السنة الماضية، وهو من بين الأرقام المرتفعة في العالم بشهادة بنك المغرب”.
ولفت المتحدث إلى أن “ما يقف وراء هذه المفارقة هو أن التحويلات البنكية دائما ما لا تكون بسيطة، وتكون هناك تعثرات في الأداء وتصبح معقدة في بعض الأحيان، حيث إن بعض البنوك لا تعتمد على آليات متطورة تسهل على المواطنين أداء الفواتير أو القيام بتحويلات مالية، عكس أبناك أخرى طورت خدماتها وآلياتها”.
كما شدد على “ضرورة معالجة المؤسسات البنكية لمختلف التعثرات الرقمية التي تعيق الأداء الآني بما يمكِّن من تقوية دينامية الاستبناك في الوقت الراهن ويخفِّض من التداول المادي للنقود الذي يكون في بعض الأحيان محيلا على معاملات مالية مشبوهة”.
من جهته، قال ادريس العيساوي، باحث في المجال الاقتصادي، إن “ارتفاع عدد المُستبنكين الجدد أمر مهم ويحاكي تطور الاقتصاد الوطني، لكنه لا يوازي النسب التي يطالب البنك المركزي بها من أجل إيقاف زحف التداول المادي للنقود، خصوصا إذا استحضرنا نسبة الأمية بالمملكة وعدد القاطنين بالعالم القروي الذين لا يقبلون على استخدام هذه الوسائل العصرية بكثافة”.
وذكر العيساوي، مصرحا لهسبريس، أنه “من غير المفاجئ استمرار ارتفاع الكاش على الرغم من ارتفاع نسب المواطنين المستبنكين، إذ إن فئة واسعة ما تزال غير مؤمنة بالجدوى من الوسائل العصرية موازاة مع كون فئات واسعة من المهنيين بدورها ترفض تسلم مستحقاتها بشكل رقمي لدواع جبائية بالأساس”.
وبيّن المتحدث أن “من الصعب جدا التحكم بشكل مباشر وآني في النسب الحالية للتضخم، إذ إن ذلك يقتضي مُددا زمنية موسعة وإجراءات مكثفة من أجل إقناع المواطنين بضرورة القيام بالعمليات المالية بشكل رقمي أمام سيولة مادية مفرطة”، خالصا إلى أن “الوصول إلى جعل ارتفاع عدد المُستبنكين في خدمة تخفيض الكاش يحتاج إلى حزمة من الحوافز الموجهة لهؤلاء”.



التضخم يرتفع في المغرب بسبب إسراع بنك المغرب في خفض الفاءدة و دون خفض قيمة الدرهم لان اي خفض للفاءدة يصاحبه خفض في قيمة العملة !
مؤخرا كنت في زيارة لتركيا، تفاجئت أن ابسط حانوت في الحي عندهم يتتعامل بجهاز الدفع TPE نهيك عن الحلاق و المحلات الأخرى .. و السر هو التحفيز الذي تقدمه الدولة لإستعمال هاذه الوسيلة الحديثة بنسبة عمولة بسيطة او معفية بالمرة! في المغرب لا يزال جهاز TPE حكرا على الواجهات الكبرى و التاجر البسيط يطلب منه دفع نسبة 10% او اكثر! الحل الوحيد للقضاء على الكاش هو تسهيل الوصول للوسائل الحديثة للدفع و لو تطلب ذلك الإعفاء الكامل من اي مصاريف .. الدولة في النهاية هي من ستربح كل شيء
بعد الحشرة القرمزية وتأثيراتها المدمرة على التين الشوكي، يأتي هذا العام دور فاكهة الرمان، وهي ثمرة شبه مفقودة، ونادرا ما تجدها في الأسواق. حجمها صغير جداً، وطعمها مر على غير العادة،و سعرها جد مرتفع
وفي غضون عشر سنوات، لن تتمكن من البقاء إلا البلدان التي تستهلك المياه بشكل أكثر وعياً, وأكثر وعياً بالبيئة
على بنك المغرب ان يفرض مجانية الاداء عبر TPE و التحويلات ببن الابناك
ولما لا يفرض على الابناك بروتوكول مبسط في الاداء عبر التطبيقات
عدم الثقة في الدولة سبب من الاسباب والحل بسيط الأداء الإلكتروني مجاناً والعطل الذي يصيب الجهاز كل سبت واحد وأيضا عندما تريد استخراج اموالك من الحساب البنكي يطلبون منك طلب قبل بيومين هل هادا معقول
لن تنجحةالتجربة لأن البنوك اصبحت تتحدى بنك المغرب و لم تعد تلتزم أو تلقي بالا بتوصياته و اوامره وخذ دليلا على ذلك ان كثير من البنوك تفعل عكس ما يوصي به بنك المغرب فيما يخص العمليات البنكية المفترض انها مجانية وتقوم البنوك بفرض اتاوات عليها
المشكلة ليست في المواطنين بل في البنوك التي غرجت عن سيطرة بنك المغرب
السؤال المطروح هل وسائل الأداء مجانية إن كان العكس فلا حاجة لي بها
ثانيا هل البنوك ستلتزم بمذكرات و توصيات بنك المغرب(و الحالة أنها اصبحت لا تعيره ادنى اعتبار ) فيما يخص الحماية و الأمان الكاملين لزبناءها عنذ كل عملية اداء غير محقق و التعويض الأني و المباشر في حالة الخطء في التحويل
هي ستتوفر مراكز الاتصال البنكية على مدار الأسبوع لتلقي شكايات الزبناء و بخاصة نهاية الاسبوع لمعالجة العمليات المستعصية
هل تتوفر التطبيقات البنكية الرقمية على درجة من الحماية و الامان الكاملين ( التحقق بخطوتين او عبر بصمة الكترونية ) للحيلولة من كل اختراق
هل توجد ضمانات عن التعويض وجب الضرر في حالة الخطأ العملياتي و التحويل عن طريق الاحتيال او فشل الأداء وااقتطاع الغير القانوني
انصح والي بنك الم
خلصت فاتورة الماء والكهرباء عبر التطبيق البنكي فتم الإقتطاع مرتين ولما اتصلت هاتفيا بمصلحة الزبناء طلبوا مني الذهاب للوكالة البنكية ديالي للإستفسار وبعدها الذهاب إلى أقرب وكالة توزيع الماء والكهرباء لطرح المشكلة من أجل استرداد حقي وأنا أعمل بعيدا عن المدينة لي فاتح فيها الحساب ب 600 كلم شفت تاعييت سمحت فكولشي وأقسمت عمرني نستعمل التطبيق البنكي في الأداء الكاش هو الحل مازال مانقدروش نواكبو التطور التكنولوجي …
يستحيل القضاء على الكاش التحول نحو الأداء الإلكتروني مع وجود رسوم على كل عملية أداء. نكري المحل ونخلص الماء و الكهرباء والخدام ونشري السلعة وملي نبيع اي منتج تقتطع شركة الأداء 3% من الثمن؟ يعني انها أصبحت شريكا معي في المحل وتتقاسم معي الربح على كل عملية بيع! إنه الجنون والخيال بكل أشكاله و ألوانه. يستحيل تعميم الأداء إلا إذا كان مجانيا بدون رسوم وإلا فإنكم مثل من بسكب الماء على الرمل
المشكل الأساسي في الأداء الإلكتروني هو نسبة الرسوم و الإقتطاعات للبائع. مثلا يؤدي الزبون 100 درهم لا يحصل البائع منها إلا على 90 درهم !!! يعني الربح يأخده البنك ولا يبقى للبائع إلا الفتات.
من الصعب التحكم في نسبة التضخم هذا جواب على مندوبية التخطيط التي نشرت نسبة التضخم و لا زالت تنشر أرقام بعيدة عن الواقع الاقتصادي للبلاد